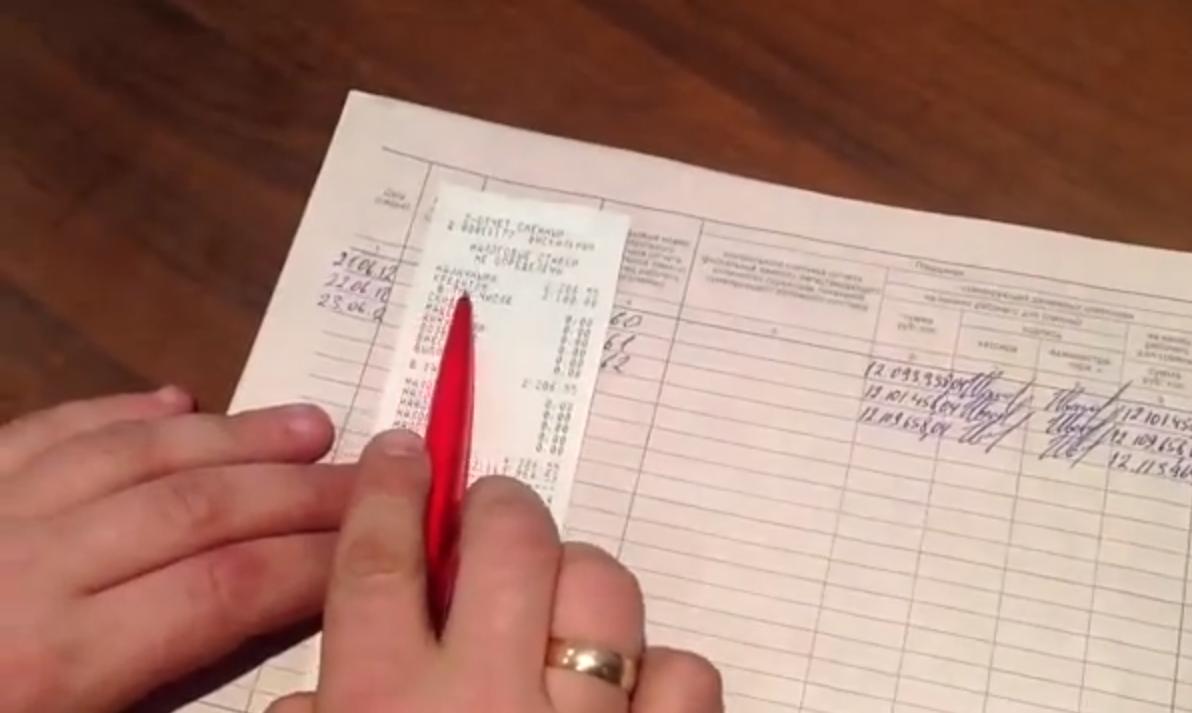
Обмежень щодо кількості роздрукування фіскальних звітних чеків (Z-звітів) не існує
Вилучено з «Моїх новин»
ДФС пояснила, що у разі роздрукування на РРО протягом робочого дня декількох фіскальних звітних чеків усі вони вклеюються у відповідну Книгу обліку розрахункових операцій. Записи в розд. 2 книги ОРО робляться за кожним фіскальним звітним чеком окремо
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
Податківці в інформаційно-довідковому ресурсі "ЗІР" (категорія 109.09) відповіли на запитання: чи передбачені обмеження щодо кількості роздрукування фіскальних звітних чеків (Z-звітів) ?
ДФС нагадує, що відповідно до п. 9 ст. 3 Закону про РРО суб’єкти господарювання, які здійснюють розрахункові операції в готівковій та/або в безготівковій формі (із застосуванням платіжних карток, платіжних чеків, жетонів тощо) при продажу товарів (наданні послуг) у сфері торгівлі, громадського харчування та послуг, а також операції з приймання готівки для подальшого її переказу зобов’язані щоденно друкувати на РРО (за виключенням автоматів з продажу товарів (послуг) фіскальні звітні чеки у разі здійснення розрахункових операцій.
Згідно з Порядком №547, у разі роздрукування на РРО протягом робочого дня декількох фіскальних звітних чеків усі вони вклеюються у відповідну Книгу обліку розрахункових операцій (далі – книга ОРО). Записи в розд. 2 книги ОРО робляться за кожним фіскальним звітним чеком окремо.
Таким чином, обмежень щодо кількості роздрукування фіскальних звітних чеків (Z-звітів) не існує.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Державна податкова служба України є центральним органом виконавчої влади, діяльність якого спрямовується і координується Кабінетом Міністрів України через Міністра фінансів і який реалізує державну податкову політику, державну політику з адміністрування єдиного внеску на загальнообов’язкове державне соціальне страхування
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
Щоб усунути помилку та відкрити зміну в «ПРРО ДПС», слід: у «Журналі операцій» натисніть «Завантажити операції»; у вкладці «Каси» натисніть «Оновити дані», а потім натиснути «Перейти до зміни»
Суд скасував рішення першої інстанції на користь підприємства у спорі щодо штрафів після перевірки АЗС. Порушення стосувалися продажу й зберігання пального без ліцензій, невикористання РРО та незареєстрованого акцизного складу
ЗфЗаяву про скасування реєстрації КОРО подають до контролюючого органу за місцем її реєстрації не пізніше двох робочих днів із дня виникнення відповідної підстави. Якщо книгу викрали, до заяви додають копію документа органу поліції
Оплата за товар надійшла з рахунку 2650? ДПС роз'яснила, чи вважається такий переказ через небанківські фінансові установи розрахунковою операцією та коли постачальнику обов'язково застосовувати РРО. Аналізуємо свіжу ІПК та наводимо рекомендації для бізнесу
На сайті ДПС опублікований оновлений Держреєстр РРО. Його затверджено наказом ДПС від 16.10.2026 №702. Реєстр містить 203 моделі РРО, з них 61 модель РРО, дозволена до первинної реєстрації
ФОП на загальній системі оподаткування не подавав декларації про майновий стан і доходи за 2014–2025 роки. Як у 2026 році визначити обов’язок подання декларацій за ці періоди, подати пропущену звітність і врегулювати податкові зобов’язання? Які строки давності та штрафні санкції слід врахувати?
Благодійна організація отримала від фізособи, яка не є її працівником, заяви від 19.10.2026 р. про допомогу на поховання матері (10 000 грн) та від 21.10.2026 р. про допомогу у зв’язку зі скрутними життєвими обставинами (20 000 грн). Якими нормами ПКУ керуватися під час виплати цих сум? Чи потрібно утримувати ПДФО та військовий збір, за якими ознаками доходів відображати виплати в додатку 4ДФ та за яких умов допомога не оподатковуватиметься?
Працівник за основним місцем роботи частину вересня перебував у відпустці без збереження зарплати. Дохід менший за 8647 грн. У Д1 відображено додаткову базу ЄСВ із кодом типу нарахувань 13. Звіт відхилено через розбіжності між Д1 і рядками 2, 2.5, 3, 3.5 розділу I Податкового розрахунку; дані рядків 2.1 і 3.5 зникли. При повторному заповненні сума в графі 2 перевищує суму в графі 1. Як узгодити показники та повторно подати звіт?
ТОВ 12.10.2026 р. змінило місцезнаходження з м. Києва на Київську область. До якого органу ДПС потрібно подавати звітність з ЄСВ за вересень 2026 року: за попереднім чи новим місцем обліку?
Директор і працівник юридичної особи на загальній системі перебували у відрядженні в Китаї. Аванс не видавали, директор має корпоративну картку. Надано залізничні квитки до Ужгорода й назад, авіаквитки Будапешт–Китай–Будапешт та посадкові талони на зворотний рейс. Посадковий талон директора на рейс до Китаю та документи на трансфер Ужгород–Будапешт відсутні. Який порядок бухобліку витрат та іх врахування при розрахунку податку на прибуток?