Кабмін запровадив спецмито на імпорт російського дизпалива та скрапленого газу
Вилучено з «Моїх новин»
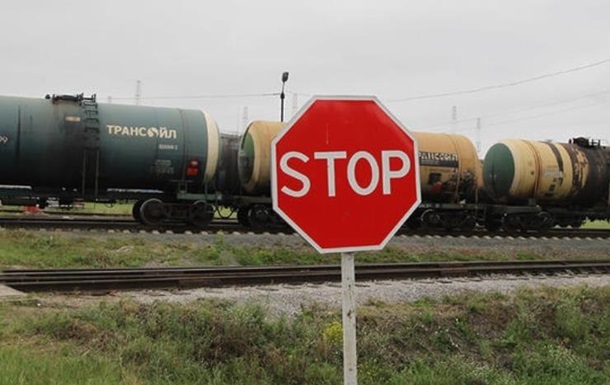
Уряд затвердив постанову, якою вводяться спеціальні мита на імпорт дизельного палива (трубопровідним транспортом) і скрапленого газу російського походження
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
Постановою КМУ від 17.07.2019 р. №624 запроваджується спеціальне мито на товари походженням з Російської Федерації, незалежно від інших видів мита у відсотках до митної вартості товарів за такими ставками:
1) для важких дистилятів (газойлів) за кодами згідно з УКТЗЕД 2710 19 43 00 — 2710 19 48 00, що ввозяться на митну територію України трубопровідним транспортом та поміщуються у митний режим імпорту:
з 1 серпня 2019 р. — 3,75%;
з 1 жовтня 2019 р. — 4%;
2) для скрапленого газу, що використовується як паливо, за кодом згідно з УКТЗЕД 2711 12 11 00, що ввозиться на митну територію України у митному режимі імпорту:
з 1 серпня 2019 р. — 1,75%;
з 1 жовтня 2019 р. – 3%.
Ця постанова набере чинності з дня її опублікування та діятиме до моменту припинення застосування Російською Федерацією дискримінаційних та/або недружніх дій щодо України.
Її було опубліковано в "Урядовому кур'єрі" від 23.07.2019 р. №138. Відповідно Постанова №624 почала діяти з 23 липня.
***
UPD Звертаємо увагу!
Уряд вніс зміни до постанови №624 в частині спецмита на скраплений газ російського походження. Про це тут.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
заступник керівника електронних сервісів редакції «Дебет-Кредит», авторка та редакторка новин і тематичних розсилок
Закінчила Українську академію друкарства (Львів) за спеціальністю «Видавнича справа і редагування». Має понад 20 років досвіду в журналістиці та медіа, спеціалізується на створенні, редагуванні та розвитку цифрового контенту.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
Бізнес пропонує синхронізувати роботу контрольних служб у пунктах пропуску, розширити функціональність «єЧерги» та запровадити швидкі маршрути для пріоритетних вантажів. Пропозиції передали Держмитслужбі
Бізнес закликає продовжити заборону на експорт металобрухту у 2027 році. Альтернативно, у разі її скасування, компанії-члени пропонують встановити експортне мито у розмірі 180 євро за тонну для всіх напрямків експорту
Придбали за кордоном товар, але з метою безпеки вирішили зберігати його на складі за кордоном? ДПС застерігає: без ввезення цього товару в Україну протягом 180 днів будуть порушені граничні строки ЗЕД-розрахунків. А за це загрожує сплата пені
Держмитслужба повідомила про тимчасові технічні труднощі під час обміну електронними повідомленнями в NCTS з митними адміністраціями інших країн. Це може спричиняти затримки транзитних операцій
Україна готує новий Митний кодекс на основі правил ЄС, який має наблизити українську митну систему до європейських стандартів. Законопроєкт уже ухвалено Верховною Радою у першому читанні
У місяці надання відпустки працівнику ЄСВ нараховано окремо на заробітну плату та відпускні. Виникла розбіжність 0,01 грн порівняно з розрахунком ЄСВ із сукупного доходу працівника за місяць. Який порядок відображення такого нарахування в бухгалтерському обліку?
З якої суми доходу роботодавець повинен утримати 50% аліментів у вересні 2026 року при загальному нарахованому доході 464 130,00 грн, якщо премія у сумі 302 000,00 грн була нарахована та виплачена 04.09.2026 р., а встановлена дата початку утримання за виконавчим документом — 08.09.2026 р.?
Працівник потрапив у ДТП у січні, лікувався з січня по травень, отримав 4 е-лікарняні з різними номерами випадків у різних закладах охорони здоров'я. У жовтні комісія склала акт Н-1/П і кваліфікувала нещасний випадок як пов'язаний із виробництвом, після чого ПФУ змінив причину непрацездатності. Чи оплачувати перші 17 календарних днів за кожним листком окремо, чи загалом за всіма? Чи потрібно змінювати номер випадку непрацездатності в е-лікарняних на єдиний і як діяти роботодавцю?