Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
ДПС подовжено терміни подання попередньої заявки-розрахунку про потребу в марках акцизного податку (J(F)1314302) на січень 2021 року до 11 листопада 2020 року (включно).
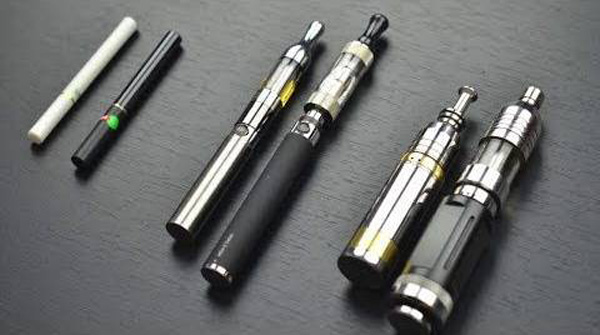
Такі зміни запроваджено у зв’язку з прийняттям постанови КМУ від 29.10.2020 р. №1037 «Деякі питання маркування марками акцизного податку тютюнових виробів і рідин, що використовуються в електронних сигаретах», яка оприлюднена 03.11.2020, та враховуючи стислі терміни подання попередньої заявки-розрахунку.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
ВРУ прийняла у ІІ читанні законопроєкт №15532 щодо перенесення термінів запровадження електронної простежуваності обігу алкогольних напоїв, тютюнових виробів та рідин для е-сигаретах
13 жовтня ВРУ прийняла законопроєкт №15532 - дата початку переходу на електронну акцизну марку перенесли на 1 липня 2027 року. Коли податківці надавали коментовану ІПК, вони про це ще не знали. Але їх поради залишаються актуальними і для 2027 року
Суттєво зменшилася кількість суб’єктів господарювання, які не дотримуються встановлених вимог щодо оплати праці на 93,3% скоротилася кількість підприємств, які не забезпечують мінімальний рівень оплати праці
Комітет з податкової політики рекомендував ВРУ перенести терміни запровадження еАкцизу на 1 липня 2027 року. Відповідний законопроєкт №15532 рекомендується прийняти за основу та в цілому
Помилки в зареєстрованій акцизній накладній виправляють шляхом складання та реєстрації розрахунку коригування в ЄРАН. Зокрема, це стосується помилок у реквізитах отримувача пального або спирту етилового
Чи потрібно відображати в таблиці 1.1 додатка 1 до декларації з ПДВ податкову накладну, яка на дату подання декларації вже зареєстрована в ЄРПН, але з порушенням граничного терміну реєстрації? Наприклад, податкова накладна від 15.09.2026 р. зареєстрована 07.10.2026 р., а декларація за вересень 2026 року подається після цієї дати
Податковий кодекс не забороняє юридичним особам сплачувати туристичний збір за фізичних осіб. Для профспілки така оплата має відповідати статутним цілям і бути передбачена відповідними документами
Платник ПДВ у серпні помилково склав і зареєстрував в ЄРПН податкову накладну без факту постачання. У вересні до неї складено та зареєстровано розрахунок коригування з кодом причини 103. Чи потрібно включати цю податкову накладну до податкових зобов'язань у декларації з ПДВ за серпень?
Питання методології обчислення середньооблікової кількості штатних працівників для визначення внеску на підтримку працевлаштування осіб з інвалідністю належить до повноважень Держпраці, Мінсоцполітики та Мінекономіки
Якщо платник хоче отримати паперову довідку про статус податкового резидента України поштою, він має подати лист довільної форми до контролюючого органу, якому адресована заява. Спосіб подання листа залежить від того, як подали саму заяву