- Наказ №43 скасували: чим зараз керуватися при списанні пального?
- Чому підприємству потрібно затвердити власні норми списання пального?
- Чим ризикує юрособа - платник ПДВ та податку на прибуток, якщо затверджених норм немає?
- Крок 1. Визначення та вибір базових лінійних норм (H_s)
- Крок 2. Нормування витрат пального для спеціального обладнання та спецавтомобілів
- Крок 3. Визначення коригуючих коефіцієнтів та додаткових надбавок
- Крок 4. Оформлення внутрішнього наказу про норми витрат пального
- Приклад розрахунку та встановлення норм
- Податкові ризики, які виникають під час списання пального
- Висновки та практичні рекомендації
Наказ №43 скасували: чим зараз керуватися при списанні пального?
Після скасування Наказу Мінтрансу від 10.02.1998 №43 в Україні відсутні обов’язкові державні норми списання пального.
На заміну скасованому документу для перехідного періоду (до розроблення та затвердження державного стандарту) Науково-технічною радою ДП «ДержавтотрансНДІпроект» 17.11.2023 (протокол №3) було ухвалено:
- Методичні рекомендації з нормування витрат палива, електричної енергії, мастильних, інших експлуатаційних матеріалів автомобілями та технікою (завантажити);
- Базові норми витрат, які є доповненням до цих Методрекомендацій (завантажити).
Ознайомитись з ними можна на сайті ДП «ДержавтотрансНДІпроект».
У чому особливість Методрекомендацій?
- Рекомендаційний характер. Методрекомендації не є нормативно-правовим актом, зареєстрованим у Мін'юсті, тому вони мають статус науково-методологічної бази та довідкового орієнтира.
- Орієнтир для податківців. Документ розроблено фаховим інститутом для забезпечення єдиного підходу під час перевірок та аудитів щодо обґрунтованості розрахунків нормативних витрат. Тому, якщо ваші норми списання пального відповідають цим Методрекомендаціям, це мінімізує суперечки з контролюючими органами.
Чому підприємству потрібно затвердити власні норми списання пального?
Оскільки державні норми скасували, то кожен суб'єкт господарювання зобов’язаний самостійно визначити та зафіксувати правила нормування у внутрішній документації. Це стосується навіть ФОПів, особливо на загальній системі оподаткування (про що ми розповідали тут).
Списання пального здійснюється на підставі наказу (розпорядження) керівника підприємства (пп. 3.5.8 Методрекомендацій). Без такого розпорядчого документа списати пальне в бухгалтерському та податковому обліку без ризиків неможливо.
Що повинен містити наказ про норми списання пального:
- Затверджений перелік автомобілів та закріплені за ними базові лінійні норми.
- Конкретні значення коригуючих коефіцієнтів (наприклад, за роботу в міському режимі, роботу в холодну пору року, роботу кондиціонера тощо) у межах, визначених Методрекомендаціями.
- Порядок документування умов експлуатації (унесення показників температури, заторів, маршрутів до подорожніх листів чи інших звітних документів).
Згідно з п. 1.9 Методрекомендацій, конкретні значення нормативних витрат палива підприємство встановлює залежно від фактичних потреб, але не вище гранично допустимих значень.
Чим ризикує юрособа - платник ПДВ та податку на прибуток, якщо затверджених норм немає?
Основні податкові ризики:
- Обґрунтування господарського спрямування: Списання пального в межах зафіксованих локальним наказом норм підтверджує його використання в господарській діяльності підприємства (п. 1.9 Методрекомендацій).
- Понаднормове списання та ПДВ: Якщо фактичні витрати пального перевищують встановлені норми без належного технічного та документального обґрунтування (актів контрольних замірів, ремонту тощо), податкові органи розцінюють таке пальне як використане поза господарською діяльністю. Це призводить до вимоги донарахувати «компенсуючі» податкові зобов'язання з ПДВ за п. 198.5 ПКУ.
- Податок на прибуток: Суми понаднормового списання можуть бути вилучені зі складу витрат під час податкової перевірки через відсутність належного первинного та розрахункового підтвердження їх обґрунтованості.
Практичні рекомендації:
- Перезатвердьте або оновіть локальний наказ: Якщо у ваших внутрішніх положеннях є посилання на скасований Наказ №43, внесіть зміни та зазначте, що норми встановлено на підставі Методичних рекомендацій та «Базових норм витрат» ДП «ДержавтотрансНДІпроект» від 17.11.2023.
- Не застосовуйте максимальні коефіцієнти «автоматично»: пп. 3.5.2 Методрекомендацій забороняє встановлювати граничні надбавки одночасно на весь автопарк і на увесь строк експлуатації – кожен коефіцієнт має застосовуватися за наявності фактичних обставин та фіксуватися у первинних документах.
Але якщо у вас ще немає наказу про затвердження норм списання пального, не поспішайте – спочатку вам доведеться пройти 4 важливі кроки:
- Крок 1. Визначення та вибір базових лінійних норм (H_s)
- Крок 2. Нормування витрат пального для спеціального обладнання та спецавтомобілів
- Крок 3. Визначення коригуючих коефіцієнтів та додаткових надбавок
- Крок 4. Оформлення внутрішнього наказу про норми витрат пального
Крок 1. Визначення та вибір базових лінійних норм (H_s)
Базова лінійна норма (Hs) – це основа для розрахунку нормативних витрат пального на 100 км пробігу (п. 1.2 Методрекомендацій). Вона вимірюється в літрах на 100 км (л/100 км) або в кубічних метрах на 100 км (м³/100 км) для стисненого газу (п. 1.2 Методрекомендацій).
Як їх визначити:
- Зверніться до Доповнення до Методрекомендацій (Базові норми витрат): знайдіть потрібну категорію автотранспорту в Розділі А (легкові автомобілі, автобуси, вантажні бортові, тягачі, самоскиди, фургони) (п. 1.2 Методрекомендацій).
- Здійсніть точну ідентифікацію моделі: оскільки сучасні автомобілі мають різне комплектування, звірте показники вашого авто з таблицями (п. 1.2 Методрекомендацій):
- робочий об'єм двигуна (Vp, см³);
- номінальну потужність (Ne, кВт);
- тип коробки передач (КП);
- колісну формулу та модифікацію двигуна.
- Зафіксуйте базову норму: якщо всі технічні параметри збігаються, знайдене значення Hs береться за основу для внутрішнього наказу підприємства (пп. 3.5.8 Методрекомендацій).
Увага!
Якщо модель не має істотних відмінностей у двигуні та трансмісії від базової, але відрізняється спорядженою масою (наприклад, через встановлення додаткового обладнання чи фургона), застосовується базова норма базової моделі з коригуванням на зміну маси (п. 2.1.2 Методрекомендацій).
Якщо придбаного автомобіля або його конкретної модифікації немає в таблицях «Базових норм витрат», підприємство має два законних шляхи врегулювання нормування:
Варіант А. Замовлення розробки тимчасової індивідуальної норми в ДП «ДержавтотрансНДІпроект»
Це найбезпечніший варіант з точки зору податкових ризиків, оскільки норма розробляється та верифікується спеціалізованим інститутом (п. 2.1.5 Методрекомендацій).
Процедура:
- Підприємство заповнює Заявку та Ідентифікаційну анкету за формою з Додатка 4 до Методрекомендацій.
- Документи надсилаються до ДП «ДержавтотрансНДІпроект» разом із копіями технічних паспортів.
- Інститут розробляє тимчасову індивідуальну норму на період її апробації (тривалістю до 2 років) (п. 2.1.5 Методрекомендацій).
- Наданий висновок із нормою затверджується наказом керівника підприємства (п. 2.1.5, п.п. 3.5.8 Методрекомендацій).
Варіант Б. Самостійне встановлення норми на основі контрольних замірів
Оскільки Методрекомендації мають рекомендаційний характер, підприємство має право самостійно розробити та затвердити базову норму на основі реальних випробувань.
Процедура:
- Наказом керівника створюється комісія (не менше 3 осіб: механік, бухгалтер, водій тощо) (п. 2.2.1 Методрекомендацій).
- Проводяться контрольні заміри витрати пального на справному автомобілі в стандартних умовах експлуатації (п. 2.2.2 Методрекомендацій).
- Рекомендовано застосовувати метод «доливання до повного бака» на рівній площадці АЗС (п. 3.5.6 Методрекомендацій) та провести не менше трьох заїздів для усереднення результату (п. 2.2.2 Методрекомендацій).
- Результати замірів оформлюються Актом контрольного заміру за довільною формою або за формою Додатка 6 до Методрекомендацій.
- Розрахована середня витрата пального затверджується як базова норма у внутрішньому наказі (п.п. 3.5.8 Методрекомендацій).
Практичні рекомендації:
- Зіставте дані паспортів: під час перевірок податківці порівнюють маркування двигуна та тип КП у техпаспорті авто з таблицями ДП «ДержавтотрансНДІпроект». Не застосовуйте норму схожої моделі, якщо збігаються не всі технічні параметри.
- Не плутайте WLTP/паспортні дані з нормою: витрата пального, зазначена у технічній документації або паспорті заводу-виробника (WLTP/NEDC), є суто випробувальним орієнтиром. Вона не може автоматично використовуватись як норма списання без проведення контрольних замірів або затвердження індивідуальної норми.
Крок 2. Нормування витрат пального для спеціального обладнання та спецавтомобілів
Створення та порядок роботи комісії підприємства
Для встановлення норм витрат пального на роботу спеціального обладнання (автокранів, компресорів, автовишок, бетононасосів тощо) чи спеціальних автомобілів, які відсутні в розділі Б «Базових норм витрат», наказом керівника підприємства створюється спеціальна комісія у складі не менше ніж 3 осіб (механік, інженер з транспорту, бухгалтер тощо).
Комісія визначає порядок розрахунку залежно від наявності технічних даних заводу-виробника.
Оформлення Акта встановлення норми за технічною документацією (Додаток 5)
Якщо в документації заводу-виробника спеціального обладнання наведено технологічні норми або технічні характеристики, достатні для розрахунку споживання пального (наприклад, витрата пального за годину роботи обладнання при номінальній потужності), комісія розраховує тимчасову норму без проведення польових випробувань.
Який порядок дій з оформлення Акту?
- Комісія вивчає технічний паспорт/інструкцію з експлуатації обладнання.
- Проводиться розрахунок тимчасової норми на годину роботи (л/год) або на одну технологічну операцію (л/операцію).
- Складається Акт встановлення тимчасової норми витрати палива на роботу спеціального обладнання автомобілів за формою Додатка 5 до Методрекомендацій.
- До акта обов'язково додається витяг із документації заводу-виробника та письмові розрахунки.
Проведення контрольних замірів та складання Акта замірів (Додаток 6)
Якщо в паспортах обладнання відсутні нормативні показники витрати пального або необхідні для розрахунку технічні дані, комісія зобов'язана провести контрольні заміри в реальних умовах.
Правила проведення замірів:
- Об'єкт випробувань. Заміри виконуються на 3 технічно справних автомобілях/обладнанні (якщо на підприємстві є така кількість однакових моделей; якщо менше – допускається на наявних).
- Погодні умови. Випробування проводять за температури навколишнього середовища не нижче -10 °C (виняток – спеціальна зимова техніка: снігонавантажувачі, плужно-щіткові машини).
- Кількість випробувань. Здійснюється не менше ніж 3 контрольні заміри на кожну технологічну операцію, годину роботи чи пробіг при виконанні спеціальної роботи.
- Методика. Використовується замір доливанням пального до повного бака до і після виконання конкретного обсягу робіт із фіксацією часу роботи обладнання за мотогодинами або одометром.
Результати усереднюються та оформлюються Актом проведення замірів витрат палива спеціальними автомобілями (чи спеціальним обладнанням) за формою Додатка 6 до Методрекомендацій.
Процедура експертизи та реєстрації акта в ДП «ДержавтотрансНДІпроект»
Щоб тимчасова норма набула юридичної сили для податкових органів, акт має пройти державну експертизу.
Таблиця 1. Етапи державної експертизи акту встановлення тимчасової норми витрати палива на роботу спеціального обладнання автомобілів
| Етап | Зміст та дії бухгалтера / комісії | Нормативна підстава |
| 1. Підготовка пакета документів | Оформлюється Заявка за формою Додатка 4 до Методрекомендацій та додається один завірений примірник складеного Акта (за формою Додатка 5 або Додатка 6). | п. 2.2.3, Додатки 4–6 Методрекомендацій |
| 2. Подання та оплата | Документи надсилаються до ДП «ДержавтотрансНДІпроект» (на e-mail: fuel@insat.org.ua). Надання послуги здійснюється на умовах Договору приєднання (оферти), розміщеного на офіційному сайті інституту. | Договір приєднання ДП «ДержавтотрансНДІпроект» |
| 3. Експертиза та реєстрація | Фахівці інституту перевіряють обґрунтованість розрахунків чи методику замірів (термін – до 10 робочих днів). У разі позитивного висновку на акті проставляється реєстраційний номер, підпис керівника інституту та печатка. | п. 3.2 Договору приєднання |
| 4. Введення в дію | Зареєстрований акт повертається підприємству. Тимчасова індивідуальна норма набуває чинності тільки після реєстрації та видачі внутрішнього наказу керівника підприємства. | п. 2.2.3 Методрекомендацій |
Практичні рекомендації:
- Не списуйте пальне за нереєстрованими актами. Списання пального на спеціальне обладнання на підставі лише внутрішнього акта замірів (без реєстраційного штампа ДП «ДержавтотрансНДІпроект») розцінюється ДПС як списання за самовільно встановленими нормами, що створює ризики донарахування ПДВ.
- Строк дії тимчасових норм. Тимчасові індивідуальні норми, розроблені та зареєстровані інститутом, є чинними протягом періоду апробації (тривалістю до 2 років) або до моменту включення відповідних норм до загальних «Базових норм витрат».
Крок 3. Визначення коригуючих коефіцієнтів та додаткових надбавок
Систематизація основних коригуючих коефіцієнтів
Базова лінійна норма (Hs) відображає споживання пального у стандартних умовах руху. Для урахування реальних умов експлуатації (погодні умови, міський трафік, стан доріг, простій з увімкненим двигуном) застосовується система коригуючих коефіцієнтів, які підвищують або знижують базову норму (п. 3.5.1 Методрекомендацій).
Таблиця 2. Найбільш популярні коефіцієнти при списанні пального
| Вид надбавки / умова експлуатації | Граничний розмір | Нормативна підстава | Особливості та умови застосування |
| Робота в холодну пору року (залежно від середньої температури) | від 2% (0...-5 °C) до 12% (нижче -25 °C) | пп. 3.1.1.1 Методрекомендацій | Застосовується до лінійної норми за фактичною середньою температурою повітря за звітний період. |
| Пробіг перших 2 км після тривалої стоянки (≥ 1 год) | від 2% (0...-5 °C) до 12% (нижче -25 °C) | пп. 3.1.1.2 Методрекомендацій | Додається до «температурної» надбавки з пп. 3.1.1.1 виключно на перші 2 км пробігу за наявності великої кількості коротких поїздок. |
| Робота в міських умовах | від 5% до 15% | пп. 3.1.4 Методрекомендацій | Малі міста та промзони – до 5%; обласні центри – до 10%; міста-мільйонники (Київ, Харків, Дніпро, Одеса тощо) – до 15%. Для гібридних авто норма зменшується на 5%. |
| Рух у заторах та понижені швидкості (< 20 км/год) | до 10% | пп. 3.1.6 Методрекомендацій | Застосовується на частину маршруту з ускладненим рухом (ремонт доріг, години «пік»). |
| Вимушений простій у заторах з увімкненим двигуном | до 5% від базової норми за 1 год простою | п. 3.4.4 Методрекомендацій | Додаткова норма на час простою. За потреби коригується на надбавку за обігрів/охолодження салону за п.п. 3.1.13. |
| Робота кондиціонера / обігрів салону | до 0,5%–2% (обігрів), до 5%–10% (кондиціонер) | пп. 3.1.13 Методрекомендацій | Обігрів узимку (до 2%) або кондиціонер улітку (від +20 °C – 5%, понад +30 °C – 10%). Для легкових авто коригується на об'єм двигуна: KВП = 2000 / Vp. |
| Запуск двигуна на рідкому паливі для ГБА | від 0,5% (вище +15 °C) до 5% (нижче -15 °C) | п. 3.4.5 Методрекомендацій | Відсоток від базової норми на рідкому паливі на кожен календарний день експлуатації при запуску на бензині з подальшим переходом на газ. |
Формула розрахунку сумарного коефіцієнта коригування (KΣ)
У разі одночасної дії кількох факторів розраховується сумарний коефіцієнт коригування (KΣ), який є алгебраїчною сумою всіх застосованих надбавок та знижок (п. 3.3 Методрекомендацій):
KΣ = K1 + K2 + … + Kn (п. 3.3 Методрекомендацій)
Якщо підприємство застосовує понижувальні коефіцієнти (наприклад, за рух поза містом зі швидкістю до 90 км/год від -15% до -30% за пп. 3.2.1 Методрекомендацій), вони підставляються у формулу зі знаком мінус (п. 3.3 Методрекомендацій).
Заборонено встановлювати максимальні (граничні) значення коефіцієнтів одночасно на весь автопарк підприємства та на весь строк його експлуатації (пп. 3.5.2 Методрекомендацій). Кожен коефіцієнт має застосовуватися за наявності фактичних обставин та бути обґрунтованим.
Фіксація та документування умов експлуатації
Щоб у контролюючих органів не виникло сумнівів щодо правомірності застосування коригуючих коефіцієнтів, на підприємстві має бути налагоджено чіткий порядок документування:
- Визначення температурних показників (примітки 1–3 до пп. 3.1.1.1 Методрекомендацій):
- Джерелом даних про температуру можуть бути: офіційні зведення Укргідрометцентру, дані супутникового GPS-моніторингу, задокументовані записи у внутрішньому Журналі обліку вимірювання температури (заміри проводяться термометром із похибкою не більше ±1 °C у затінку) або показники штатного бортового термометра авто.
- У внутрішньому розпорядчому документі фіксується порядок розрахунку середньої температури за звітний період (доба, зміна або конкретні години експлуатації).
- Первинна документація (п. 3.5.4, п. 3.5.7 Методрекомендацій):
- Усі фактори руху (маршрут, простій у заторах, показники температури, пробіг у важких умовах) фіксуються у подорожніх листах, реєстраційних листах тахографа або роздруківках (звітах) систем GPS-навігації.
- Відсутність фіксації конкретного фактора у первинному документі розцінюється податковими органами як безпідставне понаднормове списання пального.
Практичні рекомендації:
- Пропишіть порядок вимірювання температури в наказі. Чітко вкажіть джерело інформації (наприклад, сайт meteo.gov.ua або дані власного журналу на 8:00 та 17:00), щоб уникнути розбіжностей під час перевірки.
- Не дублюйте затори та міський режим «всліпу». Якщо автомобіль рухався містом, коефіцієнт за міський режим (пп. 3.1.4) покриває стандартний міський трафік. Надбавку за простій у заторах (п. 3.4.4) або понижену швидкість (пп. 3.1.6) додають лише за умови фактичного обґрунтованого затору, зафіксованого у первинних документах чи системі GPS (пп. 3.1.6, п. 3.5.4).
Крок 4. Оформлення внутрішнього наказу про норми витрат пального
Структура та обов’язкові реквізити наказу керівника
Внутрішній наказ (розпорядження) керівника підприємства – це головний документ, який надає правомірності списанню пального у бухгалтерському обліку та підтверджує зв'язок таких витрат із господарською діяльністю (п. 1.9, пп. 3.5.8 Методрекомендацій).
Обов'язкові елементи наказу:
- Преамбула: обґрунтування видачі наказу з посиланням на «Методичні рекомендації з нормування витрат палива...» та «Базові норми витрат» ДП «ДержавтотрансНДІпроект» від 17.11.2023.
- Розпорядча частина:
- Затвердження переліку автомобілів підприємства із зазначенням марки, моделі, державного номера та закріплених базових лінійних норм (Hs) (пп. 3.5.8 Методрекомендацій).
- Встановлення переліку та конкретних граничних розмірів коригуючих коефіцієнтів, які можуть застосовуватися на підприємстві (пп. 3.5.8 Методрекомендацій).
- Визначення порядку фіксації умов експлуатації (визначення температури, заторів, маршрутів).
- Призначення осіб, відповідальних за облік, контроль та списання пального (пп. 3.5.8 Методрекомендацій).
Затвердження норм, конкретизація коефіцієнтів та термінів їх дії
Під час складання наказу важливо чітко розмежувати постійні та тимчасові значення.
- Базові норми: встановлюються як постійні та діють до зміни складу автопарку або коригування нормативів.
- Коригуючі коефіцієнти: зазначаються із визначенням чітких умов та термінів їх застосування (пп. 3.5.8 Методрекомендацій):
- «Зимова» надбавка: зазначається градація відсотків залежно від фактичної температури повітря (пп. 3.1.1.1 Методрекомендацій). Період дії – за наявності відповідної температури.
- Міський режим: фіксується конкретний відсоток для кожного міста, де експлуатується авто (наприклад, 10% для обласних центрів, 15% для Києва) (пп. 3.1.4 Методрекомендацій).
- Кондиціонер / обігрів салону: затверджується умова застосування (наприклад, улітку при температурі повітря від +20 °C) (пп. 3.1.13 Методрекомендацій).
Увага!
Заборонено затверджувати в наказі єдину максимальну надбавку «на весь рік» для всього транспорту підприємства (пп. 3.5.2 Методрекомендацій).
У документі має бути зафіксовано алгоритм, за яким бухгалтер щомісяця (щодекади) розраховує фактичний сумарний коефіцієнт (KΣ) на основі первинних даних.
Таблиця 3. Обов'язки посадових осіб в наказі про затвердження норм списання пального
| Посадова особа | Кола обов’язків та відповідальності | Документальне оформлення |
| Водій | Внесення точних даних про пробіг, маршрут, простій, роботу спеціального обладнання та температурні умови. | Подорожній лист / Звіт про поїздки |
| Механік / Відповідальний за транспорт | Перевірка технічного стану, знімання показників одометра, фіксація даних GPS, заповнення Журналу вимірювання температури (примітка 1 до пп. 3.1.1.1 Методрекомендацій). | Підпис у подорожньому листі, Акт контрольного заміру (Додаток 6) |
| Бухгалтер | Перевірка первинних документів, розрахунок нормативних витрат за формулою (п. 4.1 Методрекомендацій), розрахунок відхилень (економія/перевитрата), відображення списання в обліку. | Акт списання пального |
Практичні рекомендації:
Додайте табличну частину до наказу: Згрупуйте автомобілі, їх базові норми та дозволені коефіцієнти в додаток до наказу – це спростить роботу бухгалтера під час щомісячного перевіряння розрахунків.
Передбачте альтернативне джерело температурних даних: У наказі пропишіть конкретний сайт Укргідрометцентру чи конкретне джерело GPS-моніторингу, звідки бухгалтер братиме офіційні дані про температуру для підтвердження «холодних» надбавок (примітка 1 до пп. 3.1.1.1 Методрекомендацій).
Приклад розрахунку та встановлення норм
Підприємство використовує для службових поїздок легковий автомобіль Renault Duster 1.5 dCi (дизель), держ. №KA 4812 BC (робочий об'єм двигуна Vp = 1461 см3).
- Базова лінійна норма (Hs): 5,8 л/100 км (Таблиця А.2.4 Доповнення до Методрекомендацій).
- Фактичний пробіг за зміну (S): 180 км (маршрут у межах обласного центру з виїздом у передмістя).
- Умови експлуатації за день (підтверджені подорожнім листом та даними Гідрометцентру):
- Рух у міських умовах обласного центру: надбавка K1 = +10% (пп. 3.1.4 Методрекомендацій).
- Робота в холодну пору року при середній температурі -7℃: надбавка K2 = +4% (пп. 3.1.1.1 Методрекомендацій).
- Використання обігріву салону та скла при температурі нижче 0℃: базова надбавка 1% (пп. 3.1.13 Методрекомендацій), яка коригується на коефіцієнт використання потужності двигуна (KВП): KВП = 2000 / Vp = 2000 / 1461 = 1,369; K3 = 1% х 1,369 = +1,369% (пп. 3.1.13 Методрекомендацій).
Алгоритм розрахунку:
- Визначаємо сумарний коригуючий коефіцієнт (KΣ): KΣ = K1 + K2 + K3 = 10% + 4% + 1,369% = 15,369% (п. 3.3 Методрекомендацій)
- Розраховуємо нормативну витрату пального (Qн) за формулою п. 4.1 Методрекомендацій: Qн = 0,01 х Hs х S х (1 + 0,01 х KΣ); Qн = 0,01 х 5,8 х 180 х (1 + 0,01 х 15,}369 = 10,44 х 1,15369 = 12,045 л.
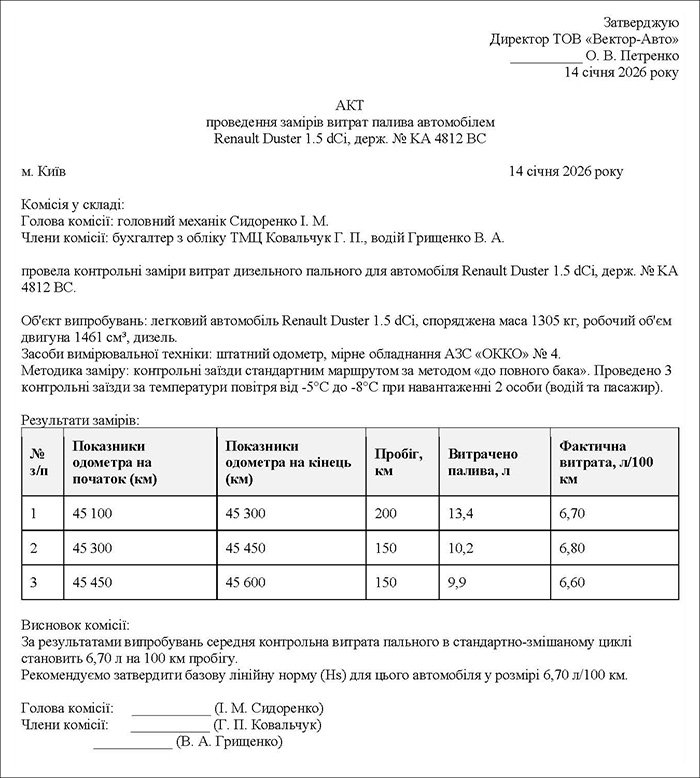
Якщо автомобіль новий або відсутній у базових таблицях, комісія підприємства складає Акт проведення контрольних замірів (зразок 1).
Зразок 1. Акт проведення замірів витрат пального
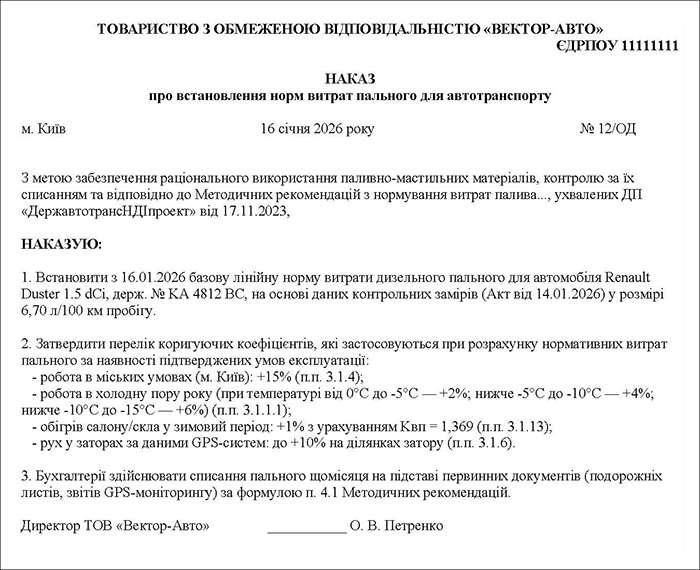
Зразок 2. Наказ про встановлення норм витрат пального для автотранспорту
Податкові ризики, які виникають під час списання пального
- Понаднормове списання та ПДВ. Списання пального в межах зафіксованих внутрішнім наказом норм є гарантією підтвердження його використання в господарській діяльності. Якщо фактична витрата перевищує зафіксовану норму без належного обґрунтування (актів випробувань, ремонтних відомостей), податкові органи трактують понаднормове пальне як використане поза господарською діяльністю та нараховують «компенсуючі» податкові зобов'язання з ПДВ за п. 198.5 ПКУ.
- Податок на прибуток. У бухгалтерському обліку все фактично витрачене пальне включається до витрат підприємства (на підставі первинних документів). Проте під час перевірок ДПС намагається вилучити понаднормові витрати зі складу витрат, що впливають на об'єкт оподаткування податком на прибуток, зауважуючи на їх економічній необґрунтованості.
- Захист при перевірці. Методичні рекомендації ДП «ДержавтотрансНДІпроект» мають довідковий характер. Якщо підприємство має затверджений внутрішній наказ, Акт контрольних замірів та належно оформлені подорожні листи (чи звіти GPS), що підтверджують виробничий характер поїздок, фінансові санкції ДПС за понаднормове списання є неправомірними.
Висновки та практичні рекомендації
Щоб забезпечити повну податкову та бухгалтерську безпеку під час обліку та списання пально-мастильних матеріалів, підприємство має впровадити чіткий алгоритм дій:
- Затвердити локальний наказ про нормування. Видати внутрішній розпорядчий документ із базовими нормами та переліком дозволених коригуючих коефіцієнтів з посиланням на Методичні рекомендації ДП «ДержавтотрансНДІпроект».
- Оформити відсутні норми. Для нових або спеціальних авто проводити контрольні заміри з оформленням Акта замірів або замовляти розробку тимчасових норм у ДП «ДержавтотрансНДІпроект».
- Налагодити якісний первинний облік. Забезпечити щоденне/щорейсове внесення до подорожніх листів чи систем GPS-моніторингу даних про маршрут, показники одометра, температурні умови, затори та роботу спеціального обладнання.
- Контролювати розрахунок коригуючих коефіцієнтів. Застосовувати надбавки («холодні», міський режим, затори, обігрів салону) виключно за наявності фактичних обставин, зафіксованих у первинних документах.
Після затвердження норм списання пального на підприємстві:
- Складайте службові записки у разі перевитрати. Якщо фактична витрата пального перевищила розраховану нормативну (наприклад, через складні погодні умови чи вимушений об'їзд), водій або механік має скласти службову записку з поясненням причин. На її підставі керівник видає окреме розпорядження про проведення додаткового списання з обґрунтуванням його господарського спрямування.
- Своєчасно переглядайте норми. Якщо фактична витрата автомобіля постійно перевищує встановлену базову норму через знос двигуна або зміну умов роботи, не нараховуйте щомісячну перевитрату – проведіть повторні контрольні заміри та затвердіть нову індивідуальну норму.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз




