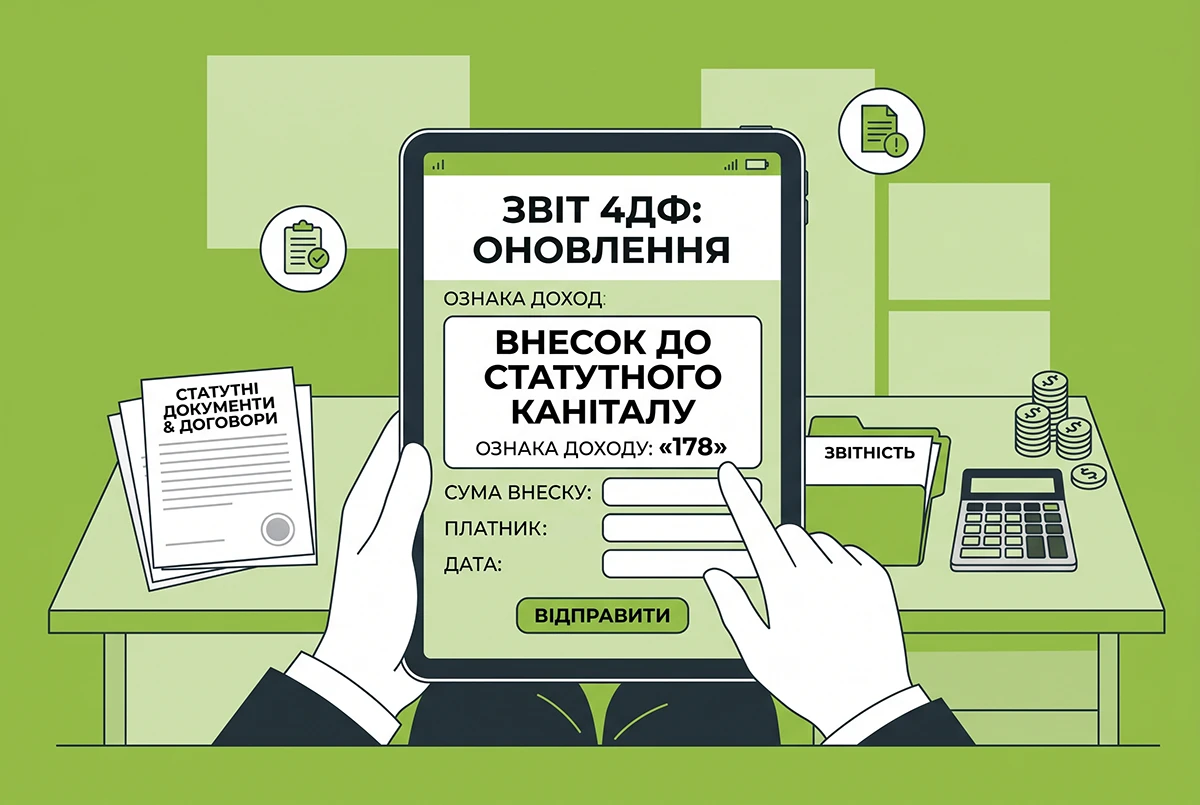
ДПС у Тернопільській області розповіла, що внесок фізичної особи до статутного капіталу юридичної особи має особливість: його потрібно відобразити у додатку 4ДФ, хоча ПДФО та військовий збір із такої суми не нараховуються.
Юридичні особи – податкові агенти подають Податковий розрахунок сум доходу, нарахованого (сплаченого) на користь фізичних осіб, сум утриманого з них податку та сум нарахованого єдиного внеску. Розрахунок подається за відповідний звітний період у разі нарахування доходів фізичним особам.
Згідно з Довідником ознак доходів, внесок фізичної особи до статутного капіталу юридичної особи – емітента корпоративних прав в обмін на такі права відображається в 4ДФ за ознакою доходу «178».
Водночас сума майнового та немайнового внеску до статутного капіталу в обмін на корпоративні права не включається до оподатковуваного доходу фізичної особи. Відповідно, ПДФО з такої суми не нараховується. Також такий дохід звільняється від військового збору.
Тому у додатку 4ДФ:
- графа 3а – сума нарахованого доходу;
- графа 3 – сума фактично виплаченого доходу;
- графи 4а, 4, 5а та 5 – прочерки;
- графа 6 – ознака доходу «178».
Де почитати більше про Єдину звітність з ЄСВ, ПДФО та ВЗ для юросіб і ФОП у 2026 році?
Форми Єдиної звітності з ЄСВ, ПДФО та ВЗ (для юросіб та фізосіб-підприємців) було затверджено Наказом Міністерства фінансів України від 13.01.2015 №4 (із останніми змінами, внесеними наказом Мінфіну від 07.05.2026 №243). Вони набрали чинності з 17 липня 2026 р., однак ДПСУ заявила, що застосування форм починається із 01 серпня 2026 р.
Бланк Єдиної звітності з ЄСВ, ПДФО та ВЗ для юросіб, терміни її подання і сплати, а також іншу корисну інформацію дивіться на нашому сайті за посиланням. Про заповнення нової місячної форми Єдиної звітності з ЄСВ, ПДФО та ВЗ для юросіб, за якою вперше звітували в серпні (за липень 2026 року), читайте тут:
- Єдина звітність з ЄСВ, ПДФО та ВЗ (місячна форма) з липня 2026 р.: інструкція із заповнення та подання;
- Додатки до Єдиної звітності для юросіб з липня 2026 р. (місячна форма): інструкція із заповнення та подання.
Також ДПС запровадила формати для нової форми єдиної звітності для юросіб (J0500111) і відповідні додатки до неї.
Бланк Єдиної звітності з ЄСВ, ПДФО та ВЗ для ФОП та фізосіб, які здійснюють незалежну професійну діяльність, терміни її подання і сплати, а також іншу корисну інформацію дивіться на нашому сайті за посиланням. Про нову квартальну форму Єдиної звітності з ЄСВ, ПДФО та ВЗ для ФОП і самозайнятих фізосіб, за якою вперше звітували теж в серпні (але за ІІ квартал 2026 року), читайте тут:
- Єдина квартальна звітність з ЄСВ, ПДФО та ВЗ для ФОП за ІІ кв. 2026 року: інструкція із заповнення та подання;
- Додатки до Єдиної звітності для ФОП за ІІ кв. 2026 р.: інструкція із заповнення та подання.
Також ДПС запровадила формати для нової форми єдиної звітності для ФОП (F0500111) і відповідні додатки до неї.
Інші корисні посилання:
- Про те, як виправляти помилки у місячний формі Єдиної звітності з ПДФО, ВЗ та ЄСВ – читайте у аналітиці.
- А про те, які штрафи передбачені за неподання чи несвоєчасне подання єдиної звітності з ПДФО, ВЗ та ЄСВ – у цій статті.
- Нарешті, всі новини від редакції «Дебет-Кредит» щодо єдиної звітності дивіться за посиланням.