Одна винагорода – два місяці у звітності
Якщо нарахування та виплата винагороди за цивільно-правовим договором припадають на різні місяці, дохід фізособи відображають у додатку 4ДФ за обидва місяці. Але чи потрібно двічі враховувати виконавця в рядку 05 «Працювало за цивільно-правовими договорами»?
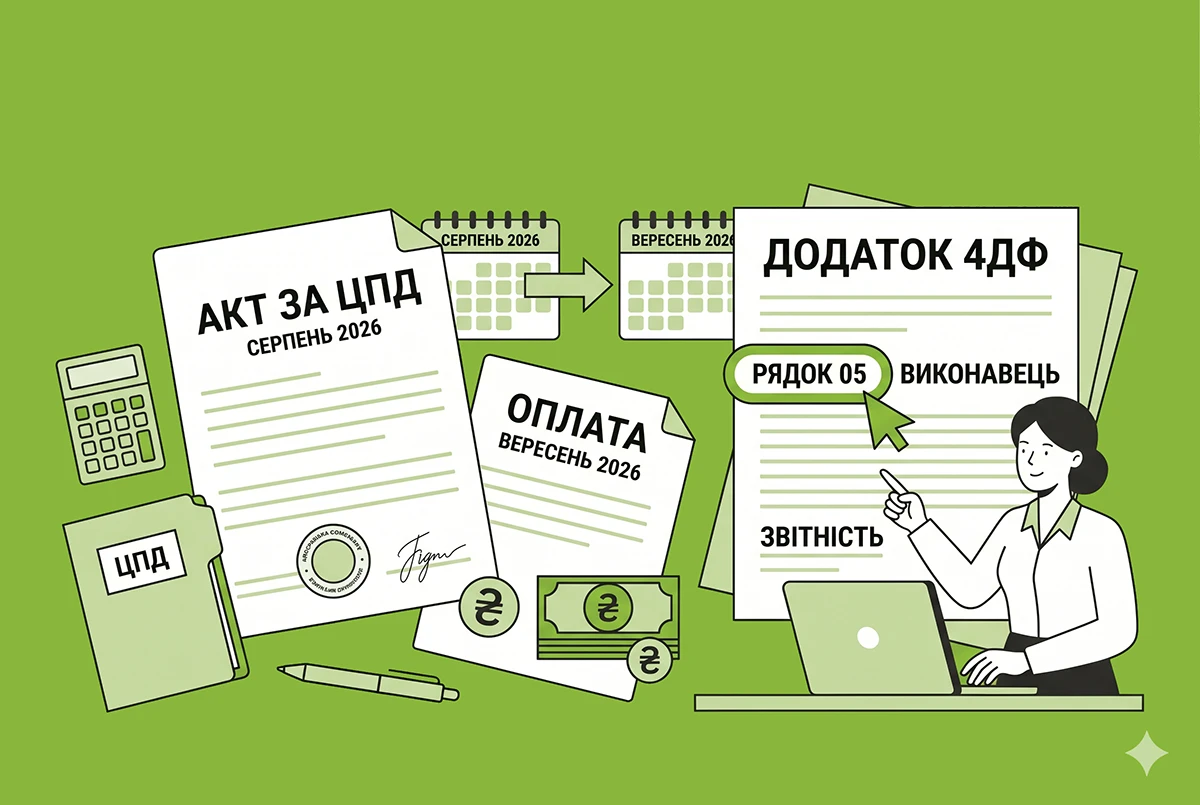
Саме таку ситуацію розглянула ДПС у листі від 09.10.2026 №1166/2/99-00-21-01-01-02: винагороду за ЦПД нараховано в серпні 2026 року, а виплачено у вересні. У запитанні зазначено, що за серпень заповнюють графи 3а, 4а, 5а, а за вересень – графи 3, 4, 5. Невизначеність виникла щодо кількості осіб у загальній частині додатка.
Що відповіла ДПС?
Податківці послалися на пп. 1 п. 4 підрозд. 2 розд. II з урахуванням п. 2 підрозд. 2 розд. III Порядку, затвердженого наказом Мінфіну від 13.01.2015 №4.
За наведеним у листі правилом у рядку 05 зазначають кількість осіб, які працюють за ЦПД у звітному періоді та яким нараховують дохід з ознакою «102».
Отже, ДПС пов’язує заповнення рядка 05 саме з нарахуванням доходу, а не з виплатою раніше нарахованої винагороди. Це правило стосується як додатка 4ДФ до Розрахунку юридичних осіб, так і додатка ФІЗ-4ДФ до Розрахунку ФОП та осіб, які провадять незалежну професійну діяльність.
Як застосувати відповідь до серпня та вересня?
Із відповіді ДПС випливає такий порядок:
- за серпень фізособу враховують у рядку 05, оскільки цього місяця їй нарахували винагороду з ознакою доходу «102».
- за вересень сам факт виплати серпневої винагороди не дає підстав повторно враховувати цю особу в рядку 05.
Водночас це не означає, що виплату можна не показувати в персоніфікованих відомостях додатка за вересень. Відображення виплаченого доходу та визначення кількості осіб у рядку 05 – різні показники.
Якщо ж у вересні цій самій фізособі нарахують нову винагороду за ЦПД з ознакою «102», її знову враховують у рядку 05 – уже через вересневе нарахування.
Кого ще не потрібно включати до рядка 05?
Не кожна виплата за цивільно-правовим договором впливає на цей показник. Раніше ми розповідали про заповнення рядка «Працювало за ЦПД» у разі відносин із ФОПами: підприємницькі доходи відображають з ознакою «157», тому таких ФОПів до рядка 05 не включають.
Таким чином, у розглянутій ситуації виконавця враховують у рядку 05 за серпень – місяць нарахування винагороди. У вересні лише її виплата цей показник не збільшує.
Увага!
Все про єдину звітність з ПДФО, ВЗ та ЄСВ (місячна та квартальна форма) у 2026 році – посилання на нові бланки для ФОП та юридичних осіб, докладні інструкції із їх заповнення та подання, складання додатків до Податкового розрахунку, виправлення помилок, штрафи за неподання чи несвоєчасне подання єдиної звітності з ПДФО, ВЗ та ЄСВ – читайте у путівнику від редакції «Дебет-Кредит»: