- Що саме і з якої дати змінюється для бухгалтерів?
- До яких нормативних документів внесено зміни?
- Для чого потрібні ці зміни?
- Наказ про облікову політику – нова обов'язкова умова для мікро та малих підприємств
- Що змінилося в спрощеній фінзвітності?
- Що змінилось у Фінансовому звіті малого підприємства (Форми №1-м та №2-м)
- Що змінилось у Фінансовому звіті мікропідприємства (Форми №1-мс та №2-мс)
- Що змінилося в Спрощеному Плану рахунків бухгалтерського обліку?
- Покроковий алгоритм підготовки бухгалтера до 2027 року
Що саме і з якої дати змінюється для бухгалтерів?
Міністерство фінансів України затвердило зміни до спрощеного бухгалтерського обліку та фінансової звітності для суб'єктів малого та мікропідприємництва.
Ключовими нормативними документами є:
- Наказ Мінфіну від 15.09.2026 №483 «Про затвердження Змін до деяких нормативно-правових актів Міністерства фінансів України з бухгалтерського обліку» (зареєстровано в Міністерстві юстиції України 30.09.2026 за №1304/46698);
- Наказ Мінфіну від 02.10.2026 №520, яким внесено уточнювальні правки до Наказу №483.
Обидва накази були офіційно опубліковані в «Офіційному віснику України» 23 жовтня 2026 року, про що ми повідомляли у цій новині. Однак, зміни, які в них передбачені, почнуть діяти з 01 січня 2027 року.
Важливо!
Річну фінансову звітність за 2026 рік малі та мікропідприємства складатимуть і подаватимуть ще за старими (діючими) формами. Усі оновлені форми звітності та новий План рахунків застосовуються, починаючи зі звітних періодів 2027 року.
До яких нормативних документів внесено зміни?
Наказ №483 комплексно змінює чотири базові стандарти та системи обліку (п. 1–3 Змін до Наказу №483):
- НП(С)БО 25 «Спрощена фінансова звітність», затверджене наказом Мінфіну від 25.02.2000 №39 (змінено порядок оцінки активів, структуру Балансу та Звіту про фінрезультати);
- Спрощений План рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств, затверджений наказом Мінфіну від 19.04.2001 №186 (введено нові субрахунки та переглянуто призначення існуючих);
- Форму №5 «Примітки до річної фінансової звітності»;
- НП(С)БО 1 «Загальні вимоги до фінансової звітності» та НП(С)БО 29 «Фінансова звітність за сегментами» (у частині оновлення загальних реквізитів і підписантів).
Зміни щодо форм фінзвітності для великих та середніх підприємств ми розглянемо в інших статтях (щодо кожної форми - окремо). А зараз розглянемо зміни, які стосуються малих та мікропідприємств, оскільки вони є більш кардинальними.
Для чого потрібні ці зміни?
Суть реформи полягає у посиленні деталізації та прозорості фінансових показників малого бізнесу. Тобто, спрощений бухоблік стає менш спрощеним і все більше наближається до звичайного. Мінфін відходить від надмірного укрупнення статей і наближає порядок відображення капіталу, зобов'язань, нематеріальних активів та адміністративних витрат до загальних бухоблікових правил.
Важливо!
Завдяки тому, що наказ був опубликований наприкінці жовтня, а зміни запрацюють з 1 січня, Мінфін надав юрособам понад два місяці для адаптації внутрішнього бухгалтерського обліку до нових вимог.
Що треба зробити бухгалтеру вже зараз:
- Не застосовувати нові форми при складанні річного звіту за 2026 рік.
- Запланувати на IV квартал 2026 року аудит діючого наказу про облікову політику та налаштувань бухгалтерського програмного забезпечення.
Наказ про облікову політику – нова обов'язкова умова для мікро та малих підприємств
У діючій редакції стандарту мікропідприємства та непідприємницькі товариства мають законне право застосовувати три базові бухоблікові спрощення (п. 7 розд. І НП(С)БО 25):
- Необоротні активи: оцінювати та обліковувати тільки за первісною вартістю без урахування зменшення корисності та без проведення переоцінки до справедливої вартості.
- Забезпечення (резерви) витрат: не створювати забезпечення майбутніх витрат і платежів (зокрема, резерв відпусток, резерв на виконання гарантійних зобов'язань тощо), а визнавати такі витрати безпосередньо у періоді їх фактичного понесення.
- Дебіторська заборгованість: включати поточну дебіторську заборгованість до підсумку Балансу за її фактичною сумою без формування резерву сумнівних боргів.
До 1 січня 2027 року чимало мікропідприємств та непідприємницькі товариства застосовували ці спрощення у своєму щоденному обліку фактично «за замовчуванням», часто навіть не маючи про облікову політику.
Увага! Нова обов'язкова вимога з 01.01.2027 р.
Обрані підприємством методи оцінки, порядок обліку активів, витрат, дебіторської заборгованості, зазначені у цьому пункті, наводяться у розпорядчому документі про облікову політику (абз. 5 п. 7 розд. І НП(С)БО 25).
Це означає, що навіть вибір спрощеного методу обліку тепер обов'язково має бути зафіксований у Наказі про облікову політику підприємства. Вести спрощений облік без документально затвердженого рішення більше неможливо.
Якщо підприємство у 2027 році продовжуватиме вести спрощений облік, але зазначить це в Наказі про облікову політику, виникають суттєві загрози під час податкових перевірок:
- Ризик визнання витрат неправомірними: Податкові інспектори під час перевірки можуть заявити, що за відсутності офіційно закріпленого вибору спрощення підприємство зобов'язане було вести облік за загальними правилами НП(С)БО 11 «Зобов'язання» та НП(С)БО 10 «Дебіторська заборгованість» (тобто формувати резерви).
- Викривлення періоду визнання витрат та фінрезультату: Нестворення резерву відпусток без наявного Наказу про облікову політику розцінюватиметься як порушення правил бухобліку. Це загрожує невизнанням сум відпускних у місяці їх нарахування, перерахунком об'єкта оподаткування податком на прибуток та нарахуванням штрафів за викривлення показників фінансової звітності.
Звісно, це стосується платників податку на прибуток. Але їх чимало і серед мікропідприємств. Що ж стосується неприбуткових підприємств, то вони переважно знаходяться на загальній системі оподаткування.
Прилад 1
ТОВ «Смарт-Мікро» (суб’єкт мікропідприємництва на загальній системі оподаткування) у 2027 році має такі показники:
- Нараховано відпускних працівникам у літній період – 150 000 грн (резерв відпусток протягом року не створювався, витрати визнавалися за фактом нарахування);
- Поточна дебіторська заборгованість за відвантажену продукцію на кінець року – 300 000 грн (резерв сумнівних боргів не нараховувався, заборгованість у Балансі відображена за фактичною сумою).
Аналіз наслідків залежно від оформлення Наказу про облікову політику
| Параметр | Варіант А: Спрощення закріплено в Наказі | Варіант Б: Спрощення НЕ закріплено в Наказі |
| Нормативна підстава | Виконано вимоги абз. 5 п. 7 розд. І НП(С)БО 25. | Порушено вимоги абз. 5 п. 7 розд. І НП(С)БО 25. |
| Облік витрат на відпускні (150 000 грн) | Включено до витрат періоду у місяці нарахування цілком законно. | ДПС вимагає нарахування резерву щомісячно. Витрати літніх місяців визнаються викривленими. |
| Оцінка дебіторки (300 000 грн) | Включено до підсумку Балансу за фактичною сумою 300 000 грн. | Вимагається розрахунок резерву сумнівних боргів. Заборгованість у Балансі визнається викривленою. |
| Податкові ризики ДПС | Відсутні. Облікова політика повністю захищає підприємство. | Високі. Загроза коригування фінрезультату, донарахування податку на прибуток та штрафів. |
Практичні рекомендації для бухгалтера:
1. Провести ревізію діючого Наказу про облікову політику у IV кварталі 2026 року.
2. Внести зміни (або затвердити нову редакцію наказу з 01.01.2027 р.), додавши наступний блок формулювань:
«Керуючись пунктом 7 розділу І НП(С)БО 25 "Спрощена фінансова звітність", підприємство обирає та застосовує такі спрощені методи обліку: 1) необоротні активи обліковуються тільки за первісною вартістю без урахування зменшення корисності та без проведення переоцінки; 2) забезпечення наступних витрат і платежів (зокрема, на виплату відпусток працівникам та виконання гарантійних зобов'язань) не створюються, а відповідні витрати визнаються у періоді їх фактичного понесення; 3) поточна дебіторська заборгованість включається до підсумку балансу за її фактичною сумою (без створення резерву сумнівних боргів)».
Що змінилося в спрощеній фінзвітності?
Наказом Мінфіну від 15.09.2026 №483 (у редакції наказу від 02.10.2026 №520) внесено кардинальні зміни до форм спрощеної фінансової звітності – додатка 1 (Форми №1-м, №2-м) та додатка 2 (Форми №1-мс, №2-мс) до НП(С)БО 25. Законодавець відмовився від надмірного укрупнення показників, зобов'язавши малий та мікробізнес розкривати деталізовану структуру капіталу, зобов'язань, необоротних активів та операційних витрат.
Оновлення реквізитів заголовочної частини («шапки») фінансових звітів
Усі без винятку форми спрощеної звітності (№1-м, №2-м, №1-мс, №2-мс), а також Примітки до річної фінзвітності (форма №5) отримали оновлені загальні реквізити:
- Місцезнаходження: слово «Адреса» у вступній частині заменено словом «Місцезнаходження».
- Організаційно-правова форма: скасовано посилання на КОПФГ. Відтепер зазначається код за Словником ОПФ (Словник організаційно-правових форм юридичних осіб, виносний реквізит «²»).
- Класифікація видів економічної діяльності: у полі «Вид економічної діяльності» обов'язковим є наведення коду основного виду діяльності за КВЕД-2010 та/або NACE 2.1-UA (виносний реквізит «³»).
- Територія: у виносці «¹» уточнено, що Кодифікатор адміністративно-територіальних одиниць та територій територіальних громад (КАТОТТГ) затверджено наказом Мінрегіону.
- Формат підписів посадових осіб: замість застарілого формату «ініціали, прізвище» запроваджено чіткий стандарт: «Власне ім’я ПРІЗВИЩЕ» керівника та головного бухгалтера (або «особи, яка забезпечує ведення бухгалтерського обліку підприємства»).
Але це ще не все! В ці форми внесли й індивідуальні зміни.
Що змінилось у Фінансовому звіті малого підприємства (Форми №1-м та №2-м)
Зміни в Активі та Пасиві Балансу (Форма №1-м):
- Рядок 1125 Активу: назву статті «Дебіторська заборгованість за товари, роботи, послуги» доповнено словом «продукцію», і тепер вона називається «Дебіторська заборгованість за продукцію, товари, роботи, послуги» (пп. 2.9 розд. ІІ НП(С)БО 25).
- Рядок 1405 Пасиву (Новий рядок): у Розділі І «Власний капітал» з'явився окремий рядок 1405 «Капітал у дооцінках» (пп. 2.18 розд. ІІ НП(С)БО 25). У ньому наводять суми дооцінки (уцінки) необоротних активів і фінансових інструментів.
- Рядок 1410 Пасиву «Додатковий капітал»: із цієї статті суми дооцінки необоротних активів повністю вилучено (пп. 2.19 розд. ІІ НП(С)БО 25).
- Розділ ІІ Пасиву (Нова редакція): розділ перейменовано на «ІІ. Довгострокові зобов’язання і забезпечення» та розділено на три самостійні рядки:
- Рядок 1500 «Довгострокові зобов’язання» – заборгованість банкам за кредитами, що не є поточним зобов'язанням, довгострокові позики та інші довгострокові зобов'язання (пп. 2.23 розд. ІІ НП(С)БО 25);
- Рядок 1520 «Довгострокові забезпечення» – суми забезпечень для відшкодування майбутніх витрат і платежів (зокрема, на виплату відпусток та гарантійних зобов'язань) (пп. 2.24 розд. ІІ НП(С)БО 25);
- Рядок 1525 «Цільове фінансування» – залишок коштів цільового фінансування та цільових надходжень із бюджету й інших джерел, у тому числі коштів, вивільнених від оподаткування у зв'язку з пільгами з податку на прибуток (пп. 2.25 розд. ІІ НП(С)БО 25);
- Рядок 1595 «Усього за розділом ІІ» – підсумковий показник суми рядків 1500, 1520 та 1525.
Зміни у Звіті про фінансові результати (Форма №2-м):
- Рядок 2130 (Новий рядок): виокремлено статтю 2130 «Адміністративні витрати» (пп. 5.5 розд. ІІ НП(С)БО 25). У ній відображають загальногосподарські витрати, пов'язані з управлінням та обслуговуванням підприємства.
- Рядок 2180 «Інші операційні витрати»: із цієї статті вилучено згадку про адміністративні витрати (пп. 5.6 розд. ІІ НП(С)БО 25).
- Рядок 2285 «Разом витрати» (Нова формула): загальна сума витрат розраховується за оновленою формулою: Рядок 2285 = рядок 2050 + рядок 2130 + рядок 2180 + рядок 2270
Зразок 1. Зміни до фінзвітності малого підприємства
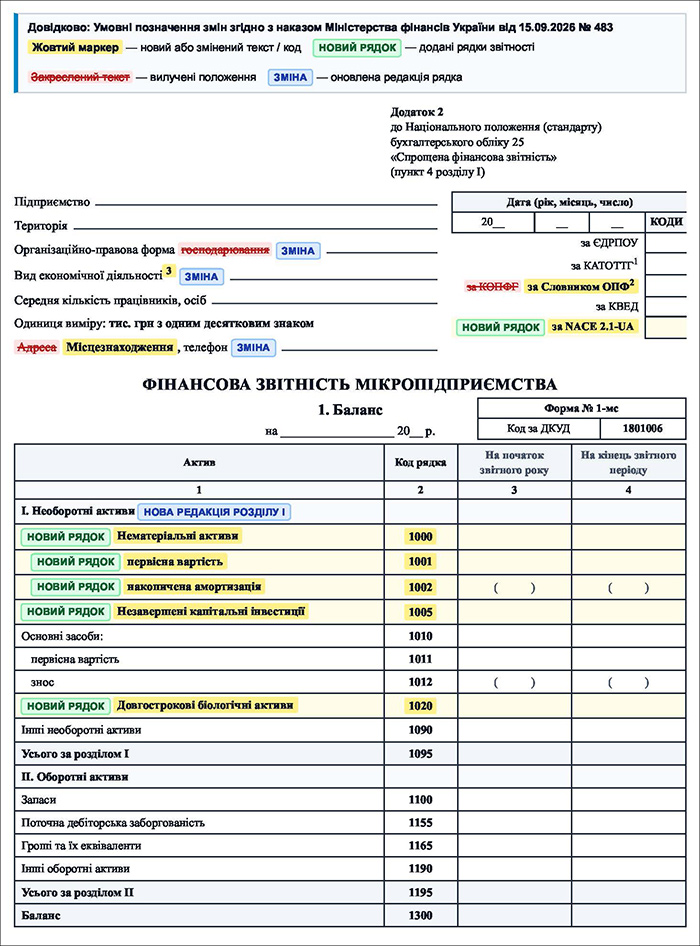
Що змінилось у Фінансовому звіті мікропідприємства (Форми №1-мс та №2-мс)
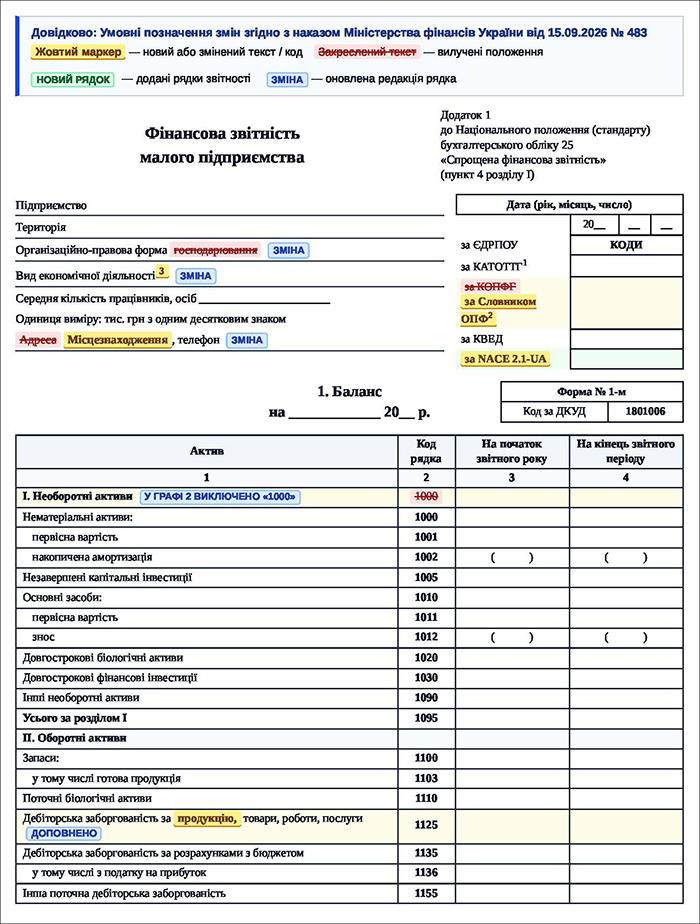
Деталізація Розділу І Активу «Необоротні активи» (Форма №1-мс):
Замість однієї узагальненої статті «Основні засоби» (де раніше згорталися нематеріальні активи та капінвестиції) запроваджено окремі рядки:
- Рядок 1000 «Нематеріальні активи» з виокремленням рядка 1001 (первісна вартість) та рядка 1002 (накопичена амортизація у дужках). До підсумку Балансу включається залишкова вартість (пп. 1.1 розд. ІІІ НП(С)БО 25);
- Рядок 1005 «Незавершені капітальні інвестиції» – вартість незавершених капітальних інвестицій в необоротні активи на будівництво, реконструкцію, модернізацію та придбання (пп. 1.2 розд. ІІІ НП(С)БО 25);
- Рядок 1010 «Основні засоби» (з деталізацією рядків 1011 «первісна вартість» та 1012 «знос»);
- Рядок 1020 «Довгострокові біологічні активи» – відображається справедлива або залишкова вартість згідно з НП(С)БО 30 (пп. 1.4 розд. ІІІ НП(С)БО 25);
- Рядок 1090 «Інші необоротні активи» та підсумковий рядок 1095 «Усього за розділом І».
Деталізація Розділу ІІ Пасиву (Форма №1-мс):
Аналогічно малим підприємствам, у пасиві мікропідприємств замість єдиного укрупненого рядка 1595 створено окремі суверенні статті:
- Рядок 1500 «Довгострокові зобов’язання» (пп. 1.13 розд. ІІІ НП(С)БО 25);
- Рядок 1520 «Довгострокові забезпечення» (пп. 1.14 розд. ІІІ НП(С)БО 25);
- Рядок 1525 «Цільове фінансування» (пп. 1.15 розд. ІІІ НП(С)БО 25);
- Рядок 1595 «Усього за розділом ІІ».
Зразок 2. Зміни до фінзвітності мікропідприємства
Таблиця 1. Порівняльна таблиця структури Балансу та Звіту про фінрезультати
| Показник / Стаття | Редакція до змін (до 31.12.2026 р.) | Нова редакція з 01.01.2027 р. (Наказ №483) | Наслідки для бухгалтера |
| Капітал у дооцінках (Форма №1-м) | Відображався всередині рядка 1410 «Додатковий капітал». | Виділено в окремий рядок 1405 «Капітал у дооцінках». | Окремий сальдовий облік дооцінок активів у капіталі. |
| Довгострокові зобов'язання, забезпечення та цільове фінансування (Форми №1-м, №1-мс) | Відображалися однією укрупненою сумою у рядку 1595. | Розділено на рядки 1500, 1520, 1525 та підсумковий рядок 1595. | Чітке розмежування боргів, відпускних резервів та цільових коштів. |
| Адміністративні витрати (Форма №2-м) | Включалися до складу рядка 2180 «Інші операційні витрати». | Виділено в окремий рядок 2130 «Адміністративні витрати». | Необхідність окремого накопичення адмінвитрат протягом року. |
| Нематеріальні активи та капінвестиції мікропідприємств (Форма №1-мс) | Згорталися у статті «Основні засоби» (рядок 1010). | Виділено в окремі рядки 1000 (з рядками 1001, 1002), 1005 та 1020. | Розгорнуте відображення необоротних активів за видами. |
Практичні рекомендації для бухгалтера:
- Налаштувати у бухгалтерській програмі додаткові аналітичні розрізи для розділення довгострокових зобов'язань (позики, резерви відпусток, цільове фінансування).
- Забезпечити з 01.01.2027 року накопичення адміністративних витрат окремо від інших операційних витрат для коректного заповнення рядка 2130 Звіту про фінрезультати.
- Перевірити довідники контрагентів та картки підприємства щодо наявності кодів NACE 2.1-UA, Словника ОПФ та оновленого підпису керівника/головбуха.
Що змінилося в Спрощеному Плану рахунків бухгалтерського обліку?
Зразок 3. Спрощений план рахунків бухгалтерського обліку з урахуванням усіх поправок і закреслень
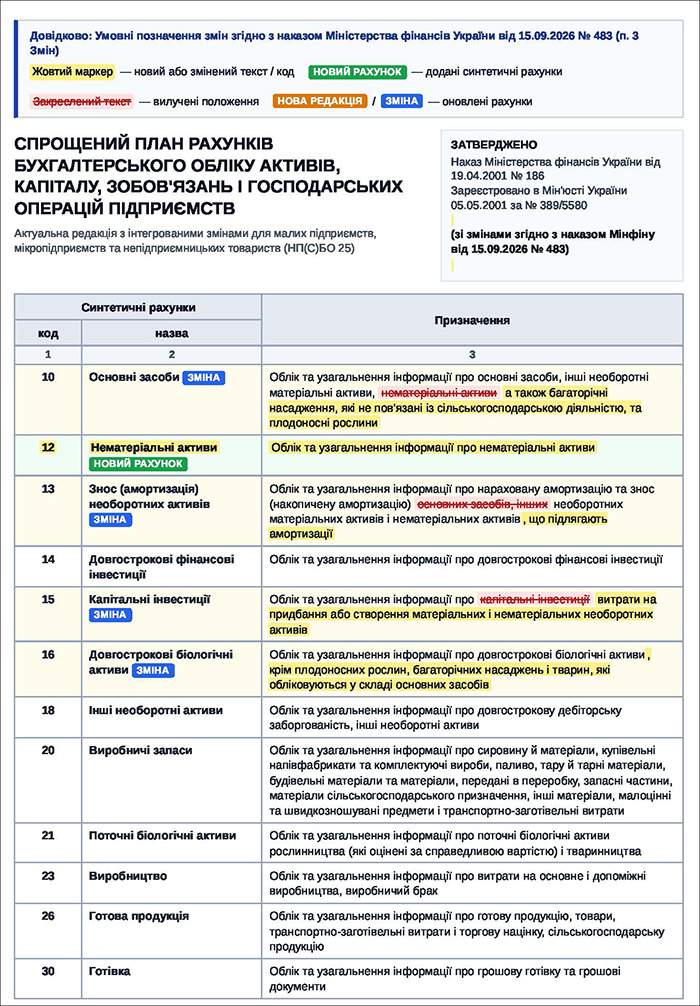
Законодавець запровадив чітке розділення підходів залежно від категорії підприємства:
- Малі підприємства переходять на деталізовану номенклатуру рахунків для окремого обліку нематеріальних активів, різних видів капіталу, доходів та витрат.
- Мікропідприємства зберігають право на узагальнений облік капіталу, доходів та витрат на єдиних укрупнених рахунках.
Нові рахунки для малих підприємств та оновлення обліку капіталу й витрат
Для забезпечення відповідності новим формам фінзвітності до Спрощеного Плану рахунків введено 7 нових синтетичних рахунків:
- Рахунок 12 «Нематеріальні активи» – призначений для обліку та узагальнення інформації про нематеріальні активи (пп. 2 п. 3 Змін до Наказу №483). Раніше нематеріальні активи обліковувалися на рахунку 10 «Основні засоби».
- Рахунок 41 «Капітал у дооцінках» – облік та узагальнення інформації про дооцінки (уцінки) необоротних активів і фінансових інструментів, що відображаються у складі власного капіталу (пп. 8 п. 3 Змін до Наказу №483).
- Рахунок 42 «Додатковий капітал» – облік малими підприємствами вартості безоплатно отриманих необоротних активів та інших видів додаткового капіталу (пп. 8 п. 3 Змін до Наказу №483).
- Рахунок 43 «Резервний капітал» – облік малими підприємствами резервного капіталу, створеного за рахунок нерозподіленого прибутку (пп. 8 п. 3 Змін до Наказу №483).
- Рахунок 71 «Інший операційний дохід» – облік малими підприємствами інших доходів від операційної діяльності (крім виручки від реалізації) (пп. 15 п. 3 Змін до Наказу №483).
- Рахунок 92 «Адміністративні витрати» – облік малими підприємствами загальногосподарських витрат, пов'язаних з управлінням та обслуговуванням підприємства (пп. 18 п. 3 Змін до Наказу №483).
- Рахунок 94 «Інші витрати операційної діяльності» – облік малими підприємствами витрат операційної діяльності, крім тих, що відображаються на рахунках 90, 91 та 92 (пп. 18 п. 3 Змін до Наказу №483).
Особливості узагальненого обліку для мікропідприємств
Для мікропідприємств Мінфін зберіг спрощену систему, надавши можливість узагальнювати інформацію без відкриття додаткових рахунків:
- Облік власного капіталу (Рахунок 40): На відміну від малих підприємств, мікропідприємства використовують рахунок 40 «Зареєстрований (пайовий) капітал» для узагальнення інформації не лише про статутний та пайовий капітал, а й про додатковий капітал, капітал у дооцінках, резервний, неоплачений та вилучений капітали (пп. 7 п. 3 Змін до Наказу №483).
- Узагальнення доходів (Рахунок 74): Мікропідприємства узагальнюють на рахунку 74 «Інші доходи» інші доходи від операційної діяльності (крім виручки від реалізації), а також неопераційні доходи (пп. 16 п. 3 Змін до Наказу №483).
- Узагальнення витрат (Рахунок 97): На рахунку 97 «Інші витрати» мікропідприємства узагальнюють адміністративні витрати, витрати на збут, інші витрати операційної діяльності та неопераційні витрати (пп. 19 п. 3 Змін до Наказу №483).
Точкові зміни та уточнення призначення існуючих рахунків
Наказом №483 уточнено характеристики та назви низки існуючих рахунків (п. 3 Змін до Наказу №483):
- Рахунок 10 «Основні засоби»: вилучено нематеріальні активи, але додано облік багаторічних насаджень, не пов’язаних із сільськогосподарською діяльністю, та плодоносних рослин (пп. 1 п. 3 Змін до Наказу №483).
- Рахунок 13 «Знос (амортизація) необоротних активів»: уточнено, що на ньому обліковується амортизація нематеріальних активів, що підлягають амортизації (пп. 3 п. 3 Змін до Наказу №483).
- Рахунок 15 «Капітальні інвестиції»: сформульовано як облік витрат на придбання або створення матеріальних і нематеріальних необоротних активів (пп. 4 п. 3 Змін до Наказу №483).
- Рахунок 16 «Довгострокові біологічні активи»: уточнено винятки – крім плодоносних рослин, багаторічних насаджень і тварин, які обліковуються у складі основних засобів (пп. 5 п. 3 Змін до Наказу №483).
- Рахунок 31 «Рахунки в банках»: прямо зазначено включення до обліку електронних грошей (пп. 6 п. 3 Змін до Наказу №483).
- Рахунок 48 «Цільове фінансування і цільові надходження»: розширено опис – прямо вказано про облік гуманітарної та благодійної допомоги, коштів з бюджету та коштів, вивільнених від оподаткування у зв'язку з пільгами з податку на прибуток (пп. 10 п. 3 Змін до Наказу №483). Водночас із призначення рахунку 47 вилучено згадку про цільове фінансування (пп. 9 п. 3 Змін до Наказу №483).
- Рахунок 55 «Довгострокові зобов'язання»: змінено назву (викреслено слово «Інші») та додано облік відстрочених податкових зобов'язань (пп. 11 п. 3 Змін до Наказу №483).
- Рахунок 64 «Розрахунки за податками й платежами»: викладено у новій редакції – деталізовано облік усіх платежів до бюджету, податків з працівників, фінансових санкцій, податкових зобов'язань, податкового кредиту та розрахунків за страхуванням (пп. 12 п. 3 Змін до Наказу №483).
- Рахунок 66 «Розрахунки за виплатами працівникам»: перейменовано та уточнено, що рахунок охоплює розрахунки за виплатами працівникам як облікового, так і необлікового складу підприємства (зарплата, премії, допомоги тощо) (пп. 13 п. 3 Змін до Наказу №483).
- Рахунок 70 «Доходи від реалізації»: додано облік доходу від оренди, а також сум наданих покупцям знижок та інших вирахувань з доходу (пп. 14 п. 3 Змін до Наказу №483).
- Рахунок 90 «Собівартість реалізації»: додано можливість використання фактичної собівартості реалізованих товарів (пп. 17 п. 3 Змін до Наказу №483).
Таблиця 2. Порівняння застосування Спрощеного Плану рахунків у 2027 році
| Об'єкт обліку | Застосування Малим підприємством | Застосування Мікропідприємством | Нормативна підстава (Наказ №483) |
| Нематеріальні активи | Рахунок 12 «Нематеріальні активи» | Рахунок 12 «Нематеріальні активи» (або інтегровано в рах. 10) | пп. 2 п. 3 Змін до Наказу №483 |
| Капітал у дооцінках | Рахунок 41 «Капітал у дооцінках» | Узагальнюється на рахунку 40 | пп. 7, 8 п. 3 Змін до Наказу №483 |
| Додатковий капітал | Рахунок 42 «Додатковий капітал» | Узагальнюється на рахунку 40 | пп. 7, 8 п. 3 Змін до Наказу №483 |
| Резервний капітал | Рахунок 43 «Резервний капітал» | Узагальнюється на рахунку 40 | пп. 7, 8 п. 3 Змін до Наказу №483 |
| Інший операційний дохід | Рахунок 71 «Інший операційний дохід» | Узагальнюється на рахунку 74 | пп. 15, 16 п. 3 Змін до Наказу №483 |
| Адміністративні витрати | Рахунок 92 «Адміністративні витрати» | Узагальнюється на рахунку 97 | пп. 18, 19 п. 3 Змін до Наказу №483 |
| Інші операційні витрати | Рахунок 94 «Інші витрати операційної діяльності» | Узагальнюється на рахунку 97 | пп. 18, 19 п. 3 Змін до Наказу №483 |
Приклад 2
У січні 2027 року підприємство виконало такі операції:
- Придбано ліцензійне бухгалтерське програмне забезпечення вартістю 24 000 грн (без ПДВ).
- Нараховано зарплату адміністративному персоналу – 50 000 грн.
- Отримано дохід від операційної оренди обладнання – 15 000 грн.
Таблиця 3. Порівняння бухгалтерських проведень в залежності від категорії підприємства
| №з/п | Зміст господарської операції | Сума, грн | Проведення у Малого підприємства (деталізоване) | Проведення у Мікропідприємства (узагальнене) |
| 1 | Відображено капітальні інвестиції в нематеріальні активи (придбання ПЗ) | 24 000 | Д-т 15 – К-т 68 | Д-т 15 – К-т 68 |
| 2 | Введено в експлуатацію нематеріальний актив (ПЗ) | 24 000 | Д-т 12 – К-т 15 (Застосовано новий рах. 12) | Д-т 12 (або 10) – К-т 15 |
| 3 | Нараховано заробітну плату адмінперсоналу | 50 000 | Д-т 92 – К-т 66 (Застосовано новий рах. 92) | Д-т 97 – К-т 66 (Узагальнено на рах. 97) |
| 4 | Нараховано дохід від операційної оренди | 15 000 | Д-т 37 (або 68) – К-т 71 (Застосовано новий рах. 71) | Д-т 37 (або 68) – К-т 74 (Узагальнено на рах. 74) |
Практичні рекомендації для бухгалтера:
- Визначити статус підприємства (мале чи мікро) за критеріями Закону про бухоблік станом на початок 2027 року.
- Затвердити новий Робочий План рахунків у складі додатка до Наказу про облікову політику з 01.01.2027 року.
- Налаштувати бухоблікову програму: малим підприємствам додати рахунки 12, 41, 42, 43, 71, 92, 94; мікропідприємствам перевірити алгоритми заповнення субрахунків до рахунків 40, 74, 97.
Покроковий алгоритм підготовки бухгалтера до 2027 року
Щоб перехід на нові правила з 1 січня 2027 року пройшов безболісно та без податкових ризиків, пропонуємо чіткий 5-кроковий алгоритм дій для бухгалтера.
Крок 1. Визначення та підтвердження категорії підприємства (мале чи мікро)
Перш ніж оновлювати облікову політику та План рахунків, необхідно чітко встановити юридичний статус підприємства за критеріями Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (п. 2 розд. І НП(С)БО 25).
- Що зробити: Проаналізувати показники діяльності за 2025 та 2026 роки (балансова вартість активів, чистий дохід від реалізації, середня кількість працівників).
- Практична мета: Визначити, яку саме форму фінансової звітності складатиме підприємство у 2027 році:
- Мале підприємство – форми №1-м та №2-м (з обов'язковим розгортанням рахунків 12, 41–43, 71, 92, 94);
- Мікропідприємство – форми №1-мс та №2-мс (із правом застосування узагальнених рахунків 40, 74, 97).
Крок 2. Актуалізація та видання нового Наказу про облікову політику
Це найкритичніший крок, оскільки оновлена редакція стандарту позбавляє мікропідприємства та непідприємницькі товариства права вести спрощений облік «за замовчуванням» без документального підтвердження (абз. 5 п. 7 розд. І НП(С)БО 25; пп. 1 п. 1 Змін до Наказу №483).
- Що зробити: До 31 грудня 2026 року підготувати та підписати у керівника Наказ про внесення змін до облікової політики (або затвердити Наказ про облікову політику в новій редакції з 01.01.2027 р.).
- Обов'язкові формулювання для включення до наказу:
- Чітка фіксація відмови від проведення переоцінки та оцінки необоротних активів за первісною вартістю (абз. 2 п. 7 розд. І НП(С)БО 25).
- Рішення про нестворення забезпечень майбутніх витрат і платежів (зокрема, резерву відпусток та гарантійних зобов'язань) та визнання витрат у періоді фактичного понесення (абз. 3 п. 7 розд. І НП(С)БО 25).
- Відображення поточної дебіторської заборгованості за фактичною сумою без нарахування резерву сумнівних боргів (абз. 4 п. 7 розд. І НП(С)БО 25).
Крок 3. Затвердження оновленого Робочого Плану рахунків
З 1 січня 2027 року діючий спрощений План рахунків (наказ Мінфіну від 19.04.2001 №186) викладається в оновленій номенклатурі (п. 3 Змін до Наказу №483).
- Що зробити: Затвердити додатком до Наказу про облікову політику новий Робочий План рахунків підприємства.
- Адаптація залежно від категорії:
- Малим підприємствам ввести до робочого плану синтетичні рахунки: 12 (Нематеріальні активи), 41 (Капітал у дооцінках), 42 (Додатковий капітал), 43 (Резервний капітал), 71 (Інший операційний дохід), 92 (Адміністративні витрати), 94 (Інші витрати операційної діяльності).
- Мікропідприємствам закріпити у робочому плані використання узагальнених рахунків: 40 (облік усіх видів капіталу), 74 (узагальнення операційних та неопераційних доходів), 97 (узагальнення адмінвитрат, витрат на збут та інших витрат).
- Усім підприємствам перевірити відповідність інструкцій до рахунків 10, 13, 15, 16, 31, 48, 55, 64, 66, 70, 90.
Крок 4. Налаштування та модернізація облікового ПЗ
Зміна структури Балансу та Звіту про фінрезультати потребуватиме технічного переналаштування бухгалтерських програм.
- Що зробити:
- Звернутися до розробників/обслуговуючих компаній для оновлення модулів «Звітність» та «План рахунків».
- Перевірити алгоритми рознесення субрахунків для коректного заповнення нових рядків Балансу:
- Рядок 1405 «Капітал у дооцінках» (Форма №1-м);
- Рядки 1500 (Довгострокові зобов'язання), 1520 (Довгострокові забезпечення), 1525 (Цільове фінансування);
- Рядки 1000, 1005, 1020 (Нематеріальні активи, капінвестиції, біоактиви у Формі №1-мс).
- Налаштувати автоматичне формування рядка 2130 «Адміністративні витрати» у Звіті про фінрезультати (Форма №2-м) та оновлену формулу підсумкового рядка витрат 2285 = 2050 + 2130 + 2180 + 2270.
Крок 5. Оновлення довідників заголовочних реквізитів і картки підприємства
Наказ №483 оновив вимоги до загальних реквізитів усіх спрощених форм фінзвітності.
- Що зробити: У довідниках облікової програми оновити такі поля:
- Замінити застарілу назву «Адреса» на «Місцезнаходження»;
- Внести код організаційно-правової форми за Словником ОПФ замість КОПФГ (виносна примітка «²»);
- Додати код основного виду економічної діяльності за КВЕД-2010 та/або NACE 2.1-UA (виносна примітка «³»);
- Перевірити формат підписів у шаблонах звітів: «Власне ім’я ПРІЗВИЩЕ» для керівника та головного бухгалтера (особи, яка забезпечує ведення бухобліку).
Таблиця 4. Практична пам'ятка для бухгалтера
| Період | Обов’язкова дія |
| До 31 грудня 2026 р. | 1. Провести розрахунок критеріїв малого/мікропідприємства. 2. Затвердити Наказ про облікову політику з 01.01.2027 р. 3. Затвердити оновлений Робочий План рахунків (з рах. 12, 41–43). |
| Січень 2027 р. | 1. Оновити програмне забезпечення для бухобліку та звітності. 2. Внести нові реквізити (Словник ОПФ, NACE 2.1-UA, підписи). 3. Розпочати проведення операцій 2027 року за оновленим Планом. |
| I квартал 2027 р. | Скласти та подати квартальну або річну фінзвітність ЗА НОВИМИ деталізованими формами (№1-м, 2-м або №1-мс, 2-мс). |
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз





