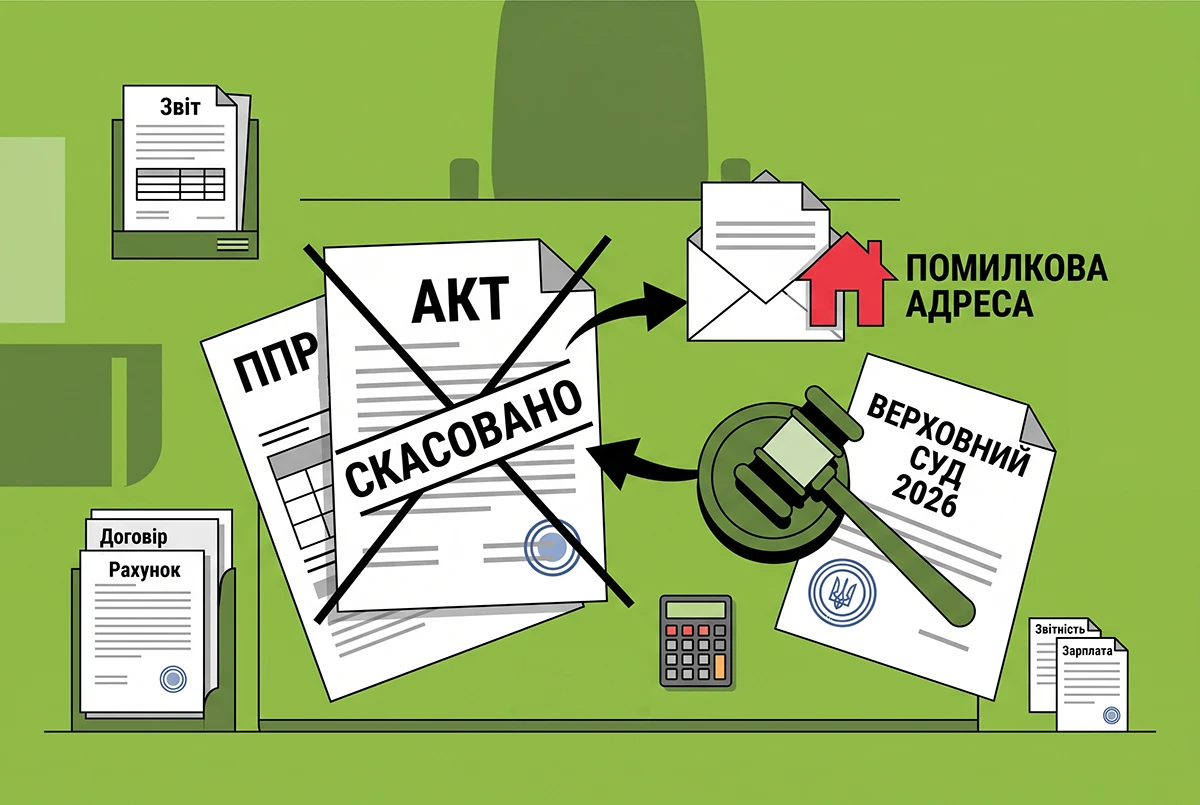
- Чи можна вважати акт перевірки врученим, якщо його відправили на помилкову адресу?
- Позиція Суду: немає акта – немає ППР
- Практичні рекомендації для бізнесу
Коментар до постанови Верховного Суду від 22.06.2026 у справі №320/43936/23
Ймовірно багато хто з цим стикався. Завершилася податкова перевірка. Усі в очікуванні акта перевірки, але його все немає. А тим часом ревізори, не дочекавшись заперечень до акта перевірки, наприклад, скасовують право на бюджетне відшкодування ПДВ.
Проте історія, що дійшла до Верховного Суду, доводить, що ігнорування формальностей самими контролерами може повністю анулювати їхні претензії.
Чи можна вважати акт перевірки врученим, якщо його відправили на помилкову адресу?
Спір виник щодо документальної позапланової виїзної перевірки, за результатами якої податкова скасувала підприємству відшкодування ПДВ за червень 2023 року та винесла ППР від 30.10.2023 р. (форма «В3»).
Підприємство звернулося до суду з вимогою скасувати це податкове повідомлення-рішення. Один з головних аргументів платника полягав у тому, що податківці грубо порушили процедуру. Вони позбавили підприємство можливості подати заперечення на акт перевірки та надати первинні документи, які б спростували висновки ДПС.
Суди першої та апеляційної інстанцій встали на бік підприємства. Згодом Верховний Суд повністю підтвердив цю позицію.
Що каже ПКУ!
Згідно з п. 86.3 ПКУ акт документальної виїзної перевірки складається у двох примірниках і в день підписання (або відмови від підписання) вручається або надсилається платнику податків у порядку, визначеному ст. 42 цього Кодексу.
У свою чергу, п. 42.2 ПКУ чітко визначає, що документи вважаються належним чином врученими, якщо вони надіслані за адресою (місцезнаходженням, податковою адресою) платника податків рекомендованим листом з повідомленням про вручення або особисто вручені платнику чи його представнику.
ДПС переконувала, що надіслала акт ще 8 вересня 2023 року рекомендованим листом, а 9 жовтня його нібито отримала особа за довіреністю.
Проте під час судового дослідження викрилися дивні деталі:
- У ЄДР офіційне місцезнаходження підприємства зазначено як: м. Бориспіль, вул. Ботанічна, буд. 1/6. Натомість у поштовому повідомленні та фіскальному чеку «Укрпошти» податківці вказали лише: «Бориспіль, Київська обл., 08301» – без зазначення вулиці та будинку.
- З рекомендованого поштового повідомлення було неможливо встановити, що саме знаходиться у листі. Жодного опису вкладення чи примітки на кшталт «Акт перевірки від 08.09.2023» документ не містив.
Отже, оскільки податкова вказала неповну адресу і не змогла довести вміст відправлення, суди не визнали це належним врученням акту перевірки.
Висновок Верховного Суду:
Відсутність належного вручення платнику податків акту перевірки зумовило порушення передбаченого ПКУ права платника на подання заперечень на акт перевірки та надання документів, що стосувалися предмета перевірки для спростування викладених у акті висновків.
Позиція Суду: немає акта – немає ППР
Оскільки офіційно та належним чином копію акту підприємство отримало лише 15 листопада 2023 року (після власного про це запиту!), саме з цієї дати мав відраховуватися 10-денний строк на подання заперечень.
ДПС винесла оскаржуване ППР ще 30 жовтня 2023 року – тобто до того, як акт був належним чином вручений платнику.
Тому Верховний Суд нагадав податківцям про базові норми п. 86.8 ПКУ:
- ППР приймається керівником контролюючого органу протягом 15 робочих днів з дня, наступного за днем вручення платнику податків акта перевірки;
- якщо ж платник подає заперечення та додаткові документи (які підтверджують відсутність вини чи спростовують порушення), рішення має ухвалюватися лише з урахуванням процедури, передбаченої п. 86.7 ПКУ (після розгляду заперечень).
Прийнявши ППР до належного вручення акта, податкова позбавила підприємство законного права захиститися і надати первинні документи.
Отже, не дивно, що Верховний Суд дійшов висновку, що процедурні порушення організації перевірки у цій справі свідчать про порушення принципу правової визначеності, є суттєвими та порушують права суб`єкта господарювання. І оскаржений ППР скасував.
Практичні рекомендації для бізнесу
Якщо до вас завітала перевірка і ви досі не отримали акт за її результатами, скористайтеся цими порадами:
- Якщо орган ДПС надсилає акт за неповною/неправильною адресою (без вулиці, офісу чи з помилкою в індексі), це є прямою підставою стверджувати про неналежне вручення.
- Вимагайте деталізації вмісту поштового відправлення. Таке відправлення без опису вкладення не доводить, що всередині був саме акт перевірки.
- Фіксуйте дату фактичного отримання акта перевірки. Якщо ви не отримували акт поштою, подавайте офіційний запит на отримання його копії. Саме дата фактичного вручення копії стане точкою відліку для 10-денного строку на подання заперечень.
- Не мовчіть про процедурні порушення. Якщо ППР було винесене до закінчення строку на подання заперечень або без їх розгляду – обов'язково вказуйте це в позові. Суди все частіше трактують ігнорування процесуальних прав платника як самостійну підставу для скасування рішень ДПС.
Де почитати більше про перевірки ДПС у 2026 році?
Хто потрапив до плану документальних перевірок, а хто – ні? Що перевіряють і як підготуватися? Кого зачеплять фактичні перевірки? Для кого діє мораторій, оголошений у вересні? Та чи рятує від перевірок участь у Клубі білого бізнесу? Про це все ми писали у цій статті "Усе про податкові перевірки у 2026 році: докладний аналіз від редакції"
- Про те, як саме податкова обирає, кого перевіряти та які критерії ризику для ФОП та юросіб – ось тут.
- П'ять прикладів податкових перевірок ДПС у 2026 році (типові порушення підприємців та способи їх виявлення контролерами) – у статті.
- Про те, що з 1 серпня 2026 року ковідний і воєнний мораторії вже не впливають на строки давності – тут.
Де знайти План-графік перевірок ДПС на 2026 рік?
Усі плани-графіки проведення ДПС документальних планових перевірок платників податків на 2026 рік – за посиланнями нижче:
- Початковий План-графік перевірок ДПС на 2026 рік (станом на 24 грудня 2025 р.). Згідно з ним планували провести 3284 перевірки юросіб, 1016 фізосіб та 258 з питань ПДФО, ВЗ і ЄСВ;
- План-графік перевірок ДПС на 2026 рік (станом на 25.03.2026 р.). Зміни торкнулися одразу всіх розділів плану-графіка. Згідно з ними планували провести 3385 перевірок юросіб, 1016 фізосіб та 258 з питань ПДФО, ВЗ і ЄСВ;
- План-графік перевірок ДПС на 2026 рік (станом на 30.04.2026 р.). ДПСУ оновила розділ ІІІ плану-графіка проведення документальних планових перевірок платників податків на 2026 рік, але кількість фізосіб не змінилася. Розділи І, ІІ та ІV плану-графіку залишили без змін;
- Актуальний План-графік планових перевірок на 2026 рік (станом на 26.06.2026 р.). Це остання версія від 26 червня 2026 р. У ній ДПСУ оновила всі розділи плану-графіка проведення документальних планових перевірок платників податків на 2026 рік.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз