- Документальна перевірка суми бюджетного відшкодування: що не так було в наказі?
- Помилка в наказі про податкову перевірку: одруківка чи грубе порушення?
- Вердикт Верховного Суду: наказ має бути складений без помилок!
- Висновки та рекомендації для бізнесу
Коментар до постанови Верховного Суду від 22.06.2026 р. у справі №320/43936/23
При складанні документа зробили технічну помилку чи одруківку? Проте, документи бувають різні:
- в одних дозволяється помилки виправляти простим закресленням і написанням зверху або поруч правильної інформації;
- в інших же помилки не дозволяються – наведення невірних даних в обов’язкових реквізитах робить їх недійсними.
І от саме до таких документів із суворими правилами складання належить наказ про призначення перевірки.
Нещодавно Верховний Суд поставив крапку у судовій тяганині між одним підприємством та ГУ ДПС у Київській області. Ця справа є яскравим прикладом того, як принциповість платника податків та недотримання процесуальних норм податківцями можуть повністю знівелювати результати податкової перевірки.
Документальна перевірка суми бюджетного відшкодування: що не так було в наказі?
Усе розпочалося влітку 2023 року. Підприємство подало декларацію з ПДВ за червень, заявивши до бюджетного відшкодування понад 55,7 млн гривень. Ця сума формувалася протягом кількох попередніх місяців (зокрема, за листопад-грудень 2022 року та січень-лютий 2023 року).
Отримавши таку декларацію, податківці цілком очікувано призначили позапланову виїзну перевірку (згідно з пп. 78.1.8 ПКУ, що дозволяє перевірки у разі декларування бюджетного відшкодування ПДВ на суму понад 100 тис. грн).
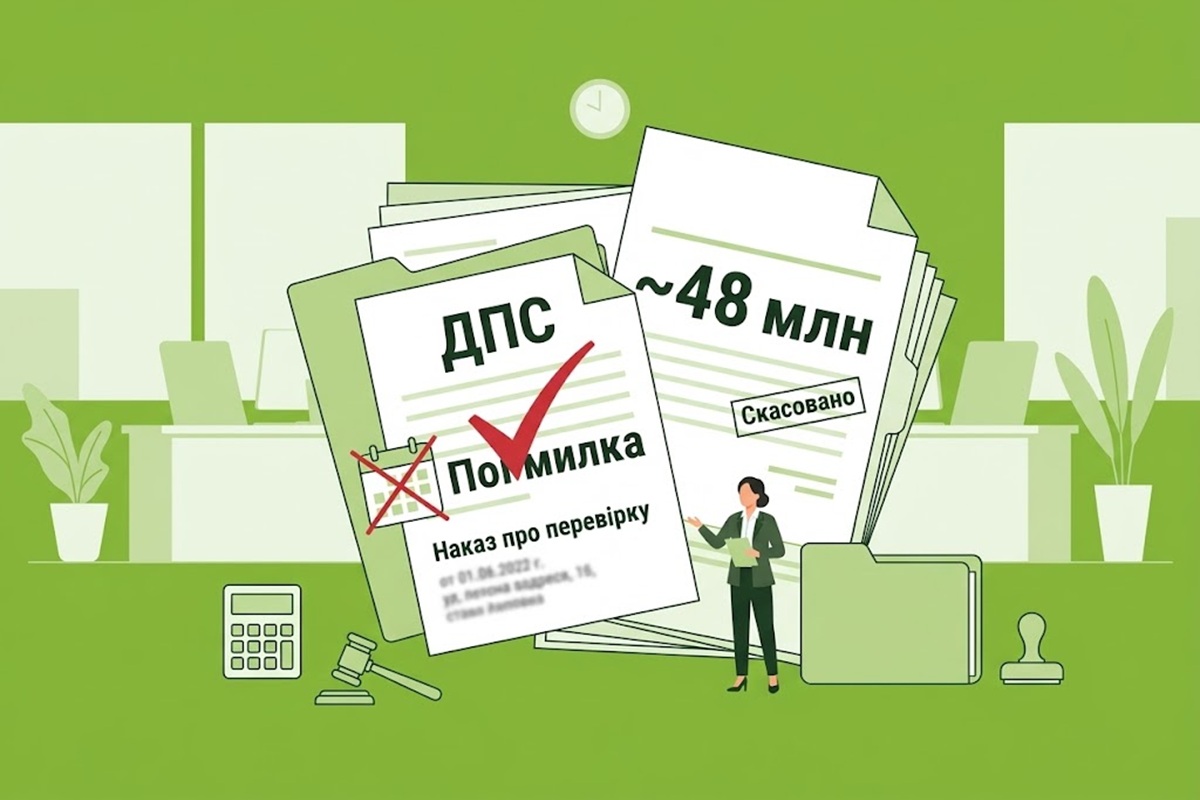
Керівництво ДПС видало відповідний наказ, і податківці вирушили на підприємство. Проте в самому наказі містилася суттєва деталь, яка згодом зламала усю позицію контролюючого органу. У документі, виданому 17 серпня 2023 року, податківці зазначили, що перевірятимуть період за січень, липень, а також… листопад та грудень 2023 року! Тобто, періоди діяльності підприємства, які на момент проведення перевірки (серпень 2023 року) ще навіть не настали.
Попри такий дефект у документі, перевірка відбулася — податківці перевірили ті місяці, що дійсно зазначалися у розрахунках підприємства (листопад-грудень 2022 та січень-лютий 2023 років), після чого винесли відмовили у бюджетному відшкодуванні та склали відповідний ППР.
Помилка в наказі про податкову перевірку: одруківка чи грубе порушення?
Платник податків звернувся до суду з вимогою скасувати ППР. Причин було декілька. Але одна з них – наказ про перевірку оформлений із порушенням ПКУ. Він не містить правильного періоду перевірки, що унеможливлює визначення чітких часових меж перевірки.
Податковий орган у судах захищався, посилаючись на формальність помилки. ДПС не вийшла за межі перевірки і досліджували саме ті періоди, у яких виникло від’ємне значення ПДВ. Неправильне зазначення дат у наказі, на думку ДПС, не порушує права платника.
Проте суди першої та апеляційної інстанцій одностайно встановили, що наказ містив некоректний період. При цьому доказів внесення змін чи виправлень до нього на день вручення платнику надано не було, а відтак проведення перевірки на підставі такого документа є протиправним. Не погодившись із цим, ДПС звернулася з касаційною скаргою до Верховного Суду.
Вердикт Верховного Суду: наказ має бути складений без помилок!
Верховний Суд залишив скаргу податківців без задоволення, остаточно скасувавши спірне рішення ДПС. Аналізуючи норми права, Суд звернув увагу на кілька фундаментальних моментів:
- право на проведення позапланової перевірки виникає лише у разі вручення платнику копії наказу до її початку (п. 78.4 ПКУ). Платник має заздалегідь знати, що саме, коли і за який період у нього перевірятимуть;
- ПКУ чітко визначає вичерпний перелік реквізитів, які обов’язково мають бути у наказі. Серед них — дата початку, тривалість та, головне, період діяльності, який буде перевірятися (п. 81.1 ПКУ);
- наказ є процесуальним документом, який дає право посадовим особам розпочати заходи податкового контролю, що безпосередньо впливають на майнову сферу бізнесу. Розбіжність у роках (вказано 2023 замість 2022) та плутанина у місяцях не можуть вважатися звичайною опискою.
Важливо!
Складання наказу з некоректно вказаним періодом перевірки є прямим порушенням вимог ст. 81 ПКУ, що позбавляє проведену податкову перевірку легітимності, а її наслідки — юридичної сили.
Висновки та рекомендації для бізнесу
Ця справа доводить, що уважність до деталей під час перевірки може зберегти бізнесу мільйони гривень. Звідси випливає кілька практичних порад:
- Детально вивчайте наказ про перевірку до моменту допуску перевіряючих. Перевіряйте наявність та правильність усіх обов’язкових реквізитів: кого перевіряють, на яких підставах, періоди, які перевірятимуться тощо. Кожен реквізит наказу є важливим і повинен бути зазначений правильно!
- Зіставляйте період у наказі з реальною звітністю. Якщо мова йде про відшкодування ПДВ, період у наказі повинен чітко відповідати тим місяцям і рокам, у яких сформовано від’ємне значення.
- Якщо в наказі є суттєві помилки (наприклад, вказані майбутні дати чи сторонні місяці), розгляньте можливість оскарження наказу на цьому етапі чи вже після перевірки (у рамках оскарження ППР).
- Пам'ятайте про процесуальну дисципліну. Державні органи зобов'язані діяти виключно на підставі, в межах повноважень та у спосіб, що передбачені Конституцією та законами України. Податкова не має права перевіряти періоди, які не були офіційно внесені до самого наказу до початку перевірки.
***
Де почитати більше про перевірки ДПС у 2026 році?
Хто потрапив до плану документальних перевірок, а хто – ні? Що перевіряють і як підготуватися? Кого зачеплять фактичні перевірки? Для кого діє мораторій, оголошений у вересні? Та чи рятує від перевірок участь у Клубі білого бізнесу? Про це все ми писали у цій статті "Усе про податкові перевірки у 2026 році: докладний аналіз від редакції"
- Про те, як саме податкова обирає, кого перевіряти та які критерії ризику для ФОП та юросіб – ось тут.
- П'ять прикладів податкових перевірок ДПС у 2026 році (типові порушення підприємців та способи їх виявлення контролерами) – у статті.
- Про те, що з 1 серпня 2026 року ковідний і воєнний мораторії вже не впливають на строки давності – тут.
Де знайти План-графік перевірок ДПС на 2026 рік?
Усі плани-графіки проведення ДПС документальних планових перевірок платників податків на 2026 рік – за посиланнями нижче:
- Початковий План-графік перевірок ДПС на 2026 рік (станом на 24 грудня 2025 р.). Згідно з ним планували провести 3284 перевірки юросіб, 1016 фізосіб та 258 з питань ПДФО, ВЗ і ЄСВ;
- План-графік перевірок ДПС на 2026 рік (станом на 25.03.2026 р.). Зміни торкнулися одразу всіх розділів плану-графіка. Згідно з ними планували провести 3385 перевірок юросіб, 1016 фізосіб та 258 з питань ПДФО, ВЗ і ЄСВ;
- План-графік перевірок ДПС на 2026 рік (станом на 30.04.2026 р.). ДПСУ оновила розділ ІІІ плану-графіка проведення документальних планових перевірок платників податків на 2026 рік, але кількість фізосіб не змінилася. Розділи І, ІІ та ІV плану-графіку залишили без змін;
- Актуальний План-графік планових перевірок на 2026 рік (станом на 26.06.2026 р.). Це остання версія від 26 червня 2026 р. У ній ДПСУ оновила всі розділи плану-графіка проведення документальних планових перевірок платників податків на 2026 рік.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз