ДПС в Івано-Франківській області розповіла, що контролюючий орган зобов’язаний письмово повідомити платника податків про дату початку перевірки у випадках, передбачених Податковим кодексом України.
Зокрема, відповідно до п. 77.4 ПКУ, про проведення документальної планової перевірки керівник контролюючого органу (його заступник або уповноважена особа) приймає рішення, яке оформлюється наказом.
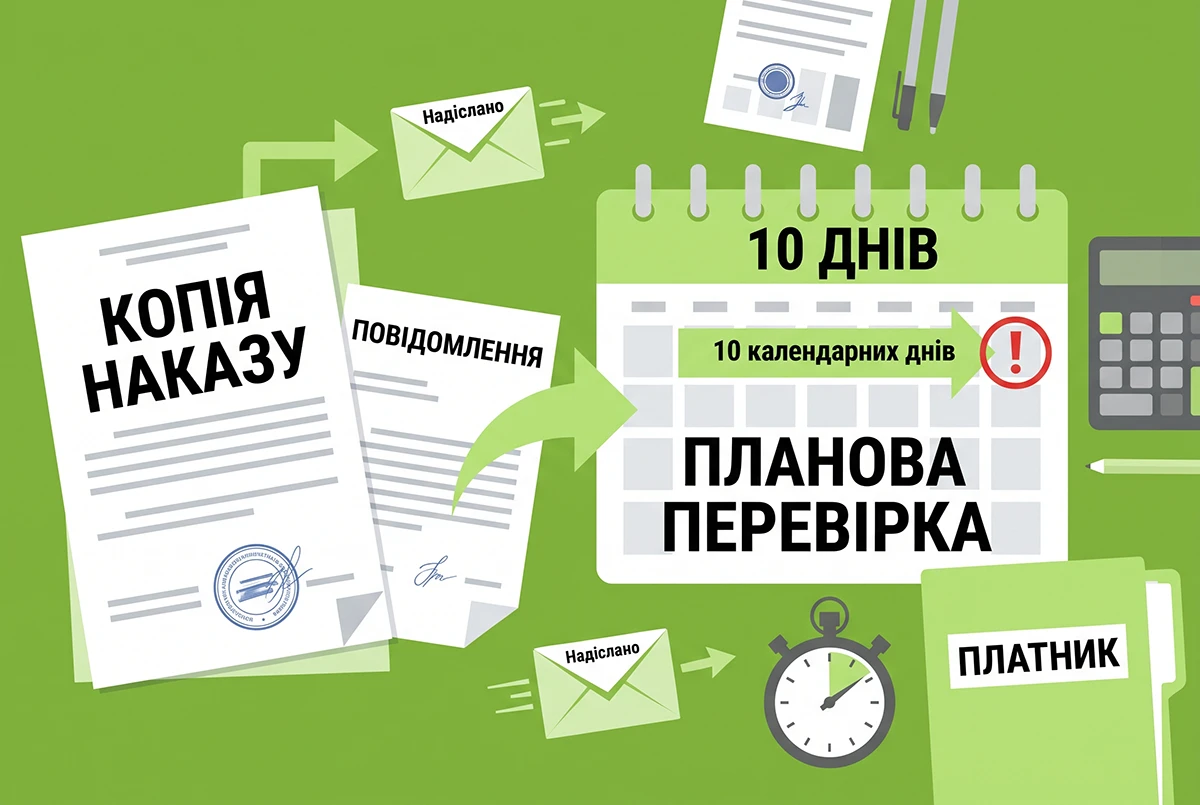
Право на проведення такої перевірки надається за умови, що платнику податків або його представнику не пізніше ніж за 10 календарних днів до її початку надіслано (вручено) у порядку, визначеному ст. 42 ПКУ, копію наказу та письмове повідомлення із зазначенням дати початку перевірки.
Згідно з п. 79.2 ПКУ, документальна позапланова невиїзна перевірка також проводиться за умови вручення платнику податків (його представнику) копії наказу та письмового повідомлення про дату початку і місце проведення перевірки.
Якщо копію наказу та письмове повідомлення про дату початку і місце проведення документальної позапланової невиїзної перевірки надсилають платнику податків рекомендованим листом з повідомленням про вручення за його податковою адресою, така перевірка (крім перевірки, визначеної ст. 200 ПКУ) розпочинається не раніше 30-го календарного дня з дати надсилання зазначених документів.
Відповідно до п. 42.2 ПКУ документи вважаються належним чином врученими, якщо їх:
- надіслано в порядку, визначеному п. 42.4 ПКУ;
- надіслано рекомендованим листом з повідомленням про вручення за податковою адресою платника податків;
- вручено особисто платнику податків або його представнику.
Отже, письмове повідомлення із зазначенням дати початку перевірки надсилається (вручається) платнику податків під час проведення документальних планових та документальних позапланових невиїзних перевірок.
Де почитати більше про перевірки ДПС у 2026 році?
Хто потрапив до плану документальних перевірок, а хто – ні? Що перевіряють і як підготуватися? Кого зачеплять фактичні перевірки? Для кого діє мораторій, оголошений у вересні? Та чи рятує від перевірок участь у Клубі білого бізнесу? Про це все ми писали у цій статті "Усе про податкові перевірки у 2026 році: докладний аналіз від редакції"
- Про те, як саме податкова обирає, кого перевіряти та які критерії ризику для ФОП та юросіб – ось тут.
- П'ять прикладів податкових перевірок ДПС у 2026 році (типові порушення підприємців та способи їх виявлення контролерами) – у статті.
- Про те, що з 1 серпня 2026 року ковідний і воєнний мораторії вже не впливають на строки давності – тут.
Де знайти План-графік перевірок ДПС на 2026 рік?
Усі плани-графіки проведення ДПС документальних планових перевірок платників податків на 2026 рік – за посиланнями нижче:
- Початковий План-графік перевірок ДПС на 2026 рік (станом на 24 грудня 2025 р.). Згідно з ним планували провести 3284 перевірки юросіб, 1016 фізосіб та 258 з питань ПДФО, ВЗ і ЄСВ;
- План-графік перевірок ДПС на 2026 рік (станом на 25.03.2026 р.). Зміни торкнулися одразу всіх розділів плану-графіка. Згідно з ними планували провести 3385 перевірок юросіб, 1016 фізосіб та 258 з питань ПДФО, ВЗ і ЄСВ;
- План-графік перевірок ДПС на 2026 рік (станом на 30.04.2026 р.). ДПСУ оновила розділ ІІІ плану-графіка проведення документальних планових перевірок платників податків на 2026 рік, але кількість фізосіб не змінилася. Розділи І, ІІ та ІV плану-графіку залишили без змін;
- Актуальний План-графік планових перевірок на 2026 рік (станом на 26.06.2026 р.). Це остання версія від 26 червня 2026 р. У ній ДПСУ оновила всі розділи плану-графіка проведення документальних планових перевірок платників податків на 2026 рік.