- Чому товар без документів – найдорожча помилка
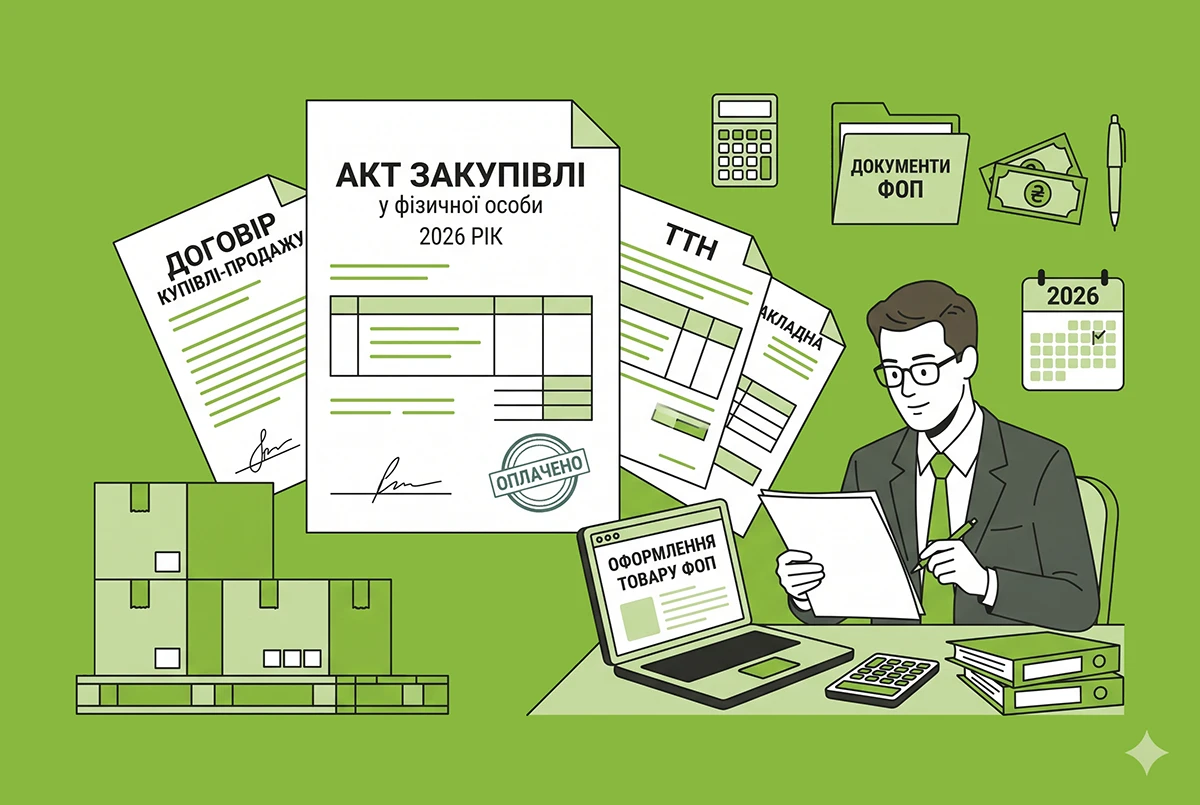
- Акт закупівлі: договір і первинка в одному документі
- Що обов’язково вписати в закупівельний акт
- Скільки податку утримувати: 10% чи 23%
- Що це означає на практиці
- Коли податок не утримують узагалі
- Ви – податковий агент: утримання, сплата і 4ДФ
- Ціна викупу: навіщо внутрішні правила оцінки
- Готівка чи картка: ліміт 50 000 грн і призначення платежу
- Бонус для платників ПДВ: податок з маржі
- Ризики для продавця: коли продаж речей стає бізнесом
- Ризики для вас як покупця
- Чекліст: як налаштувати закупівлю в людей
- Висновок: акт закупівлі – найдешевша страховка
«YANKIV. Юридична компанія» розповів, як оформити акт закупівлі у фізичної особи.
Чому товар без документів – найдорожча помилка
Почнемо з наслідків. Без розуміння ризику легко вирішити, що оформлення – зайва морока.
Перший ризик – штраф за ст. 20 Закону про РРО. Якщо товар належить до ризикових груп (а вживана техніка часто туди входить), відсутність документів на нього коштує 100% вартості. На складі товару на 500 тисяч без документів? Штраф становитиме пів мільйона гривень.
Другий ризик – банк. Немає закупівлі, отже незрозуміло, звідки взявся товар. Логіка фінмоніторингу проста, і закінчується вона блокуванням рахунку.
Акт закупівлі: договір і первинка в одному документі
Перше, що треба зрозуміти: окремий договір купівлі-продажу не обов’язковий.
Цивільний кодекс дає таку логіку:
- статті 206 і 208 ЦКУ: правочин, який виконується в момент укладення (віддав телефон – отримав гроші), може бути усним. Це стосується навіть угод за участю ФОП чи юрособи;
- стаття 207 ЦКУ: документ, який підписали обидві сторони і де вказано предмет і ціну, – це вже письмова форма правочину.
Висновок: підписаний акт закупівлі одночасно є і договором, і первинним документом.
Важливе застереження, до якого ми повернемося нижче. З погляду цивільного права акт закупівлі у фізичної особи – повноцінний договір. Але податкова для застосування пільгової ставки вимагає більшого. Про це в розділі про податки.
Що обов’язково вписати в закупівельний акт
Затвердженої форми закупівельного акта немає, тож можна скласти власний шаблон. Але є обов’язковий мінімум реквізитів:
- дані продавця: повне ПІБ, адреса, податковий номер (РНОКПП), паспортні дані;
- товар з ідентифікацією: назва, модель, IMEI або серійний номер;
- кількість, ціна, сума закупленого товару;
- сума утриманих податків і сума до виплати;
- дата і два підписи: продавця і ваш як покупця.
Окремо наголошу на податковому номері. Без нього ви не заповните звіт 4ДФ, тому це поле головне.
Паспорт, IMEI і серійник теж не бюрократія. Це ваш захист у кримінальній площині, але про це нижче.
Скільки податку утримувати: 10% чи 23%
Тепер найважливіше і найспірніше питання. Від відповіді на нього залежить і економіка схеми, і ваші ризики як податкового агента.
Позиція: ст. 173 ПКУ і 10%
Продаж фізособою телефона чи іншої вживаної речі можна розглядати як дохід від продажу об’єкта рухомого майна за ст. 173 ПКУ. Для такого доходу ставка ПДФО – 5%, плюс 5% військового збору. Разом 10%.
Приклад. Ви домовилися купити у фізособи айфон за 20 000 грн:
- ПДФО 5% – 1 000 грн;
- військовий збір 5% – 1 000 грн;
- людині на руки – 18 000 грн.
У вас акт на 20 000 грн, товар оприбуткований за 20 000 грн, 2 000 грн пішли в бюджет. Приблизно так працюють великі trade-in сервіси: вони або утримують податки з озвученої ціни, або закладають їх у ціну викупу.
Що каже ДПС: ІПК від 15.06.2026
А тепер погана новина. ДПС розглянула саме таку ситуацію: ФОП 2 групи (КВЕД 47.91) скуповує в громадян вживані телефони для перепродажу. Висновок податкової в ІПК №3425/ІПК/99-00-24-03-03 від 15.06.2026 такий.
Статтю 173 ПКУ можна застосувати до продажу вживаних речей лише тоді, коли одночасно є:
- оцінка майна, проведена за Законом №2658-III «Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні»;
- документ про сплату податку (і військового збору) продавцем до бюджету;
- договір купівлі-продажу, посвідчений нотаріально.
Податкова спирається на п. 173.4 ПКУ. За ним нотаріус посвідчує договір про відчуження рухомого майна за наявності документа про оцінку і документа про сплату податку.
Якщо цих умов немає, дохід продавця, на думку ДПС, є іншим доходом за пп. 164.2.20 ПКУ. Він оподатковується за загальними ставками: 18% ПДФО і 5% військового збору, разом 23%. А ФОП-покупець зобов’язаний виконати всі функції податкового агента.
Той самий айфон за 20 000 грн за цією логікою виглядає так:
- ПДФО 18% – 3 600 грн;
- військовий збір 5% – 1 000 грн;
- людині на руки – 15 400 грн.
Що це означає на практиці
Формально ІПК має індивідуальний характер. Згідно з п. 52.2 ПКУ, використовувати її може лише платник, який її отримав. Але вона чітко показує, як ДПС підходитиме до таких операцій на перевірках.
Є аргумент на користь 10%. Пункт 173.4 описує, що робить нотаріус, коли посвідчує договір. Він не встановлює, що кожен продаж рухомої речі мусить проходити через нотаріуса. Цивільний кодекс нотаріальної форми для продажу телефона чи ноутбука не вимагає. Але це вже предмет спору з податковою, можливо судового.
Тому реальний вибір виглядає так:
- консервативний підхід – 23%. Дорожче, зате без спору з ДПС про ставку;
- 10% за ст. 173. Дешевше, але з ризиком донарахувань вам як податковому агенту. Тобто доведеться доводити свою позицію.
Яку модель обрати, залежить від ваших обсягів, маржі та готовності до спору. Це рішення варто ухвалювати з юристом.
Коли податок не утримують узагалі
Для деяких товарів правила інші. Наприклад, кошти, отримані фізособою за здані металобрухт чи вторинну сировину, не включаються до оподатковуваного доходу за пп. 165.1.25 ПКУ. Тут ПДФО не утримується.
Ви – податковий агент: утримання, сплата і 4ДФ
Хоч яку ставку ви обрали, механіка однакова. Купуючи товар у фізособи, ФОП стає податковим агентом. Це прямо підтверджує і ІПК.
Обов’язки агента такі:
- Утримати податки з суми виплати в момент оплати.
- Перерахувати їх до бюджету.
- Відобразити виплату у звіті 4ДФ з ознакою доходу 105. Звіт подається щокварталу.
Виконати ці обов’язки без податкового номера продавця неможливо. Тому акт без РНОКПП – фактично зіпсований документ.
Ціна викупу: навіщо внутрішні правила оцінки
Найслабше місце будь-якої закупівлі в людей – ціна. Чому телефон, який у магазині коштує 30 тисяч, ви викупили за 12? Податкова може поставити таке запитання.
Стаття 173 ПКУ каже, що дохід від продажу рухомого майна визначається за ціною договору, але не нижче оціночної вартості. Тому раджу затвердити внутрішнім наказом «Правила оцінки товару». У ньому варто прописати:
- які параметри впливають на ціну: модель, рік, стан корпусу, дефекти, ємність батареї, комплектність;
- таблицю знижок від ринкової ціни з коефіцієнтами за кожен дефект.
Тоді на запитання про занижену ціну у вас є відповідь: ось дефект, ось коефіцієнт, ось звідси така сума. Без методики почнеться спір на рівному місці, і його цілком можна програти.
Чесно зазначу: для ДПС, судячи з ІПК, «оцінка» означає оцінку за Законом №2658, тобто професійну. Внутрішня методика не замінює її для застосування ст. 173. Але вона сильно допомагає обґрунтувати ціну угоди в будь-якому разі.
Готівка чи картка: ліміт 50 000 грн і призначення платежу
Розрахунок за викуп – ще одне місце, де легко помилитися. Тут діють обмеження НБУ.
Готівка. Згідно з постановою НБУ №148, підприємець може розраховуватися готівкою з фізособою на суму до 50 000 грн на день з однією людиною. Дорогий ноутбук чи кілька пристроїв від однієї особи на більшу суму оплачуйте на картку або розбивайте виплату на кілька днів.
Безготівковий розрахунок. Тут обмеження за сумою немає. Але в призначенні платежу вказуйте, що це викуп товару згідно з актом закупівлі. Готуйтеся до того, що банк попросить підтвердити сплату податків.
Бонус для платників ПДВ: податок з маржі
Для платників ПДВ акт закупівлі у фізичної особи дає ще одну перевагу. Саме вона багато в чому тримає економіку великих скупників і trade-in сервісів.
За п. 189.3 ПКУ, коли ви перепродаєте вживані товари, куплені в неплатників ПДВ, базою оподаткування є не повна ціна продажу, а ваша маржа. Купили за 20 тисяч, продали за 26 – ПДВ рахуєте з 6 тисяч, а не з 26.
Але без закупівельного акта маржу порахувати неможливо. Немає документа на вхід – немає й бази для пільгового розрахунку.
Ризики для продавця: коли продаж речей стає бізнесом
Схема законна, але не безмежна. Почнемо з людини, яка вам продає, бо її проблеми рикошетом зачеплять і вас.
З практики межі виглядають приблизно так:
- один-два свої телефони на рік – ризику немає;
- п’ять-десять речей – ще можна пояснити: продав свою техніку, плюс речі родини;
- п’ятдесят пристроїв на рік від однієї особи – це вже профіль перекупника і ризик, що діяльність визнають підприємницькою.
Механіка проста. Кожна ваша виплата з ознакою 105 потрапляє в базу ДПС за податковим номером продавця. Податкова бачить, що конкретна людина отримала за рік від скупників, скажімо, 1,2 млн грн. Далі може бути кваліфікація як підприємництва без реєстрації за ст. 164 КУпАП: штраф від 17 до 34 тисяч гривень з можливою конфіскацією. Верховний Суд підтримує такі донарахування, коли доведено систематичність і мету отримання прибутку.
Але й захист тут змістовний. Людина, яка продає свої вживані речі, майже завжди продає дешевше, ніж купувала. Немає прибутку – немає ознаки підприємництва. Сама кількість угод, за позицією судів, ще не робить людину підприємцем. Реальна загроза перекваліфікації існує для того, хто купує дешево і продає дорожче.
Ризики для вас як покупця
Для вас ризики менші, але вони є. Якщо акт реальний, товар існував і його перепродали, претензій щодо самого факту закупівлі не буде. Залишаються два вектори.
Податковий. Найімовірніший сценарій – ДПС не погодиться з 10% і перекваліфікує дохід продавця на 18% ПДФО плюс 5% військового збору. Різницю донарахують вам як податковому агенту. Після ІПК від 15.06.2026 цей ризик уже не теоретичний.
Кримінальний. Систематичний прийом десятків пристроїв може привернути увагу з погляду ст. 198 ККУ, тобто придбання майна, завідомо одержаного злочинним шляхом. Саме тому в акті потрібні паспорт, податковий номер і IMEI. Це ваше алібі: ви купили в конкретної людини, яка підписом підтвердила, що річ належить їй.
Чекліст: як налаштувати закупівлю в людей
Збережіть собі цей перелік:
- Шаблон акта закупівлі з податковим номером, паспортними даними, IMEI або серійником і рядком утриманих податків.
- Наказ «Правила оцінки товару» з таблицею коефіцієнтів.
- Рішення щодо ставки – 23% або 10% з готовністю до спору – ухвалене разом із юристом.
- Правила розрахунків: безготівково на будь-яку суму, готівкою до 50 000 грн на день з однією особою.
- Щоквартальний 4ДФ з ознакою доходу 105.
- Зберігання актів щонайменше 1 095 днів з дня подання звітності, а з урахуванням мораторію краще довше.
Висновок: акт закупівлі – найдешевша страховка
Легальна закупівля в людей – це не про те, як не платити податки взагалі. Це про те, як перетворити товар «нізвідки» на товар з документами, і зробити це передбачувано.
Один правильно оформлений акт закупівлі у фізичної особи захищає від штрафу 100% за необлікований товар, робить вас прозорим для банку і закриває кримінальні ризики. А от питання ставки – 10% чи 23% – після ІПК від 15.06.2026 потребує свідомого рішення. Його не варто ухвалювати за інерцією.