Сплата єдиного податку 1 та 2 групами під час війни: нове розʼяснення від ДПС
Вилучено з «Моїх новин»
Податківці наголосили, що у разі можливості та ведення діяльності під час війни "єдинникам" І та ІІ груп слід сплачувати податок в бюджет. Але це не встановлено нормами ПКУ
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
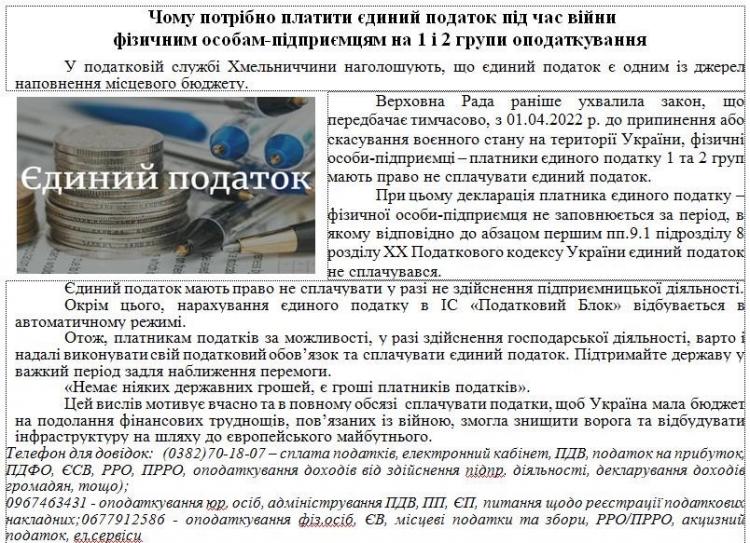
Хмельницькі податківці на своєму сайті розмістили розʼяснення щодо сплати єдиного податку ФОПами 1 та 2 груп під час війни.
Від редакції: Зауважимо, що в ПКУ немає норми щодо права не сплачувати ЄП тільки у разі відсутності діяльності. В ЗІР поки так й немає чіткої відповіді на це питання, тому регіональні податківці надають свою точку зору щодо проблеми. Але в ЗІР було розʼяснення щодо виникнення податкового боргу, в ньому говорилося тільки за березень 2022 року, а не квітень та інші місяці, коли вже діяла норма щодо можливості не сплачувати податок. Про борг та анулювання реєстрації ми писали тут.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
Чи може сольний артист працювати на 3-й групі ФОП за КВЕД 90.01? ДПС дала чітке роз'яснення: виступати на сцені можна, а от організовувати гастролі – ні. Розбираємо, як правильно укладати договори та правила податкової безпеки
Чи є разова позика платником ЄП фінансовим посередництвом, як на цьому наполягають податківці? Чи загрожує надання позики анулюванням статусу платника єдиного податку? Відповіді на ці питання – у свіжому рішенні Верховного Суду
ФОП 2 групи ЄП може надавати послуги виключно резидентам-населенню та іншим єдиноподатникам. ЗЕД, робота з нерезидентами чи закордонними клієнтами та отримання валюти для неї під забороною
Коли місце постачання IT-послуг українським ФОП вважається поза Україною (п. 186.3 ПКУ), як уникнути ПДВ та в яких рядках декларації з ПДВ і додатках до неї правильно відобразити ці операції? Аналізуємо свіжу ІПК від ДПС
Підприємницька діяльність ФОП припиняється на підставі відомостей з ЄДР про його смерть. Податкові зобов’язання та борг можуть погашати спадкоємці, які прийняли спадщину, у межах вартості успадкованого майна
Працівника прийнято на роботу 22.06.2026 р. та звільнено 14.09.2026 р. Необхідно визначити порядок розрахунку компенсації за невикористані дні щорічної відпустки за відпрацьований період відповідно до вимог КЗпП України, з урахуванням кількості повних та неповних відпрацьованих місяців
Учасника ТОВ не допускають до участі в управлінні товариством і не повідомляють про проведення загальних зборів. Які дії він може вжити для захисту корпоративних прав та оскарження рішень, ухвалених без його участі?
Державна нотаріальна контора подає Розрахунок щомісяця не пізніше 20 календарного дня після завершення звітного місяця. У додатку 4ДФ відомості про кожен договір відображають у рядку 06 за графами 1–6 та ознакою доходу «105»
Директор ТОВ уклав договір або вчинив інші дії з перевищенням повноважень, установлених статутом чи законом. Які наслідки це має для чинності договору та зобов’язань товариства перед контрагентом? Які фінансові втрати можуть виникнути і за яких умов товариство вправі вимагати від директора відшкодування збитків?
Працівнику оформлюється щорічна відпустка тривалістю 16 календарних днів, розрахункова дата початку періоду — 26 листопада 2025 року. Необхідно визначити порядок правильного заповнення наказу про надання відпустки: зазначення дати початку та закінчення, розрахунок кількості днів та посилання на відповідні норми КЗпП