Сплата єдиного податку 1 та 2 групами під час війни: нове розʼяснення від ДПС
Вилучено з «Моїх новин»
Податківці наголосили, що у разі можливості та ведення діяльності під час війни "єдинникам" І та ІІ груп слід сплачувати податок в бюджет. Але це не встановлено нормами ПКУ
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
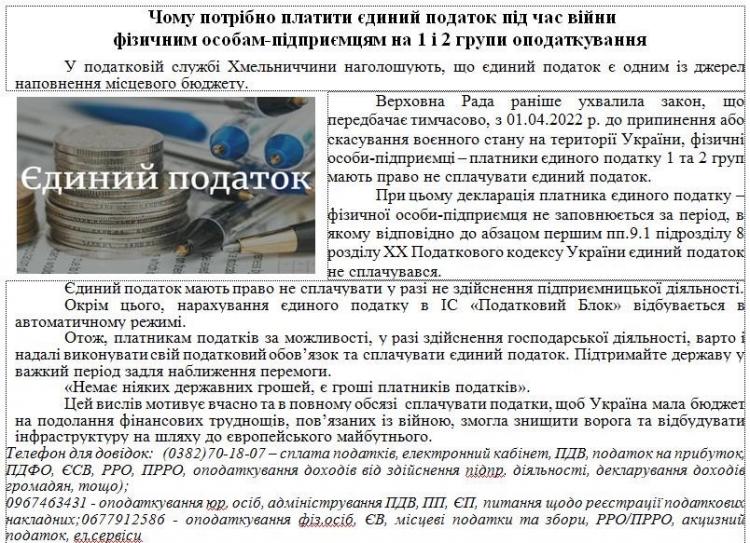
Хмельницькі податківці на своєму сайті розмістили розʼяснення щодо сплати єдиного податку ФОПами 1 та 2 груп під час війни.
Від редакції: Зауважимо, що в ПКУ немає норми щодо права не сплачувати ЄП тільки у разі відсутності діяльності. В ЗІР поки так й немає чіткої відповіді на це питання, тому регіональні податківці надають свою точку зору щодо проблеми. Але в ЗІР було розʼяснення щодо виникнення податкового боргу, в ньому говорилося тільки за березень 2022 року, а не квітень та інші місяці, коли вже діяла норма щодо можливості не сплачувати податок. Про борг та анулювання реєстрації ми писали тут.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
ФОП – платники ЄП ІІ групи не можуть надавати послуги нерезидентам і громадянам України, які тривалий час проживають за кордоном, та отримувати за них валюту. Водночас вони можуть здійснювати ЗЕД із продажу товарів за умови дотримання вимог спрощеної системи
Право на спрощену систему оподаткування в наступному році залежить від дотримання річного ліміту доходу. Для платників першої та другої груп, які через перевищення ліміту перейшли на іншу ставку єдиного податку, діє окрема умова
Підписати договір франшизи між ФОП можна. Але на спрощеній системі такий договір майже завжди стає пасткою. Чому і як податкова відрізняє реальну франшизу від формальної?
Проблема не в тому, що документ про придбання вживаної техніки неможливо отримати, а в тому, що у вас не налаштований процес. Його закриває акт закупівлі у фізичної особи. Як скласти акт, скільки податку утримувати і де тут підводні камені – у матеріалі
Порядок оподаткування залежить від того, хто виплачує компенсацію. Кошти від страхової компанії за договором страхування не оподатковуються як дохід, а відшкодування від перевізника включається до доходу ФОП на єдиному податку
ТОВ-комітент передає товар комісіонеру за накладною, а наприкінці звітного періоду отримує його звіт про продаж. На яку дату комітент має скласти податкову накладну — дату передачі товару чи дату звіту комісіонера? Чи впливає на це те, що на момент передачі продано ще не весь товар?
Підприємство втратило вантажний транспорт та резервуари з пальним через ракетний удар під час рейсу в Київській області. Чи підпадає таке рухоме майно під оновлений механізм державної грошової компенсації за воєнні збитки, які ключові критерії встановлено до територій та претендентів, і протягом якого періоду можна звернутися за відшкодуванням збитків?
Внаслідок ворожого ракетного удару згоріло офісне приміщення нашого підприємства. Разом із майном було повністю знищено бухгалтерську та фінансову документацію за останні роки (договори, видаткові накладні, банківські виписки, акти). Яким є офіційний порядок дій для фіксації цієї втрати? Чи зобов'язані ми повідомляти податкову службу, у які строки це потрібно зробити, які документи надати та скільки часу відводиться на повне відновлення первинної документації?
У звітності за вересень 2026 року щодо працівника, який перебував на лікарняному, не зазначили кількість днів перебування у трудових відносинах. Чи можна відобразити ці дні у звітності за жовтень разом із нарахованими лікарняними за вересень, чи потрібно подати звіт за вересень із типом «Звітний новий»?
Наприкінці вересня 2026 року через ворожий обстріл ущент згорів наш орендований склад разом із товаром. Підприємство оформило акт про пожежу, отримало витяг із ЄРДР та провело інвентаризацію, списавши майно останнім днем вересня. Водночас індивідуальний сертифікат ТПП про настання форс-мажорних обставин було оформлено та видано лише на початку жовтня 2026 року (до подання декларації з ПДВ за вересень). У якому періоді визнавати витрати та чи виникає зобов'язання нараховувати компенсуючий ПДВ за вересень?