Уряд планує погасити борг із виплати карантинних допомог
Вилучено з «Моїх новин»
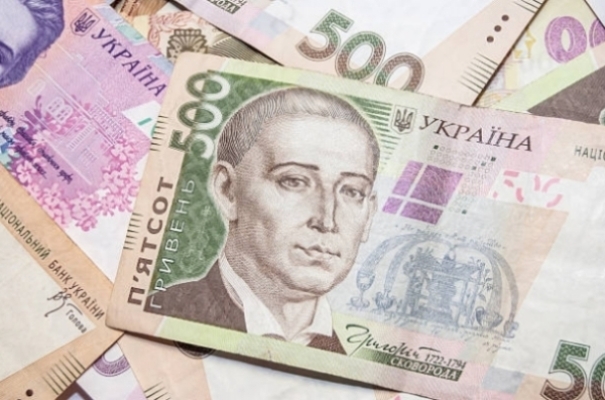
Мінсоцполітики підготувало проєкт змін до постанови щодо виплат по 8 тис. грн ФОПам та найманим працівникам з червоної зони. Зі загального фонду держбюджету пропонується виділити ще 1,4 млрд гривень для 165 тисяч українців
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
Нагадаємо, що станом на 6 травня заявки на компенсацію за карантин подали 320 тисяч українців. Але станом на 20 травня отримали допомогу тільки 175 тис. фізосіб, для інших – коштів вже не залишалося. Про це ми зазначали тут.
Згодом під час наради Зеленський 24 травня дав доручення визначити чіткі терміни виплати фінансової допомоги у зв’язку з карантином.
І ось 27 травня Міністерство соціальної політики підготувало проект змін до постанови КМУ щодо виплат по 8 тисяч гривень ФОПам та найманим працівникам, з червоної зони. Із загального фонду державного бюджету пропонується виділити ще 1,4 млрд гривень. Проект постанови розміщено для обговорення на сайті Федерації профспілок України. З ним можна ознайомитися тут.
Сподівааємося, що постанову приймуть під час найближчего засідання КМУ та ПФУ швидко зможе розрахуватися з ФОПами та працівниками.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
головний редактор інтернет-порталу редакції «Дебет-Кредит».
Закінчила Південний філіал Національного університету біоресурсів і природокористування України «Кримський агротехнологічний університет» за спеціальністю «Бухгалтерський облік та аудит». Має понад 16 років досвіду написання авторських статей та новин на різні теми, які стосуються бухгалтерського обліку та адміністрування податків.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
В декількох регіонах України аптеки зіткнулися зі скороченням запасів деяких лікарських засобів. За окремими позиціями наявних залишків може вистачити лише на два-три тижні
Шкільне харчування організовується за примірним чотиритижневим сезонним меню. Держпродспоживслужба пояснила, хто розробляє та затверджує меню, коли потрібне його погодження і що робити у разі зауважень
За червоного рівня загрози всі ТРЦ у Києві припинятимуть роботу. За жовтого рівня окремі торговельні центри залишатимуться відкритими, а магазини й заклади самостійно вирішуватимуть щодо роботи
Держспецзв’язку нагадує школярам і студентам 7 правил кібергігієни: використовуйте складні паролі та 2FA, не відкривайте підозрілі посилання, захищайте персональні дані й перевіряйте інформацію ШІ
Якщо дані в Резерв+ не відповідають дійсності – не залишайте це без уваги. Спочатку з’ясуйте, яка саме інформація є помилковою, і зверніться до установи, яка може її виправити
Підприємство уклало договір підряду, за кошторисом якого визначено матеріали та роботи. Роботи виконує залучений субпідрядник, при цьому вартість його послуг перевищує суму за роботи, виставлену замовнику. Водночас загальний договір є прибутковим завдяки маржі на матеріалах. Які податкові наслідки з ПДВ та податку на прибуток виникають за такої операції?
ТОВ (платник податку на прибуток та ПДВ) проводить перенесення заборгованості між документами розрахунків одного контрагента через документ «Коригування боргу». Після проведення операції зростають дебетові та кредитові обороти за субрахунком 361 «Розрахунки з вітчизняними покупцями», хоча кінцеве сальдо не змінюється. На які показники це впливає та які податкові ризики виникають?
Перебуваю на ІІІ групі ЄП зі ставкою 5%. Звітуючи за звітний період, через технічну неуважність сформував та надіслав декларацію за річною формою для платників ЄП ІІ групи (ідентифікатор F0103407) замість форми третьої групи (F0103309). Документ успішно прийнято контролюючим органом з отриманням квитанції №2. Як тепер скасувати помилкову декларацію та подати коректний звіт за третю групу без застосування штрафних санкцій?
Підприємство є платником ЄП ІІІ групи та планує продати приміщення, яке обліковується як інвестиційна нерухомість і понад 12 календарних місяців утримувалося для збільшення капіталу. Чи маємо ми право оподаткувати лише різницю між сумою продажу та його балансовою вартістю на підставі абзацу другого пп. 292.2 ПКУ, і як на це впливає обрана модель бухобліку об'єкта?