Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
Податкова служба готує дорожню карту співпраці з VISA. Зокрема, на офіційній сторінці ДПС у Facebook зазначено: «Ми не стоїмо на місці, позаяк готуємо дорожню карту співпраці з Visa, в рамках якої, в тому числі, ми зможемо залучити спеціалістів однієї з найбільших платіжних систем для роботи над програмним РРО».
До того ж нещодавно С. Верланов та представники компанії Visa підписали Меморандум про співпрацю.
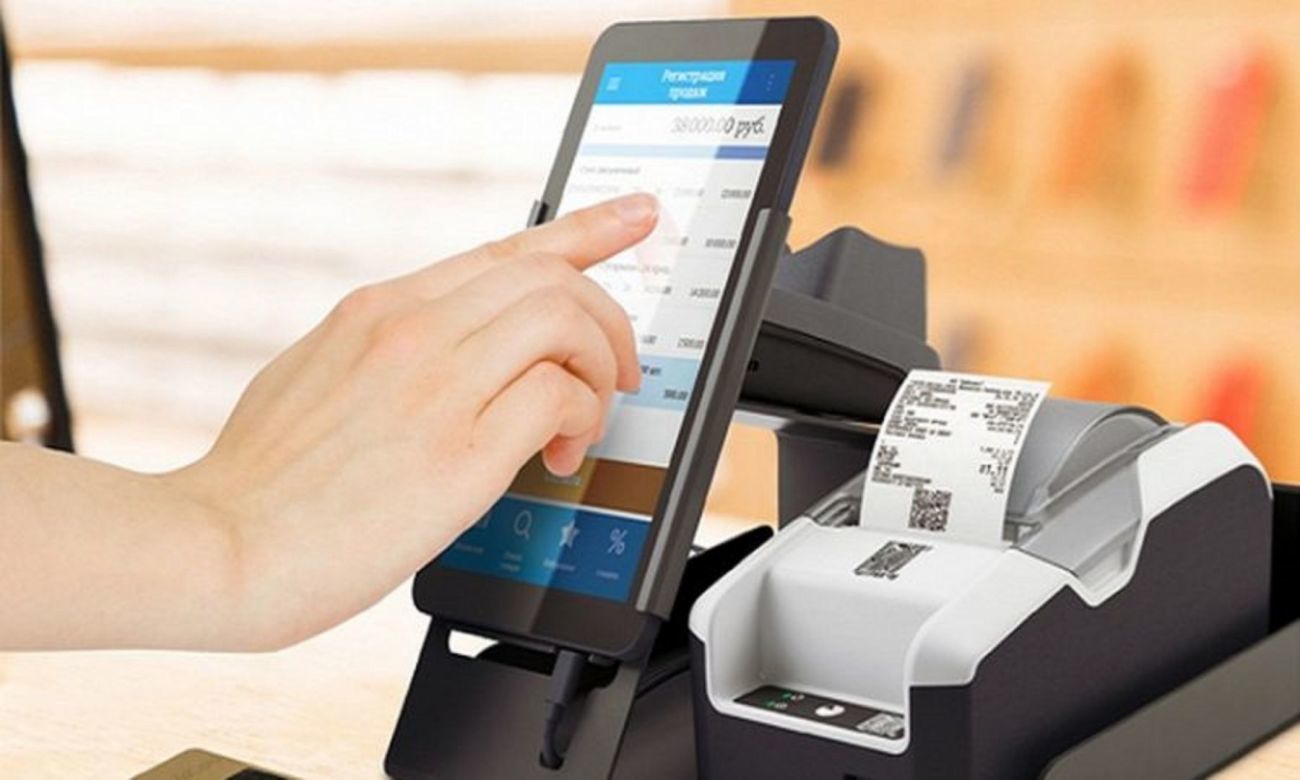
Наголосимо, що з 19 квітня усі суб’єкти господарської діяльності, які здійснюють розрахункові операції у готівковій та/або безготівковій формі матимуть можливість застосовувати програмні РРО. Про це та про те, як будуть працювати програмні РРО, ми писали тут.
головний редактор інтернет-порталу редакції «Дебет-Кредит».
Закінчила Південний філіал Національного університету біоресурсів і природокористування України «Кримський агротехнологічний університет» за спеціальністю «Бухгалтерський облік та аудит». Має понад 16 років досвіду написання авторських статей та новин на різні теми, які стосуються бухгалтерського обліку та адміністрування податків.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
За вісім місяців 2026 року загальний обсяг розрахункових операцій, проведених через РРО/ПРРО, досяг 4,32 трлн гривень. Це на 575,7 млрд грн (+15,4%) більше, ніж за аналогічний період минулого року
Через повітряну тривогу, відключення світла чи інші форс-мажорні обставини Z-звіт можна створити наступного робочого дня – до початку розрахункових операцій
Внески фізичних осіб до статутного капіталу також підпадають під обмеження готівкових розрахунків у 50 тис. грн на день. ДПС нагадала, що суму понад цей ліміт потрібно переказувати з рахунку на рахунок або через касу надавача платіжних послуг
На практиці нерідко трапляються ситуації, коли адреса, за якою зареєстровано ПРРО, не збігається з адресою фактичного здійснення розрахункової операції. Чи будуть штрафи при перевірці ДПС за невидачу чеків?
ФОП-єдинники можуть використовувати РК та КОРО замість РРО/ПРРО під час роздрібної торгівлі на ринках і ярмарках до досягнення річного обсягу розрахунків 500 тис. грн
Підприємство-замовник передає підряднику комплектуючі за актом приймання-передачі для комплектації готових товарів (наборів). Після виконання робіт підрядник повертає готові набори за актом приймання-передачі готових виробів. Якими бухгалтерськими проведеннями відобразити передачу комплектуючих, послуги підрядника та оприбуткування готових наборів? Чи доцільно використовувати субрахунок 231?
Працівник перебував у службовому відрядженні 28.08.2026 протягом одного робочого дня — 8 годин. Чи включати 8 годин відрядження до кількості відпрацьованих людино-годин у місячному звіті за формою №1-ПВ?
У 2025 році підприємство перерахувало резиденту Польщі кошти за отримання сертифікатів та реєстраційний внесок за впровадження системи халяль. Чи потрібно зазначені виплати включати до додатка ПН Декларації з податку на прибуток? Чи необхідно отримувати від нерезидента сертифікат податкового резидентства з апостилем?
ТОВ планує надати допомогу благодійному фонду, фізичній особі або особі, зареєстрованій як ФОП. Прибуток ТОВ за 2025 рік — 1 076 000 грн. Кому можна надати допомогу, чи обмежено її суму, як оформити платіж і чи можна переказати кошти на підприємницький рахунок ФОП?
У березні 2026 року працівнику донараховано заробітну плату. Як правильно відобразити ці донарахування у складі об’єднаної звітності з ЄСВ, ПДФО та військового збору відповідно до вимог ДПС?