ВРУ підтримала законопроєкт про «митний безвіз» у І читанні
Вилучено з «Моїх новин»
Прийнятим у І читанні законопроєктом №7420 передбачається дозволити користуватися спрощеннями під час здійснення митних формальностей усім надійним підприємствам
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
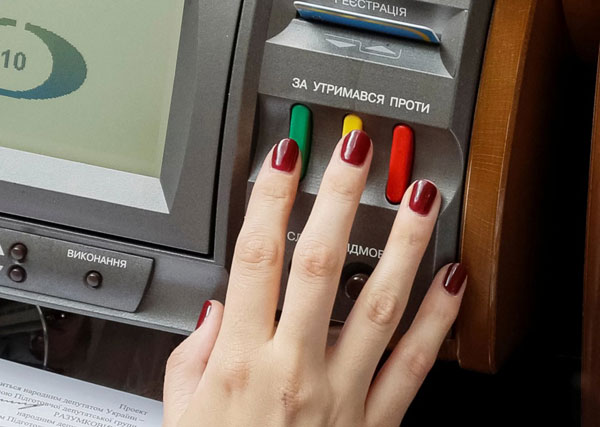
Гетманцев у своєму Телеграм-каналі повідомив, що 21 червня ВРУ підтримала у першому читанні законопроєкт №7420 про митний безвіз, який пропонує уніфікувати передбачені Митним кодексом України:
правила щодо отримання статусу фінансового гаранта, забезпечення сплати митних платежів, отримання авторизації на застосування спрощень «загальна гарантія», «звільнення від гарантії» і т.д. з вимогами, визначеними Конвенцією про процедуру спільного транзиту від 20 травня 1987 року.
Також передбачається дозволити користуватися спрощеннями під час здійснення митних формальностей усім надійним підприємствам, а не тільки авторизованим економічним операторам та інші зміни.
Окремо у своєму пості голова Комітету ВРУ з податкової політики закликав бізнес долучитися до роботи над законопроєктом до другого читання.
***
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
головний редактор інтернет-порталу редакції «Дебет-Кредит».
Закінчила Південний філіал Національного університету біоресурсів і природокористування України «Кримський агротехнологічний університет» за спеціальністю «Бухгалтерський облік та аудит». Має понад 16 років досвіду написання авторських статей та новин на різні теми, які стосуються бухгалтерського обліку та адміністрування податків.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
До 13 листопада ДПС, митниця та БЕБ мають запустити спільний аналітичний кабінет для простеження руху товару до кінцевого покупця. Робоча група також визначила строки для заходів проти дроблення бізнесу, тіньового імпорту, зловживань із гуманітарною допомогою
За порушення встановлених законодавством строків розрахунків у сфері зовнішньоекономічної діяльності передбачено сплату пені. Для перерахування коштів до бюджету застосовують код 21081000, визначений Класифікацією доходів бюджету
Мінфін пропонує оновити підстави для сканування вантажів на митниці, зменшити мінімальну кількість операторів із трьох до двох та переглянути вимоги до їх підготовки
Постанова КМУ №1327 передбачає збереження митних спрощень для підприємств, що постраждали від обстрілів, швидше узгодження процедур на кордоні та пільги для ввезення складових оборонного виробництва
У сервісі на порталі «Єдине вікно для міжнародної торгівлі» доступні дати переміщення транспортних засобів, історія ввезення та вивезення, використані дні й залишок строку. Інформацію можна отримати онлайн без звернення до митниці
Платник ПДВ одночасно застосовує правило першої події та касовий метод податкового обліку під час складання податкових накладних за різними операціями. Чи потрібно заповнювати поле «Відмітка про застосування касового методу податкового обліку» в декларації з ПДВ?
Оновлення відомостей про товариство з обмеженою відповідальністю в ЄДР у разі перейменування вулиці, порядок повідомлення ДПС та контрагентів, а також порядок коригування чинних господарських договорів і реквізитів
Як ТОВ — платнику податку на прибуток оформити користування автомобілем директора для службових потреб? Чи можна користуватися автомобілем безоплатно, без нарахування ПДФО та військового збору?
Директор, який одночасно є засновником приватного підприємства, повернувся до роботи після декретної відпустки. Які дії щодо організації та ведення військового обліку має виконати підприємство? Чи потрібно повідомляти ТЦК та СП про повернення директора та які документи слід оформити?
Працівники охоронної фірми отримують харчування в їдальні підприємства-замовника, якому належать продукти та їдальня. Замовник пропонує охоронній фірмі утримувати вартість обідів із заробітної плати охоронників. Чи виникають додаткові податкові зобов’язання?