- Які правила діють зараз?
- Чому пропонують внести зміни до ПКУ?
- Коли акцизну накладну не зареєструють?
- Які дані отримуватиме ДПС?
- Коли запрацюють зміни?
11 вересня 2026 року у Верховній Раді зареєстровано урядовий законопроєкт №16062 «Про внесення змін до Податкового кодексу України щодо мінімальних запасів нафти та нафтопродуктів».
Наразі законопроєкт передано на розгляд Комітету ВРУ з питань фінансів, податкової та митної політики. Запропоновані ним правила ще не діють.
Які правила діють зараз?
З 24 грудня 2024 року введено в дію Закон від 21.11.2023 №3484-IX «Про мінімальні запаси нафти та нафтопродуктів» (далі – Закон №3484).
Кожен виробник чи імпортер зобов’язаний створювати екстрені резерви палива. Держава впроваджує жорсткі інструменти контролю та інтеграцію баз даних ДПС, Митниці та Міненерго.
Учасники паливного ринку мають підтвердити свою фінансову спроможність утримувати та оновлювати такі запаси (наразі обсяг становить 6% від виробництва/імпорту, а з грудня 2026 року зросте до 9%).
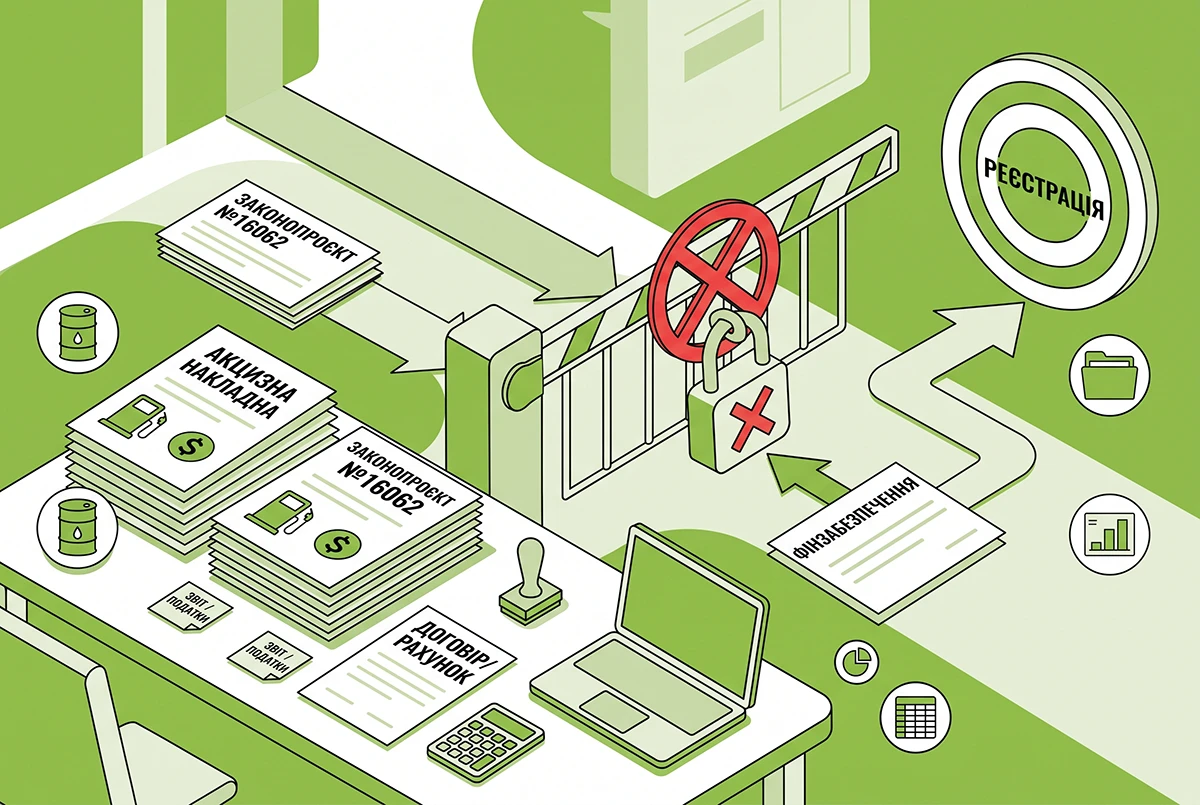
Частина 8 ст. 10 Закону №3484 передбачає: якщо суб’єкт ринку, який виробляє нафтопродукти та вводить їх в обіг, не надав фінансового забезпечення у необхідному розмірі, податковий орган повинен відмовити у реєстрації відповідної акцизної накладної. Але відповідні зміни до ПКУ досі внесені не були.
Чому пропонують внести зміни до ПКУ?
Як зазначає Кабмін у пояснювальній записці, застосувати цю норму наразі неможливо. Порядок адміністрування податків, повноваження податкових органів та правила реєстрації акцизних накладних мають визначатися саме Податковим кодексом. Відповідної підстави для відмови у реєстрації в ПКУ поки що немає.
Законопроєкт №16062 повинен усунути цю неузгодженість.
Коли акцизну накладну не зареєструють?
До п. 231.6 ПКУ пропонують додати нову підставу для відмови у прийнятті та реєстрації документів у Єдиному реєстрі акцизних накладних.
Не прийматимуться та не реєструватимуться:
які складені платником акцизного податку або на такого платника, якщо за даними Міненерго встановлено недостатність суми його фінансового забезпечення відповідно до Закону №3484.
При цьому у тексті законопроєкту йдеться саме про акцизні накладні та розрахунки коригування. Згадані у пояснювальній записці заявки на поповнення обсягів залишку пального та розрахунки коригування до них у запропонованій редакції п. 231.6 ПКУ не зазначені.
Які дані отримуватиме ДПС?
Для прийняття рішення про реєстрацію чи відмову у реєстрації акцизних накладних ДПС використовуватиме інформацію, отриману від Міненерго. Для цього п. 72.1 ПКУ пропонують доповнити новим пп. 72.1.10.
Крім того, новий п. 73.7 ПКУ передбачатиме електронну інформаційну взаємодію між ДПС та Міненерго.
Ці органи спільними рішеннями повинні будуть визначити:
- структуру та формат даних, що передаються;
- строки передання інформації;
- процедури взаємодії інформаційних систем;
- порядок внесення змін до цих процедур.
Таким чином, відомості від Міненерго про недостатність фінансового забезпечення стануть підставою для автоматичної відмови в реєстрації акцизних накладних та РК.
Коли запрацюють зміни?
За текстом законопроєкту, Закон має набрати чинності з дня, наступного за днем його опублікування.
Водночас окрему дату передбачено для нової підстави відмови у реєстрації акцизних накладних та РК – відповідні зміни до п. 231.6 ПКУ мають набрати чинності з 1 жовтня 2026 року.
Кабмін протягом шести місяців із дня набрання чинності Законом повинен буде привести свої нормативно-правові акти у відповідність до нього та забезпечити відповідне оновлення актів міністерств й інших центральних органів виконавчої влади.


