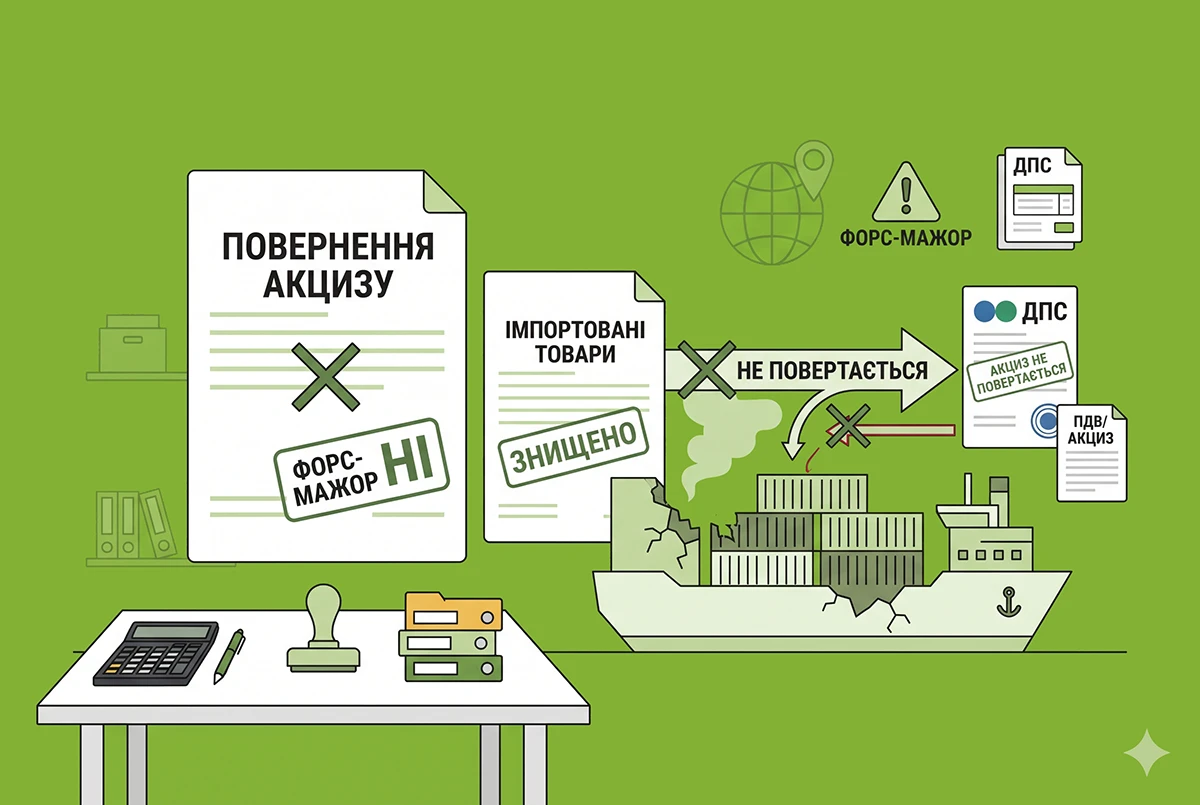
ДПС у Дніпропетровській області розповіла, що акцизний податок, сплачений при ввезенні підакцизних товарів, якщо надалі такі товари були знищені внаслідок форс-мажорних обставин, не коригується, якщо такі товари фактично не повертаються нерезиденту.
Положення п. 218.4 ПКУ передбачають можливість коригування суми акцизного податку, сплаченого при ввезенні підакцизних товарів (продукції) на митну територію України, у разі їх повернення імпортером нерезиденту у зв’язку з непридатністю для реалізації на митній території України за умов, визначених Кодексом.
Отже, сама по собі подальша втрата або знищення імпортованих підакцизних товарів внаслідок форс-мажорних обставин без їх фактичного повернення нерезиденту не є підставою для коригування акцизного податку, сплаченого при ввезенні таких товарів.
Довідково: більше про податкові наслідки знищення та пошкодження майна юридичних осіб внаслідок збройної агресії російської федерації – в Інформаційному листі №4/2026 від ДПС.
- Як списати майно, знищене внаслідок атаки БПЛА, та не потрапити на донарахування податків?
- БПЛА знищив недобудований об’єкт підприємства. Як уникнути додаткового нарахування ПДВ?
- На складі внаслідок обстрілу згорів товар. Чи потрібній сертифікат ТПП для списання такого товару?
- Як правильно списати знищене війною майно в орендованому приміщенні та визначити податок на прибуток?
- Облік наслідків обстрілу в 2026 році: визнання витрат за П(С)БО 16 та пільга з ПДВ
- Державна допомога «Точка опори» за Порядком №449: як її отримати та обліковувати у 2026 році
- Товар знищено на складі комісіонера: які ПДВ-наслідки для комітента у 2026 році
- Втрата майна через війну у 2026 році: як подати уточнююче Повідомлення до ДПС
- Що робити з працівниками у разі руйнування підприємства в 2026 році: простій, відпустка або звільнення за КЗпП