Податкові обов'язки після знищення акцизного складу у 2026 році: позиція ДПС
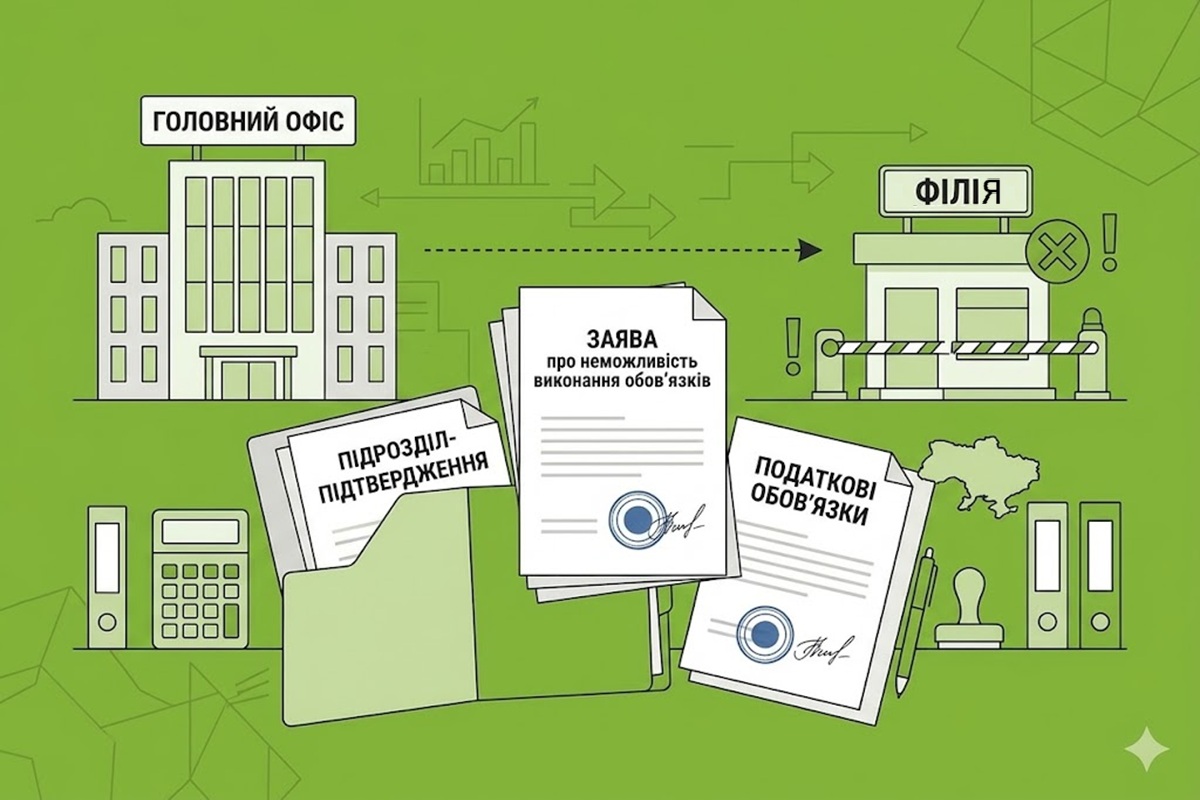
Знищення акцизного складу не означає автоматичної неможливості виконання юридичною особою податкових обов’язків. ДПС пояснила, як оцінюють такі обставини за Порядком №225 з урахуванням ситуації підрозділу
Головне управління ДПС у Дніпропетровській області інформує.
Порядок №225 (затверджено наказом Міністерства фінансів України від 29.02.2022 №225 (із змінами)) передбачає можливість підтвердження неможливості виконання податкових обов’язків щодо філії, представництва, відокремленого чи іншого структурного підрозділу юридичної особи.
Тому у разі пошкодження або знищення виробничого об’єкта, що використовується відповідним структурним підрозділом, можливість виконання податкових обов’язків оцінюється з урахуванням фактичних обставин такого підрозділу.
Водночас акцизний склад як об’єкт, визначений Податковим кодексом України для цілей податкового контролю, не є самостійним платником податків. Тому сам факт знищення конкретного акцизного складу не означає автоматичної неможливості юридичної особи виконувати всі передбачені законодавством податкові обов’язки.
Довідково: більше про податкові наслідки знищення та пошкодження майна юридичних осіб внаслідок збройної агресії російської федерації – в Інформаційному листі №4/2026 від ДПС.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Редактор
Хоміцка Маріаннаредактор інтернет-проєкту «Дебет-Кредит»
Закінчила Українську академію друкарства за спеціальністю «Видавнича справа та редагування». Має понад 20 років досвіду в журналістиці та медіа, спеціалізується на написанні новин та створенні цифрового контенту
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.

