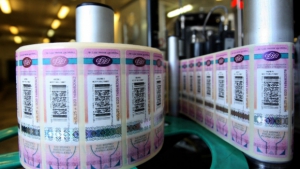
ДФС у Дніпропетровській області нагадує, що марки акцизного податку нового зразка запроваджуються як для вітчизняних напоїв та тютюнових виробів, так і імпортного виробництва
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
ГУ ДФС у Дніпропетровській області нагадує, що марки акцизного податку нового зразка запроваджуються як для вітчизняних напоїв та тютюнових виробів, так і імпортного виробництва. Нові зразки марок акцизного податку для алкогольних напоїв і тютюнових виробів вітчизняного та імпортного виробництва затверджені Постановою КМУ від 14.05.2015 року №296 «Деякі питання запровадження марок акцизного податку нового зразка для алкогольних напоїв і тютюнових виробів».
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
Помилки в зареєстрованій акцизній накладній виправляють шляхом складання та реєстрації розрахунку коригування в ЄРАН. Зокрема, це стосується помилок у реквізитах отримувача пального або спирту етилового
Податківці наголошують: деякі вина підлягають маркуванню марками акцизного податку, відповідно не можуть ввозитися в цистернах. Чому цистерни не підходять та які є альтернативи — у нашому аналізі свіжої ІПК від ДПС
Втрата пального через військову агресію не завжди тягне за собою сплату акцизного податку. ДПС роз’яснила, за яких умов податкове зобов’язання не виникає та які документи підтверджують факт втрат
ДПС нагадала про відповідальність за відсутність реєстрації акцизного складу в СЕАРП та СЕ з вини платника. Штраф становить 1 млн грн, а за повторне порушення протягом року – 2 млн грн; також передбачена адміністративна відповідальність із конфіскацією
Бізнес-асоціації закликають Раду ухвалити законопроєкт №15532 про перенесення запуску еАкцизу на 1 липня 2027 року. Причина – необхідність додаткового часу для технічної та операційної підготовки
Покупець повертає неоплачене обладнання через стороннього перевізника. Акт передання перевізнику підписано 25 вересня, товар прибув на склад постачальника 28 вересня. На яку дату постачальник має скласти зменшуючий розрахунок коригування до податкової накладної та чим ДПС обґрунтовує визначення цієї дати?
За однією податковою накладною відвантажено 100 одиниць товару. Покупець повернув 30 одиниць у понеділок і 70 — у середу через дефект. Скільки розрахунків коригування потрібно скласти? Який код причини коригування — 102 чи 103 — застосувати для кожного повернення та як заповнити табличну частину кожного РК?
Якими нормативними документами НБУ, положеннями ПКУ та трудовим законодавством встановлено заборону на передачу корпоративної платіжної картки (КПК) іншому працівнику підприємства? Який порядок та хто саме зобов'язаний подавати звіт про використання коштів, виданих на відрядження або під звіт, якщо розрахунки здійснено іменною карткою працівника?
Підприємство щомісяця оплачує доступ до інтернету через Starlink гривневою корпоративною карткою безпосередньо нерезиденту (інвойс на $96). Ми не є платником ПДВ. Чи потрібно нараховувати ПДВ, у які строки, за яким курсом визначати базу оподаткування і як відобразити операцію в обліку? Чи треба утримувати податок на доходи нерезидентів?
Форму №1-РН із позначкою «зміни» подають у разі зміни організаційно-правової форми або установчих документів неприбуткової організації. На це відводиться 10 календарних днів