Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
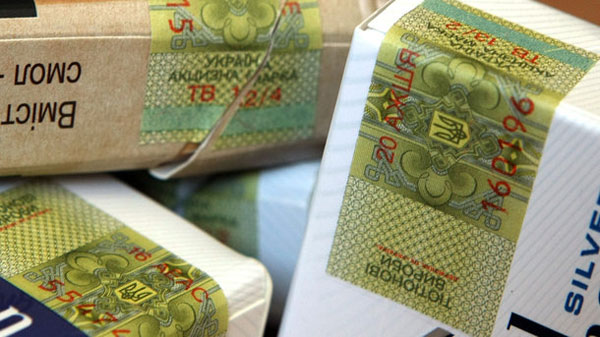
Головне управління ДПС у м. Києві повідомляє реквізити для перерахування коштів за марки акцизного податку за стандартом IBAN:
Отримувач: Головне управління ДПС у м. Києві
ЄДРПОУ 43141267
рахунок UA538201720000031258288117042
в Державній казначейській службі України, м. Київ
МФО 820172
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
Помилки в зареєстрованій акцизній накладній виправляють шляхом складання та реєстрації розрахунку коригування в ЄРАН. Зокрема, це стосується помилок у реквізитах отримувача пального або спирту етилового
Податківці наголошують: деякі вина підлягають маркуванню марками акцизного податку, відповідно не можуть ввозитися в цистернах. Чому цистерни не підходять та які є альтернативи — у нашому аналізі свіжої ІПК від ДПС
Втрата пального через військову агресію не завжди тягне за собою сплату акцизного податку. ДПС роз’яснила, за яких умов податкове зобов’язання не виникає та які документи підтверджують факт втрат
ДПС нагадала про відповідальність за відсутність реєстрації акцизного складу в СЕАРП та СЕ з вини платника. Штраф становить 1 млн грн, а за повторне порушення протягом року – 2 млн грн; також передбачена адміністративна відповідальність із конфіскацією
Бізнес-асоціації закликають Раду ухвалити законопроєкт №15532 про перенесення запуску еАкцизу на 1 липня 2027 року. Причина – необхідність додаткового часу для технічної та операційної підготовки
Дитині працівниці виповнюється 3 роки 17.09.2026 р. Потрібно визначити останній день відпустки для догляду за дитиною та дату, з якої працівниця має стати до роботи відповідно до КЗпП
Контрагент отримав кошти, товар або користувався майном без належно укладеного договору. За яких умов можливо стягнути їх вартість за правилами про безпідставне набуття майна відповідно до ЦКУ та якими доказами підтвердити факт отримання, користування і розмір заборгованості?
Підприємство 1 купує ємності у Підприємства 2 для продажу з монтажем Підприємству 3. Вантаж доставляють спочатку на склад Підприємства 1 для розвантаження й приймання, а потім — на об’єкт Підприємства 3; передачу змонтованої системи оформлять після завершення робіт. Скільки ТТН потрібно оформити та коли виникають облікові наслідки й зобов'язання з ПДВ?
Підприємство отримало валютну передплату від покупця-нерезидента за харчовий ароматизатор. Право власності перейшло після оплати, але товар чотири місяці перебував на складі в Україні й втратив придатність. Покупець відмовився від вивезення та доручив утилізацію. Сторони планують оформити акт приймання-передачі в Україні. Як відобразити ПДВ, який покупець не відшкодує: як безнадійну заборгованість чи іншим способом?