Затверджено норми виробничих втрат спирту і готової продукції під час виробництва деяких видів алкоголю
Вилучено з «Моїх новин»
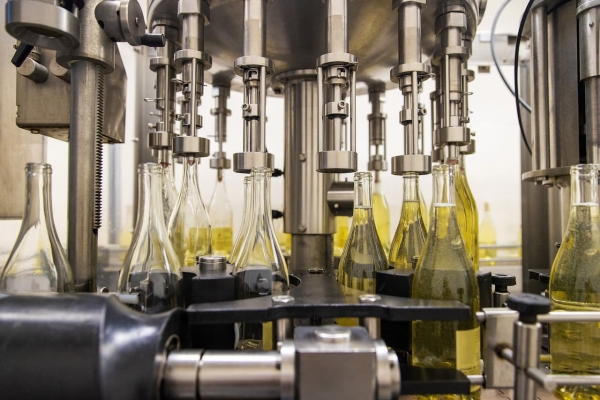
25 листопада набрала чинності Постанова КМУ №1310. Нею затверджено норми виробничих втрат спирту коньячного, зернового дистиляту та інших спиртових дистилятів і норми втрат спирту та готової продукції під час виробництва деяких видів алкогольних напоїв
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
Нагадаємо, що відповідно до п. 214.6 ПКУ у разі наявності наднормативних втрат спирту етилового, у тому числі біоетанолу, спирту коньячного, плодового, зернового дистиляту та інших спиртових дистилятів і ректифікатів, алкогольних напоїв, допущених з вини виробника під час виробництва підакцизних товарів (продукції), базою оподаткування є вартість (кількість) цих товарів, які можна було б виробити з наднормативно втрачених товарів (продукції). Норми мав затвердити Кабмін.
І ось 25 листопада 2022 року набрала чинності Постанова КМУ від 22.11.2022 р. №1310. Нею затверджено норми виробничих втрат спирту коньячного, зернового дистиляту та інших спиртових дистилятів і норми втрат спирту та готової продукції під час виробництва деяких видів алкогольних напоїв.
Також постановою встановлено, що на період воєнного стану на території України та протягом шести місяців з дня його припинення або скасування дозволяється застосування суб’єктами господарювання норм втрат спиртових дистилятів та/або алкогольних напоїв, відсутніх у затверджених нормах втрат, відповідно до нормативних документів, згідно з якими виготовляються відповідні спиртові дистиляти та/або алкогольні напої.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
заступник керівника електронних сервісів редакції «Дебет-Кредит», авторка та редакторка новин і тематичних розсилок
Закінчила Українську академію друкарства (Львів) за спеціальністю «Видавнича справа і редагування». Має понад 20 років досвіду в журналістиці та медіа, спеціалізується на створенні, редагуванні та розвитку цифрового контенту.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
Суттєво зменшилася кількість суб’єктів господарювання, які не дотримуються встановлених вимог щодо оплати праці на 93,3% скоротилася кількість підприємств, які не забезпечують мінімальний рівень оплати праці
Комітет з податкової політики рекомендував ВРУ перенести терміни запровадження еАкцизу на 1 липня 2027 року. Відповідний законопроєкт №15532 рекомендується прийняти за основу та в цілому
Помилки в зареєстрованій акцизній накладній виправляють шляхом складання та реєстрації розрахунку коригування в ЄРАН. Зокрема, це стосується помилок у реквізитах отримувача пального або спирту етилового
Податківці наголошують: деякі вина підлягають маркуванню марками акцизного податку, відповідно не можуть ввозитися в цистернах. Чому цистерни не підходять та які є альтернативи — у нашому аналізі свіжої ІПК від ДПС
Втрата пального через військову агресію не завжди тягне за собою сплату акцизного податку. ДПС роз’яснила, за яких умов податкове зобов’язання не виникає та які документи підтверджують факт втрат
Який процесуальний порядок звільнення директора ТОВ у 2026 році? Хто приймає рішення, як оформлюється протокол, яка процедура передачі справ, внесення змін до ЄДР? Які ризики для засновників та які обов'язки виникають перед контролюючими органами?
Щоб отримати довідку про подану декларацію про майновий стан і доходи, ФОП може надіслати заяву через Електронний кабінет за формою F13096ХХ. Документ надходить до вкладки «Вхідні» протягом 10 календарних днів
Нерезидент мав поставити 66 панелей, однак в інвойсі, ВМД і CMR помилково зазначено 72 шт. Фактично підприємство отримало 66 шт. і склало акт невідповідності. Як документально врегулювати недопоставку, скоригувати митні документи, ПДВ, облік і розрахунки з нерезидентом, якщо контрактна сума погоджена фондом-кредитором і доплата за відсутні 6 панелей не планується?
Працівник не повернув залишок невикористаного авансу за попереднє відрядження і направляється у нове. Чи має право роботодавець зменшити суму авансу на наступне відрядження на розмір непогашеної заборгованості?
ФОП на ІІ групі єдиного податку, не зареєстрований платником ПДВ, оплачує рекламні послуги Google Ads. У звіті зазначено вартість послуг і ПДВ 20%. Хто сплачує ПДВ за такою операцією: ФОП чи нерезидент, та як перевірити статус нерезидента в Реєстрі платників ПДВ?