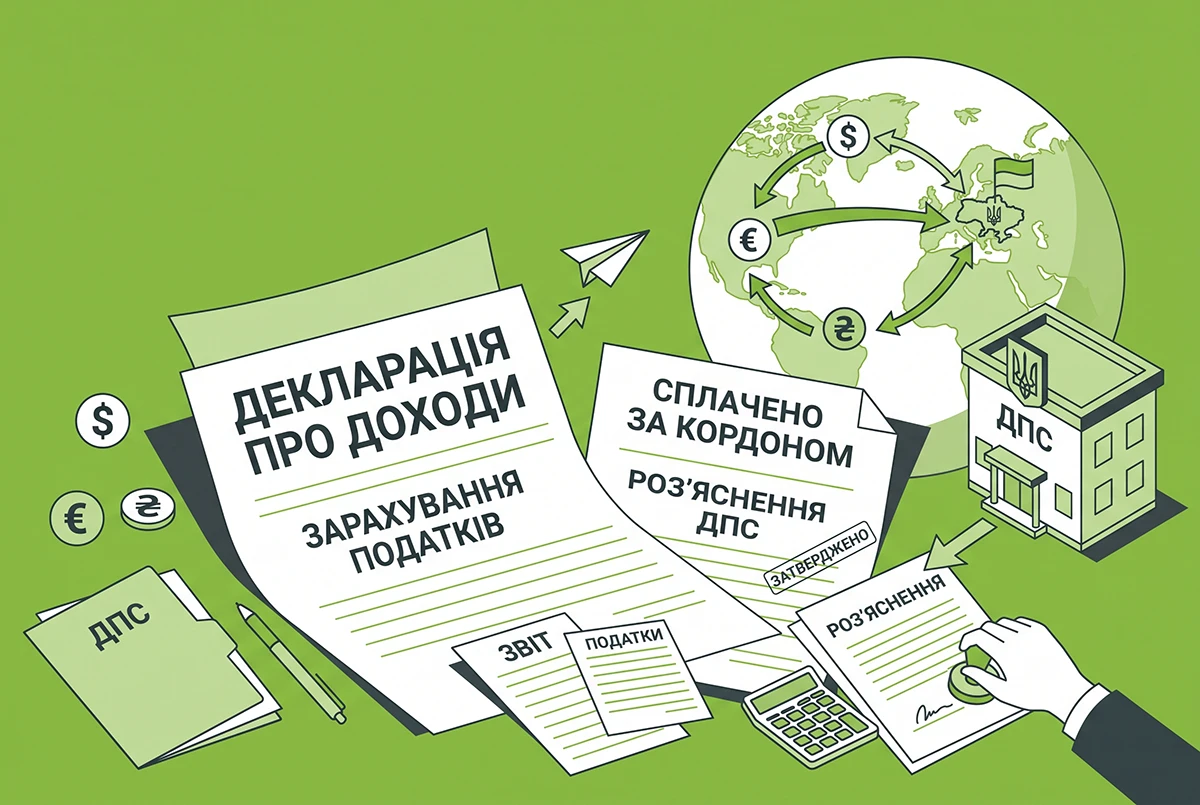
ДПСУ розповіла, що Українці, які отримують доходи за кордоном, можуть зменшити своє річне податкове зобов’язання в Україні на суму податків, уже сплачених в іншій державі, за умови наявності міжнародного договору про уникнення подвійного оподаткування з цією країною.
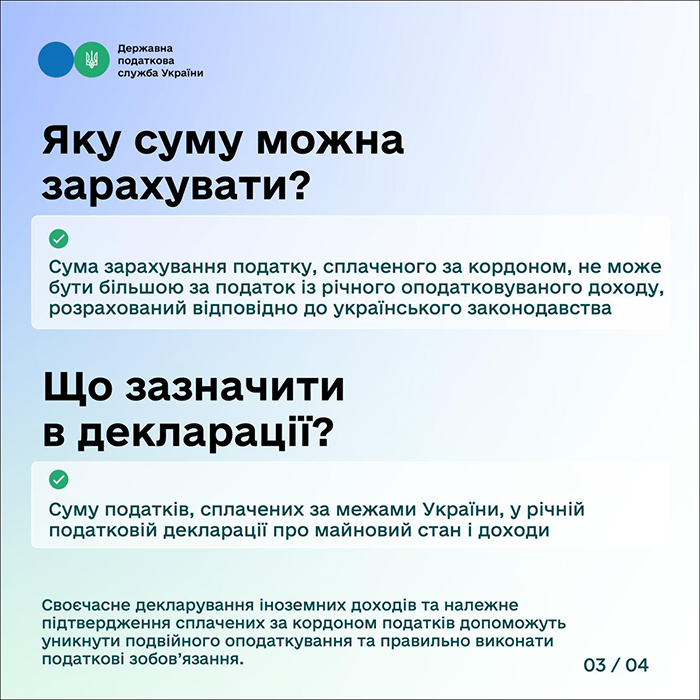
Для цього платнику необхідно відобразити суму податків, сплачених за межами України, у річній податковій декларації про майновий стан і доходи.
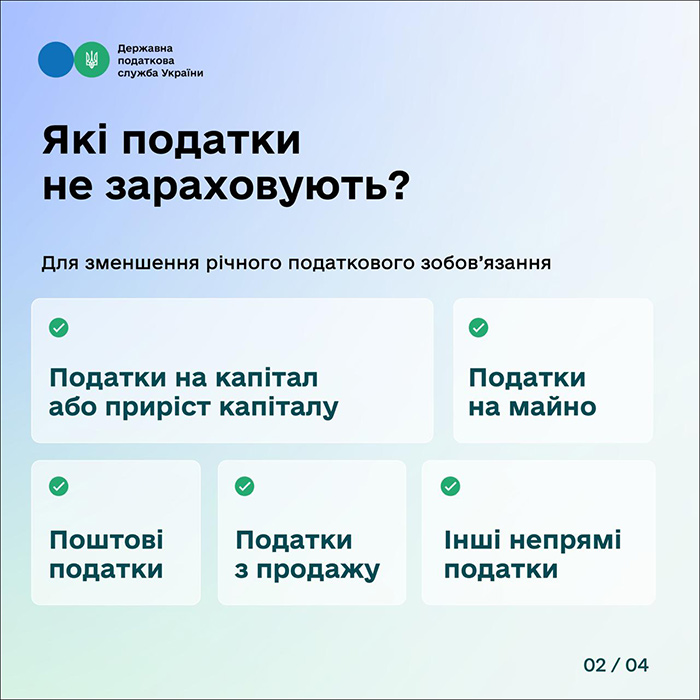
Водночас Податковий кодекс визначає перелік податків, які не можуть бути зараховані для зменшення податкового зобов’язання. Зокрема, не враховуються:
- податки на капітал або приріст капіталу;
- податки на майно;
- поштові податки;
- податки з продажу;
- інші непрямі податки.
Сума зарахування податку, сплаченого за кордоном, не може бути більшою за податок із річного оподатковуваного доходу, розрахований відповідно до українського законодавства.
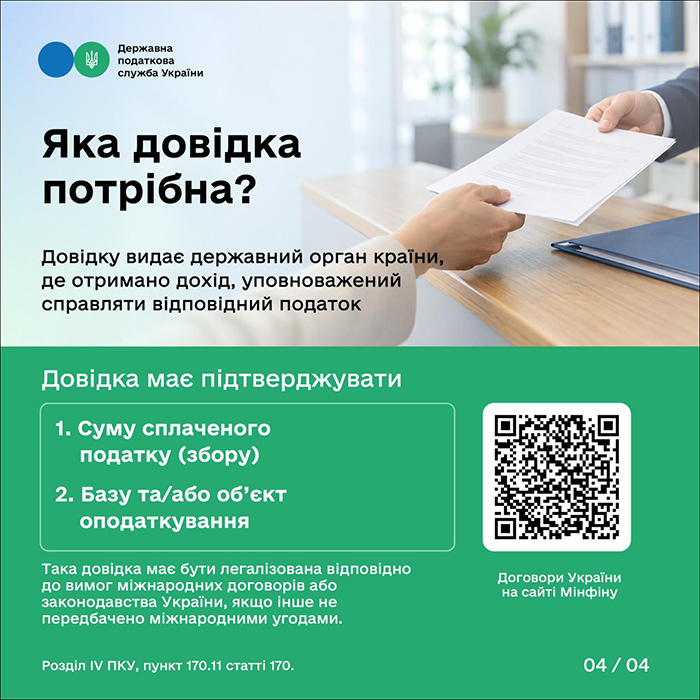
Щоб скористатися правом на зарахування іноземних податків, необхідно отримати від компетентного органу країни, де був отриманий дохід, довідку про:
- суму сплаченого податку (збору);
- базу та/або об’єкт оподаткування.
Така довідка має бути легалізована відповідно до вимог міжнародних договорів або законодавства України, якщо інше не передбачено міжнародними угодами.
ДПС нагадує: своєчасне декларування іноземних доходів та належне підтвердження сплачених за кордоном податків допоможуть уникнути подвійного оподаткування та правильно виконати податкові зобов’язання.
Довідково.
Оподаткування доходів фізичних осіб регулюється розділом IV Податкового кодексу України. Порядок оподаткування іноземних доходів визначено, зокрема, п. 170.11 ПКУ.
Тексти чинних міжнародних договорів України про уникнення подвійного оподаткування розміщено на офіційному вебсайті Міністерства фінансів України за посиланням.