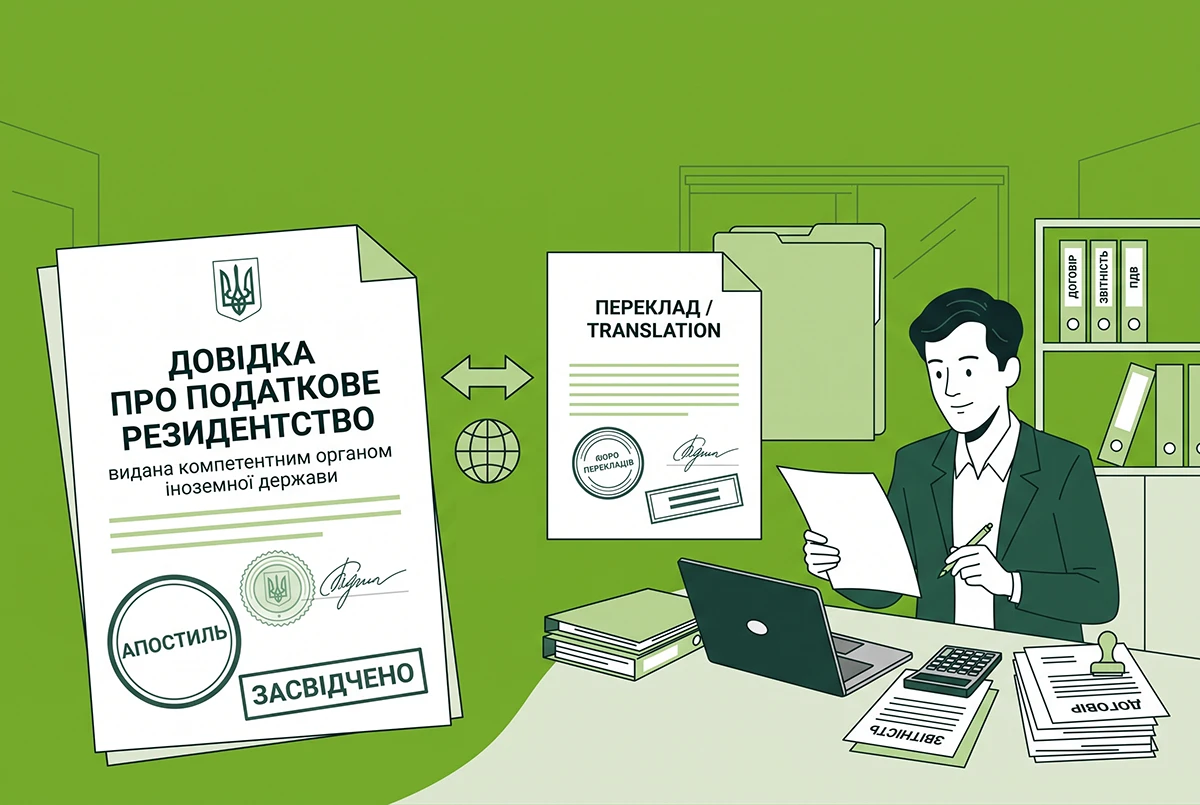
ДПС у Закарпатській області розповіла, що застосування міжнародного договору України про уникнення подвійного оподаткування передбачає можливість звільнення від оподаткування доходів нерезидента, застосування зниженої ставки податку або повернення надміру сплаченого податку. Для цього нерезидент повинен надати податковому агенту документ, що підтверджує його статус податкового резидента відповідної країни.
Довідка має бути видана компетентним органом іноземної держави за встановленою формою, належним чином легалізована та перекладена відповідно до законодавства України. Водночас міжнародним договором може бути передбачено спрощення процедури засвідчення або звільнення документа від легалізації.
Республіка Молдова та Грузія є учасницями Гаазької конвенції, яка передбачає засвідчення офіційних документів апостилем. Конвенції України з цими державами про уникнення подвійного оподаткування не містять положень, які спрощують процедуру легалізації довідок про податкове резидентство.
Водночас між Україною та кожною із цих держав діють договори про правову допомогу та правові відносини у цивільних і кримінальних справах, які передбачають прийняття певних офіційних документів без додаткового засвідчення.
Однак такі договори регулюють питання правової допомоги та правових відносин у цивільних, сімейних і кримінальних справах. Їхні положення не поширюються на підтвердження статусу податкового резидента для цілей застосування правил міжнародних договорів про уникнення подвійного оподаткування.
Якщо міжнародним договором України не передбачено звільнення від легалізації або спрощення процедури засвідчення, довідка про податкове резидентство має бути оформлена належним чином.
Для довідки, виданої компетентним органом Молдови або Грузії в паперовій формі, необхідні апостиль на оригіналі документа та нотаріально засвідчений переклад.
Якщо довідку видано в електронній формі з електронним апостилем, для її належного оформлення необхідні нотаріально засвідчена копія документа з електронним апостилем та нотаріально засвідчений переклад.
Отже, електронна довідка про податкове резидентство Молдови або Грузії без апостиля не є достатньою підставою для застосування пільг за міжнародним договором України про уникнення подвійного оподаткування, якщо відповідним міжнародним договором не передбачено іншого порядку.
Більше про податкове резидентство читайте в матеріалах: