Для обмінних пунктів змінять правила сплати податку на прибуток
Вилучено з «Моїх новин»
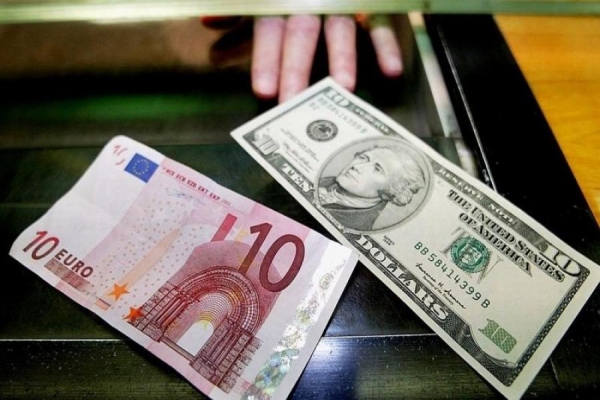
За зареєстрованим законопроєктом №7655 небанківські фінансові установи отримають новий обов’язок зі сплати фіксованої суми авансового внеску з податку на прибуток за кожний обмінний пункт валюти
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
За пояснювальною запискою цим законопроєктом пропонується передбачити доповнення обов’язку зі сплати податку на прибуток підприємств від діяльності з торгівлі валютними цінностями в готівковій формі.
Зокрема, небанківські фінансові установи отримають новий обов’язок зі сплати фіксованої суми авансового внеску з податку на прибуток за кожний структурний підрозділ, який здійснює торгівлю валютними цінностями у готівковій формі. Його потрібно буде сплатити щомісяця у трикратному розмірі мінімальної заробітної плати, встановленої законом на 1 січня календарного року.
При цьому сплачена протягом звітного (податкового) року сума авансових внесків з податку на прибуток підприємств зменшуватиме податок на прибуток підприємств, розрахований за результатами такого звітного (податкового) року за ставкою, визначеною пп. 136.1 ПКУ, в сумі, яка не перевищує суму нарахованого податкового зобов’язання за такий податковий (звітний) рік.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
головний редактор інтернет-порталу редакції «Дебет-Кредит».
Закінчила Південний філіал Національного університету біоресурсів і природокористування України «Кримський агротехнологічний університет» за спеціальністю «Бухгалтерський облік та аудит». Має понад 16 років досвіду написання авторських статей та новин на різні теми, які стосуються бухгалтерського обліку та адміністрування податків.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
Як керуюча компанія індустріального парку має сплачувати ПДВ та податок на прибуток? У новій ІПК ДПС роз’яснила правила формування податкового кредиту, нюанси пільгового ПДВ за пп. 197.1.16 ПКУ та коригування фінрезультату при передачі майна місту
Якщо фінансова установа втратила статус у III кварталі 2026 року, за три квартали застосовується ставка 25%, а за IV квартал — 18%. У річній декларації податок визначають як суму цих зобов’язань
ДПС пояснила, що тимчасова консервація основних засобів не позбавляє підприємство права на прискорену амортизацію. Водночас на період консервації нарахування прискореної податкової амортизації призупиняється
«Податковий довідник інвестора» зібрав у собі ключову інформацію про українську податкову систему – від перших кроків реєстрації до використання цифрових сервісів, податкових стимулів та механізмів захисту прав платника
За І півріччя 2026 року 41 тютюнова компанія, яка звітувала за аналогічні періоди 2025-го і 2026-го, отримала сукупно 6,5 млрд грн чистого прибутку. Виторг цих компаній зріс на 10% – до 198,2 млрд грн, а 71% вийшли у плюс
На постачання ТМЦ складено дві податкові накладні (ПН): на аванс — у серпні 2024 року, на відвантаження — 01.10.2024 р. Другу ПН виявлено як зайву у вересні 2025 року. До неї складено РК від 15.09.2025 р. з типом причини «02» і кодом причини коригування «103», реєстрацію якого зупинено за п. 6 Критеріїв ризиковості здійснення операцій. Як виправити ситуацію?
ТОВ без доходів у 2025 році в лютому 2026 року списало ноутбук із ліквідаційною вартістю 1 000 грн на підставі акта сервісного центру про неремонтопридатність і рішення засновників. Ноутбук передано директору для утилізації до кінця року, але станом на 01.08.2026 р. не утилізовано. У липні 2026 року ТОВ анульовано ПДВ-реєстрацію за рішенням ДПС. Які ПДВ-наслідки списання та анулювання реєстрації?
Підприємство — платник податку на прибуток і ПДВ — надає послуги з переробки давальницької сої замовників. Протягом місяця цех не працював через плановий ремонт: продукцію не виготовляли, послуг переробки не надавали. На яких рахунках відобразити витрати на ремонт, амортизацію, оплату праці та утримання цеху, і чи виникають ПДВ-наслідки?
Підприємство на загальній системі, платник ПДВ, самостійно здійснює митне оформлення експорту власної продукції. Чи можливо окремо зазначати в інвойсі нерезиденту вартість митного оформлення/декларування та як коректно зазначити найменування послуги відповідно до податкового і митного законодавства України? Який порядок оподаткування такої послуги ПДВ, зокрема застосування ставки 0%?
Працівника звільнено у липні, але в додатку 4ДФ не зазначено дату звільнення. Чи потрібно подати уточнюючий Податковий розрахунок для виправлення персоніфікованих даних?