Центральне міжрегіональне управління ДПС по роботі з великими платниками податків інформує, що відповідно до п.п. 39.4.4 п. 39.4 ст. 39 Податкового кодексу України (далі – ПКУ) платники податків протягом 30 календарних днів з дня отримання запиту подають документацію з трансфертного ціноутворення (далі – ТЦУ) щодо контрольованих операцій, зазначених у запиті, до контролюючого органу, зазначеного у запиті. Згідно з п.п. 39.4.5 п. 39.4 ст. 39 ПКУ запит надсилається не раніше 01 жовтня року, що настає за календарним роком, у якому здійснено контрольовані операції.
Документація з ТЦУ може складатися з одного або декількох документів довільної форми, зміст яких відповідає вимогам п.п. 39.4.6 п. 39.4 ст. 39 ПКУ. Відповідно до п.п. 39.4.8 п. 39.4 ст. 39 ПКУ документація подається державною мовою (документи, викладені іноземною мовою, – разом з їх перекладом державною мовою) у паперовому або електронному вигляді.
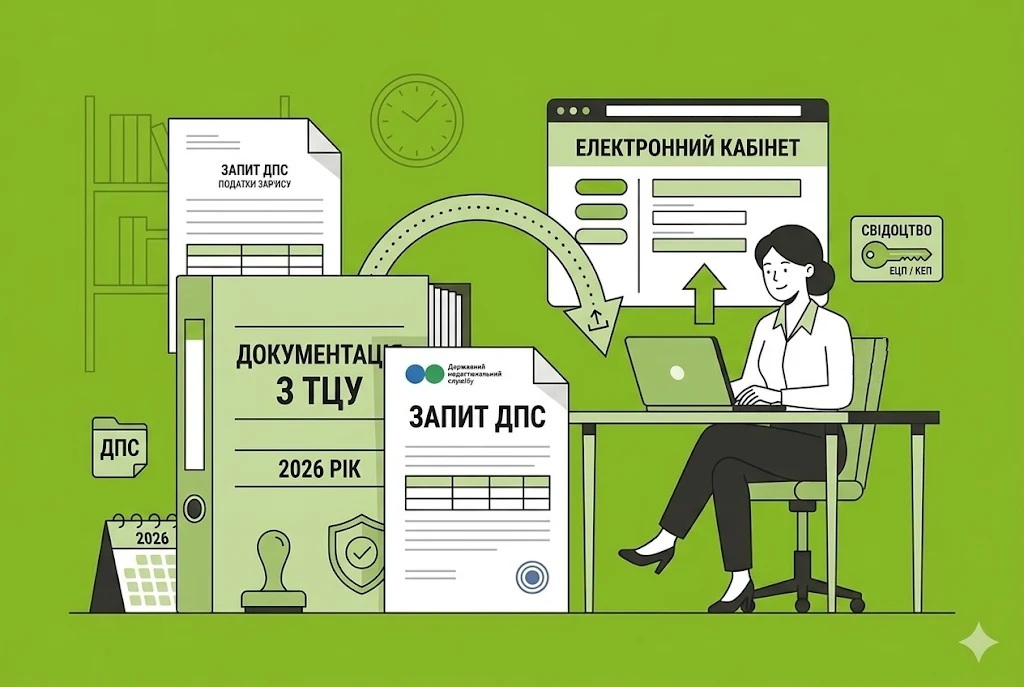
Електронний кабінет, порядок функціонування якого визначено ст. 42-1 ПКУ, є звичним для великих платників податків інструментом взаємодії з контролюючими органами. Через Електронний кабінет платник податків отримує запит про подання документації з ТЦУ та надсилає відповідь на нього. Водночас звіт про контрольовані операції, повідомлення про участь у міжнародній групі компаній та звіт у розрізі країн міжнародної групи компаній подаються як податкова звітність за затвердженими формами, а не через меню «Листування з ДПС».
Згідно з п. 42.4 ст. 42 ПКУ платники податків, які подають звітність в електронній формі та/або пройшли електронну ідентифікацію онлайн в Електронному кабінеті, можуть здійснювати листування з контролюючими органами засобами електронного зв’язку. Документи, надіслані в такий спосіб, відповідно до п. 42.2 ст. 42 ПКУ вважаються належним чином врученими. Датою вручення є дата, зазначена в автоматично сформованій квитанції про доставку; документ, доставлений після 18 години, вважається врученим наступного робочого дня, а доставлений у вихідний, святковий або неробочий день – першого робочого дня, що настає за ним. Саме від дати вручення запиту обчислюється 30-денний строк подання документації з ТЦУ.
Для надання відповіді на запит у меню «Листування з ДПС» заповнюються такі реквізити:
- «Код ДПІ» – зі списку обирається орган ДПС, зазначений у запиті;
- «Тип» – зі списку обирається значення «Відповідь на лист ДПС»;
- «Тематика» – зі списку обирається значення «контрольно-перевірочна робота»;
- «Короткий зміст» – зазначаються номер та дата запиту, на який надається відповідь, наприклад: «Про надання документації з ТЦУ щодо контрольованих операцій, зазначених у запиті від __ №__»;
- «Файл» – завантажується супровідний лист разом із документацією з ТЦУ у форматі pdf.
Після заповнення реквізитів лист зберігається, у вкладці «Вихідні документи» підписується та надсилається. Протягом одного робочого дня Електронний кабінет формує повідомлення з реєстраційним номером та датою реєстрації листа, яке є підтвердженням подання документації.
З урахуванням технічних особливостей функціонування Електронного кабінету, зокрема щодо розміру файлів, платник податків має змогу поділити документацію з ТЦУ на декілька файлів і направити їх послідовно окремими листами. У реквізиті «Короткий зміст» кожного листа зазначаються номер та дата запиту і порядковий номер частини (наприклад, «частина 1 з 3»), а в супровідному листі – перелік усіх додатків, що забезпечує підтвердження повноти поданої документації.
Звертаємо увагу, що пунктом 120.3 статті 120 ПКУ за неподання документації з ТЦУ передбачено штраф у розмірі 3 відсотків суми контрольованих операцій, щодо яких не подано документацію, але не більше 200 розмірів прожиткового мінімуму для працездатної особи, встановленого законом на 1 січня податкового (звітного) року. У разі неподання документації протягом 30 календарних днів після закінчення строку сплати такого штрафу застосовується штраф у розмірі 5 розмірів прожиткового мінімуму для працездатної особи за кожний календарний день неподання, але не більше 300 розмірів прожиткового мінімуму.
З метою своєчасного виконання вимог ПКУ рекомендуємо надсилати документацію з ТЦУ завчасно, не відкладаючи на останній день строку, перевіряти відповідність її змісту вимогам п.п. 39.4.6 п. 39.4 ст. 39 ПКУ та наявність перекладу документів, викладених іноземною мовою, а також зберігати повідомлення про реєстрацію листів як підтвердження дати подання.
-
Бланк Звіту про контрольовані операції, терміни його подання і сплати, а також іншу корисну інформацію дивіться на нашому сайті за посиланням.
-
Форму Звіту затверджено наказом Мінфіну від 18.01.2016 №8 «Про затвердження форми та Порядку складання Звіту про контрольовані операції» (зі змінами, внесеними наказом від 12.06.2026 №312).
-
Інструкцію із заповнення та подання цього бланку від редакції «Дебет-Кредит» читайте за посиланням, а ще більше корисних інструкцій із заповнення та подання бланків податкової та статистичної звітності від редакції дивіться тут.
-
Ще більше бланків звітності, зразків заповнення, договорів, типових форм, заяв і первинних документів (усього понад 1000 бланків та типових форм) ви знайдете на нашому сайті у розділі бланків.
-
Всі новини від редакції «Дебет-Кредит» щодо контрольованих операцій дивіться за посиланням.