- Що таке експертиза цінності документів?
- Коли проводиться експертиза цінності документів на підприємстві?
- Експертна комісія: для чого вона потрібна і як утворити її на підприємстві?
- Хто входить до складу експертної комісії?
- Як розробити положення про експертну комісію?
- Які питання вирішує експертна комісія?
- Як проводяться засідання ЕК та документуються прийняті нею рішення?
- Як експертна комісія визначає строки зберігання документів?
- Як проводиться експертиза цінності електронних документів підприємства?
- Висновки:
Що таке експертиза цінності документів?
Експертиза цінності документів в юридичній особі – всебічне вивчення документів з метою внесення їх до Національного архівного фонду (далі – НАФ) або вилучення з нього, віднесення їх до унікальних і встановлення строків зберігання документів, що не підлягають внесенню до НАФ (п. 2 розд. I Правил №1000/5).
Проведення експертизи цінності документів та утворення і діяльність експертних комісій державних органів, органів місцевого самоврядування, підприємств, установ та організацій, будь-яких інших юридичних осіб незалежно від форми власності (далі – підприємство), здійснюються відповідно до Порядку утворення та діяльності комісій з проведення експертизи цінності документів, затвердженого постановою КМУ від 08.08.2007 №1004 (далі – Порядок №1004).
Коли проводиться експертиза цінності документів на підприємстві?
Експертиза цінності документів на підприємстві проводиться:
- у поточному діловодстві – під час складання номенклатур справ, формування документів у справи і перевіряння правильності віднесення документів до відповідних справ, підготовки справ до передавання на архівне зберігання;
- в архіві підприємства – у процесі приймання справ до архіву та підготовки справ на постійне зберігання.
Під час проведення експертизи цінності документів у діловодстві вирізняють чотири групи справ:
- постійного зберігання;
- тривалого (понад 10 років) зберігання;
- тимчасового зберігання (до 10 років включно);
- ті, що підлягають знищенню у зв’язку із закінченням строків їх зберігання.
Важливо!
Згідно з законодавством вилучення службових документів для знищення без проведення попередньої експертизи їх цінності забороняється (абзац шостий п. 3 гл. 2 розділу V Правил №1000/5).
Також відзначимо, що справи постійного зберігання можуть створюватися лише на підприємствах, які за результатами експертизи цінності документів віднесено до фондоутворювачів НАФ та взято на облік відповідною державною архівною установою. Інші групи справ формуються на всіх підприємствах незалежно від того, чи є вони фондоутворювачами НАФ.
Протягом року з дня реєстрації підприємства, заснованого на приватній формі власності, воно зобов’язане (ст. 32 Закону №3814):
- погодити свою номенклатуру справ з однією з державних архівних установ або архівним відділом міської ради.
А надалі забезпечити збереженість документів, що нагромадилися за час діяльності, до проведення експертизи їх цінності.
У разі ліквідації підприємства, ліквідаційні комісії зобов’язані:
- забезпечити впорядкування та збереженість документів, у тому числі документів з кадрових питань (особового складу), регістрів бухгалтерського обліку, фінансової звітності та інших документів, пов’язаних з обчисленням і сплатою податків і зборів (обов’язкових платежів), нарахуванням і виплатою заробітної плати працівникам;
- за погодженням із центральним органом виконавчої влади, що реалізує державну політику у сфері архівної справи і діловодства або уповноваженою ним архівною установою визначити місце подальшого зберігання архівних документів цього підприємства.
Експертна комісія: для чого вона потрібна і як утворити її на підприємстві?
Експертна комісія (далі – ЕК) підприємства – це консультативно-дорадчий постійно діючий орган, утворений на підставі наказу керівника підприємства для організації та проведення експертизи цінності паперових і електронних документів, що накопичуються у діловодстві підприємства, та подання результатів експертизи цінності цих документів на розгляд експертно-перевірної комісії (далі – ЕПК) державного архіву або ЕК архівного відділу районної, районної у містах Києві і Севастополі державної адміністрації (далі – райдержадміністрації) чи міської ради, у зоні комплектування якого перебуває підприємство за місцем його юридичної реєстрації.
У своїй діяльності ЕК підприємства керується Конституцією і законами України, указами Президента України та постановами Верховної Ради України, прийнятими відповідно до Конституції та законів України, актами Кабінету Міністрів України, нормативно-правовими актами Міністерства юстиції України й іншими нормативно-правовими актами, а також положенням про ЕК.
Хто входить до складу експертної комісії?
До складу ЕК підприємства входять:
- керівник служби діловодства підприємства (або особа, відповідальна за організацію діловодства);
- керівник архівного підрозділу підприємства (або особа, відповідальна за архів);
- працівники інших структурних підрозділів (зокрема бухгалтерії, відділу кадрів та юридичного відділу);
- представник ЕПК державного архіву (ЕК архівного відділу райдержадміністрації чи міської ради), у зоні комплектування якого перебуває підприємство (за згодою).
Головою ЕК призначається, як правило, заступник керівника підприємства, а секретарем – керівник його архівного підрозділу або особа, відповідальна за архів підприємства. Голова ЕК може мати заступника, який обирається зі складу членів ЕК.
Як розробити положення про експертну комісію?
Положення про ЕК державного чи комунального підприємства слід розробляти на підставі Типового положення про експертну комісію державного органу, органу місцевого самоврядування, державного і комунального підприємства, установи та організації, затвердженого наказом Мінюсту від 19.06.2013 №1227/5 (далі – Типове положення про ЕК).
У Типовому положенні про ЕК регламентовано:
- порядок утворення ЕК;
- перелік законодавчих і нормативно-правових актів, якими має керуватися ЕК у процесі своєї діяльності.
- вимоги до складу ЕК;
- завдання і права ЕК;
- порядок проведення засідань та прийняття рішень на засіданні;
- вимоги до планування, звітності та документування діяльності ЕК протягом року.
Увага!
В індивідуальному положенні про ЕК конкретного підприємства мають бути прописані у відповідній послідовності всі зазначені в Типовому положення про ЕК вимоги, завдання, права та порядки.
Згідно зі змінами, внесеними до Типового положення про ЕК у 2023 році:
- проєкти документів, погоджених ЕК, подаються на розгляд ЕПК державного архіву (ЕК архівного відділу райдержадміністрації чи міської ради) у паперовій та електронній формах разом із супровідним листом;
- голова ЕК може ухвалити рішення про проведення засідання в режимі відеоконференції з використанням відповідного програмного забезпечення, зокрема через Інтернет (далі – онлайн-засідання). В онлайн-засіданні можуть брати участь як постійні члени ЕК, так і запрошені особи.
Увага!
Типове положення про ЕК та Правила №1000/5 досі не узгоджені зі зміною, внесеною до Порядку №1004 на підставі постанови КМУ від 13.11.2025 №1459 (якою слово «схвалення» замінено словом «погодження»).
Але оскільки постанова КМУ має вищу юридичну силу, ніж накази Мінюсту, внесені нею зміни треба врахувати.
Під час розроблення положення про ЕК приватного підприємства також слід застосовувати Методичні рекомендацій з підготовки Положення про експертну комісію громадського об'єднання, релігійної організації, підприємства, установи та організації, заснованих на приватній формі власності, затверджені наказом Державної архівної служби України від 29.07.2019 №65.
Які питання вирішує експертна комісія?
Згідно з вимогами Правил №1000/5:
Експертна комісія підприємства, у діяльності якого створюються документи НАФ, приймає рішення про:
1. погодження і подання до ЕПК державного архіву (ЕК архівного відділу райдержадміністрації чи міської ради) проєктів таких документів:
- описів справ постійного зберігання,
- описів аудіовізуальних (кіно-, відео-, фото-, фоно-) документів постійного зберігання, внесених до НАФ,
- описів справ з кадрових питань (особового складу),
- номенклатури справ підприємства,
- інструкції з діловодства на підприємстві,
- положення про службу діловодства (канцелярію, відділ діловодства тощо) підприємства,
- положення про архівний підрозділ (архів) підприємства,
- положення про саму ЕК,
- анотованих переліків унікальних документів НАФ,
- актів про вилучення для знищення документів, не внесених до НАФ,
- актів про вилучення документів з НАФ,
- актів про невиправні пошкодження документів НАФ;
2. погодження:
- описів справ тривалого (понад 10 років) зберігання;
- актів про невиправні пошкодження документів тривалого (понад 10 років) зберігання та з кадрових питань (особового складу);
- номенклатур справ, описів справ тривалого (понад 10 років) зберігання підприємств, установ і організацій, що належать до сфери управління підприємства та у діяльності яких не створюються документи НАФ.
Експертна комісія підприємства, у діяльності якої не створюються документи НАФ, приймає рішення про:
1. погодження і подання до ЕПК державного архіву (ЕК архівного відділу райдержадміністрації чи міської ради) проєктів таких документів:
- описів справ з кадрових питань (особового складу),
- актів про вилучення для знищення документів, не внесених до НАФ;
2. погодження:
- інструкції з діловодства на підприємства,
- номенклатури справ підприємства,
- положення про службу діловодства, архів та ЕК;
- описів справ тривалого (понад 10 років) зберігання;
- актів про невиправні пошкодження справ (документів) тривалого (понад 10 років) зберігання та з кадрових питань (особового складу);
- номенклатур справ, описів справ тривалого (понад 10 років) зберігання підприємств, установ і організацій, що належать до сфери управління підприємства та у діяльності яких не утворюються документи НАФ.
Зверніть увагу!
Експертні комісії підприємства повинні розглядати описи справ та акти про вилучення для знищення документів, не внесених до НАФ.
Як проводяться засідання ЕК та документуються прийняті нею рішення?
Засідання ЕК проводиться не рідше ніж один раз на рік і вважається правоможним, якщо на ньому присутні не менш як дві третини складу її членів.
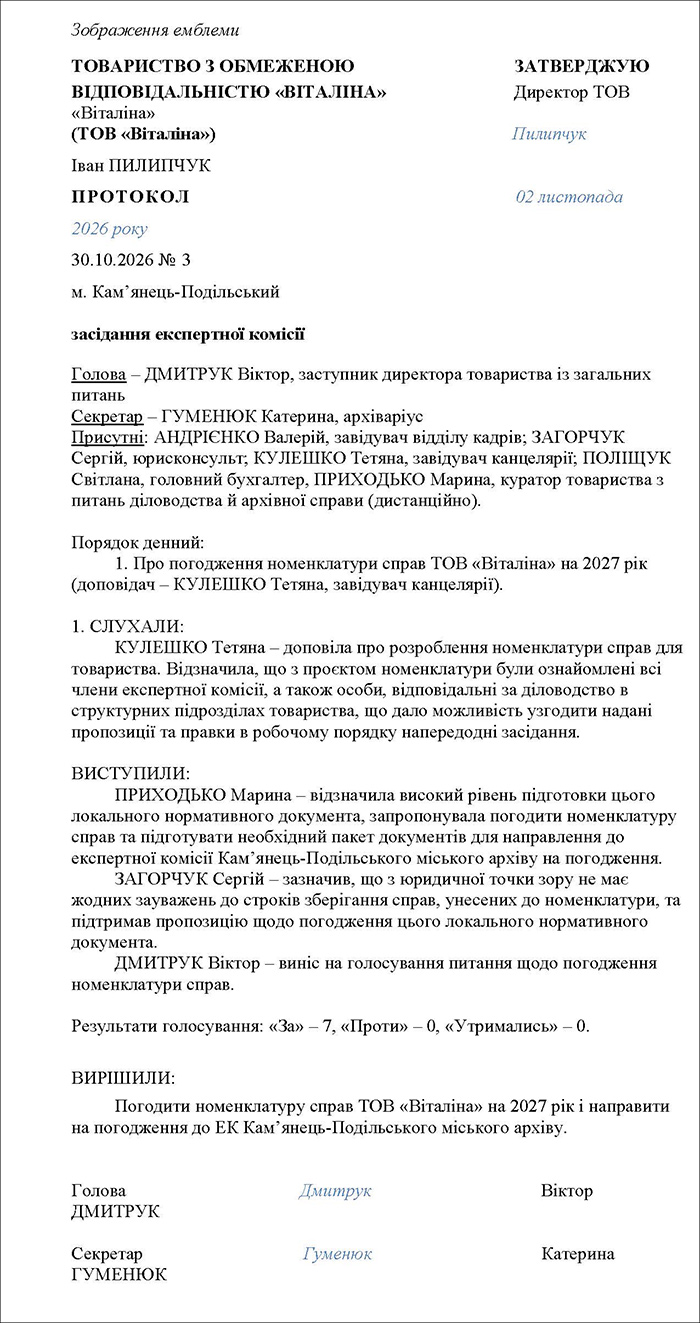
Рішення ЕК приймається більшістю голосів членів комісії, присутніх на засіданні, оформляється протоколом, який підписують голова (у разі його відсутності – заступник голови) і секретар комісії, та набирає чинності з моменту затвердження протоколу засідання ЕК керівником підприємства.
Зразок протоколу засідання експертної комісії
Як експертна комісія визначає строки зберігання документів?
Під час проведення експертизи цінності документів експертна комісія підприємства має керуватися типовим та за наявності галузевим переліками видів документів з нормативно встановленими строками їх зберігання, затвердженими відповідно до законодавства.
Типовим переліком є Перелік типових документів, що створюються під час діяльності державних органів та органів місцевого самоврядування, інших юридичних осіб, із зазначенням строків зберігання документів, затверджений наказом Мінюсту від 12.04.2012 №578/5.
Типовий перелік містить:
- документи, що створюються під час документування однотипних (загальних для всіх) управлінських функцій, виконуваних будь-якими підприємствами незалежно від їх функціонально-цільового призначення, рівня і масштабу діяльності, форми власності;
- документи, що створюються в результаті виробничої та науково-технічної діяльності підприємств.
Галузеві переліки – це нормативно встановлені переліки, в яких визначено строки зберігання конкретних видів галузевої документації.
У галузевому переліку сформульовані назви видів та строки зберігання специфічних документів, притаманних для окремої галузі чи сфери діяльності, в якій функціонує підприємство. Як приклад, для підприємств, що належать до сфери управління Міністерства оборони України, галузевим є Перелік документів, що утворюються в діяльності Міністерства оборони України та Збройних Сил України, із зазначенням строків зберігання документів, затверджений наказом Міноборони від 28.08.2019 №474.
Увага!
Якщо для певних видів документації (особливо це стосується нових видів документів) ані типовим, ані галузевим переліком не передбачені строки зберігання, то право визначати такі строки надається ЕК підприємства.
Але визначені нею строки зберігання обов’язково мають бути погоджені з ЕПК відповідного державного архіву або з ЕК органу вищого рівня (для підприємств, у діяльності яких не створюються документи НАФ).
Як проводиться експертиза цінності електронних документів підприємства?
У цілому експертиза цінності електронних документів проводиться за тими ж принципами, критеріями та у порядку, визначеному законодавством, що й експертиза цінності документів у паперовій формі.
Між тим, існують і деякі особливості:
1. Якщо на час проведення експертизи цінності електронних документів створення засвідчених паперових копій цих електронних документів завершено, то експертиза цінності електронних документів та відповідних документів у паперовій формі буде проводитися одночасно. Якщо не завершено – може проводитися без засвідчених паперових копій цих електронних документів.
2. Експертиза цінності електронних документів передбачає проведення за допомогою технічно-програмних засобів певних перевірок:
- зведення та відтворення всіх даних, пов’язаних з електронними документами, із інформаційної автоматизованої системи (далі – ІАС) підприємства;
- наявності електронних документів та правильності їх оформлення;
- відповідності засвідчених паперових копій електронних документів (електронних справ) документам, що містяться в електронних справах.
Усунення виявлених недоліків за результатами перевірки електронних документів проводиться особами, відповідальними за організацію діловодства в структурному підрозділі підприємства, у робочому порядку, а на безструктурних малих підприємствах – особою, відповідальною за організацію діловодства на підприємстві.
Увага!
До акта про вилучення для знищення документів, не внесених до НАФ, складеного за формою відповідно до чинного законодавства, вносяться також електронні справи. При цьому про наявність електронних справ в акті у графі «Примітка» напроти відповідного заголовка справи проставляють відмітку «ЕД».
Висновки:
- Експертиза цінності документів проводиться на стадії поточного діловодства та в архіві підприємства.
- Забороняється вилучення документів для знищення без проведення попередньої експертизи їх цінності.
- Для організації та проведення експертизи цінності паперових і електронних документів наказом керівника підприємства утворюється постійно діючий консультативно-дорадчий – експертна комісія (ЕК).
- Головою ЕК призначається, як правило, заступник керівника підприємства, а секретарем – керівник його архівного підрозділу або особа, відповідальна за архів підприємства.
- ЕК діє на підставі положення про неї, затвердженого керівником підприємства, а результати її діяльності оформлюються протоколом.
- Протокол засідання ЕК після його підписання головою та секретарем ЕК підлягає обов’язковому затвердженню керівником підприємства.
- ЕК підприємства повинно одночасно розглядати архівні описи справ та акти про вилучення для знищення документів, не внесених до НАФ, з метою їх погодження.
- Експертиза цінності електронних документів проводиться за тими ж принципами, критеріями та у порядку, визначеному законодавством, що й експертиза цінності документів у паперовій формі.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз