- Хто складає Звіт про використання марок акцизного податку?
- До якого числа подається Звіт про використані акцизні марки?
- Чи є штрафи за неподання чи несвоєчасне подання Звіту?
- Якщо відзвітували, але з помилками: як їх виправити?
- Як складається Звіт про використання марок акцизного податку?
Хто складає Звіт про використання марок акцизного податку?
Нагадаємо, що в 2026 році в Україні і досі застосовуються паперові акцизні марки – запланований раніше перехід на електронну акцизну марку перенесли на 1 липня 2027 року. Про це ми докладно розповіли, наприклад, тут.
Тому поки що тим, хто повинен маркувати підакцизні товари, доводиться придбавати акцизні марки, а про їх використання – звітувати до ДПС.
Звіт складають підприємства-виробники та імпортери певних підакцизних товарів. А саме:
- алкогольних напоїв,
- тютюнових виробів,
- тютюновмісних виробів для електричного нагрівання (ТВЕН) за допомогою підігрівача з електронним управлінням
- і рідин, що використовуються в електронних сигаретах.
Звісно, що відзвітувати можна лише про ті акцизні марки, які вже були отримані.
Тобто якщо ви отримуєте акцизні марки вперше, то для цього достатньо подати ДПС лише заявку і документ про оплату за марки. А от якщо ви бажаєте поповнити запас марок, то потрібно буде відзвітувати, як ви розпорядилися тими, які отримали раніше.
Як подати звіт до ДПС?
Звіт подається в електронному вигляді з дотриманням вимог законів України «Про електронні документи та електронний документообіг» та «Про електронні довірчі послуги».
У паперовій формі Звіт не подається!
Отже, у платника податку має бути реалізована така можливість або через окремий програмний продукт, або безпосередньо через електронний кабінет платника.
До якого числа подається Звіт про використані акцизні марки?
Обов’язок подання Звіту визначений абз. 4 п. 3 Положення про виготовлення, зберігання, продаж марок акцизного податку та маркування алкогольних напоїв і тютюнових виробів, затвердженого постановою КМУ від 27.12.2010 №1251 (далі – Положення №1251).
Зараз в цій нормі не зазначено конкретної дати подання звіту. Норма лише говорить, що:
«Підприємства-виробники та імпортери алкогольних напоїв, тютюнових виробів, тютюновмісних виробів для електричного нагрівання (ТВЕН) за допомогою підігрівача з електронним управлінням і рідин, що використовуються в електронних сигаретах (далі – покупці марок), подають засобами електронного зв’язку в електронній формі з дотриманням вимог Законів України «Про електронні документи та електронний документообіг» та «Про електронну ідентифікацію та електронні довірчі послуги» щомісяця продавцю марок акцизного податку (далі – продавець марок) для задоволення через два місяці потреби в марках таку інформацію: попередню заявку-розрахунок про потребу в марках за їх видами, реквізити документа/документів (номер, дата платіжної інструкції та сума перерахованих коштів) на перерахування плати за виготовлення марок та Звіт про використання марок, придбаних у попередньому місяці».
Відповідно до пп. 14.1.198 ПКУ продавець марок акцизного податку – територіальний орган ДПС, у якому такий суб’єкт господарювання перебуває на обліку.
Податківці в «ЗІР» уточнюють:
- Згідно із формою Звіту, він подається виробником (імпортером) щомісяця відповідно до вимог абзацу четвертого п. 3 Положення №1251;
- Цей Звіт подається виробниками (імпортерами) в електронній формі щомісяця до головних управлінь ДПС у областях (або м. Києва) за місцем своєї реєстрації (в т.ч. якщо місце обліку виробника не співпадає з розташуванням виробництва).
Отже, подавати Звіт потрібно до кінця місяця, наступного за звітним. Наприклад, Звіт за жовтень 2026 року треба подати до 30.11.2026.
Чи є штрафи за неподання чи несвоєчасне подання Звіту?
Штрафів або інших санкцій за неподання Звіту законом не передбачено.
На цьому наголошують і податківці в «ЗІР», категорія 114.08, відповідаючи на запитання: «Чи передбачена відповідальність до виробників та імпортерів алкогольних напоїв і тютюнових виробів за неподання чи несвоєчасне подання звіту про використання МАП?». Ця консультація була чинною до 02.10.2026 року, вона була скасована у зв’язку зі змінами, внесеними до Положення №1251, проте, щодо штрафів законодавство не змінилося.
Контроль за поданням Звітів здійснюється іншим чином – без подання Звіту оновити запас акцизних марок не вийде. Тобто доти, доки ви не відзвітуєте, куди поділися раніше отримані акцизні марки, нових ви не отримаєте.
І ще один момент. У своєму скасованому роз’ясненні податківці звертали увагу на п. 228.8 ПКУ – у разі виявлення нестачі марок акцизного податку в їх покупця (у зв'язку з їх розкраданням, знищенням, маркуванням алкогольних напоїв, тютюнових виробів і рідин, що використовуються в електронних сигаретах, призначених для продажу на експорт тощо), покупці марок несуть повну майнову відповідальність у розмірі розрахункової суми податку, яка має бути сплачена до бюджету в разі реалізації підакцизних товарів, для маркування яких придбавалися марки акцизного податку.
Отже, тривале неподання Звіту є певним сигналом для податківців щодо необхідності проведення документальної перевірки, тому незважаючи на відсутність штрафів, нехтувати ним не слід!
Якщо відзвітували, але з помилками: як їх виправити?
У такому разі у суб’єкта господарювання буде невідповідність заявлених акцизних марок у Звіті і за фактом в обліку.
Як відображати в обліку акцизні марки, див. нашу консультацію «Що таке «акцизні марки» і як відображати їх в обліку?».
Тому в цьому випадку може бути застосований п. 228.9 ПКУ. За недодержання порядку маркування, продажу алкогольних напоїв, тютюнових виробів і рідин, що використовуються в електронних сигаретах, несплату чи несвоєчасну сплату податку відповідальність несуть виробники (замовники), імпортери, продавці таких товарів та їх посадові особи відповідно до закону.
Також ст. 156 КУпАП визначено, що роздрібна або оптова, включаючи імпорт або експорт, торгівля спиртом етиловим, коньячним або плодовим або роздрібна торгівля алкогольними напоями чи тютюновими виробами без марок акцизного збору чи з підробленими марками цього збору – тягне за собою накладення штрафу від двохсот до шестисот неоподатковуваних мінімумів доходів громадян з конфіскацією предметів торгівлі та виручки, одержаної від продажу предметів торгівлі.
Зберігання або транспортування алкогольних напоїв чи тютюнових виробів, на яких немає належним чином розміщених марок акцизного збору, або з підробленими чи фальсифікованими марками акцизного збору посадовими особами підприємств-виробників, імпортерів і продавців цих товарів – тягне за собою накладення штрафу від ста до двохсот пʼятидесяти неоподатковуваних мінімумів доходів громадян з конфіскацією таких алкогольних напоїв або тютюнових виробів (див. ст. 164-5 КУпАП).
Відповідно до ст. 73 Закону України від 18.06.2024 №3817-IX «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального» виробництво та/або зберігання, та/або транспортування, та/або реалізація фальсифікованих алкогольних напоїв чи тютюнових виробів, рідин, що використовуються в електронних сигаретах, алкогольних напоїв чи тютюнових виробів, рідин, що використовуються в електронних сигаретах, без паперових марок акцизного податку встановленого зразка або з підробленими паперовими марками акцизного податку (крім випадків, передбачених законодавством, та випадків, якщо маркування марками акцизного податку таких алкогольних напоїв не передбачено зовнішньоекономічним договором (контрактом) – 200 відсотків вартості таких товарів (продукції), але не менше 3 розмірів мінімальної заробітної плати, встановленої законом на 1 січня звітного (податкового) року.
Якщо у Звіті були помилки і дані Звіту не збігаються з даними обліку акцизних марок, щоб не було звинувачень у зазначених порушеннях, помилки необхідно швидко виправити.
Але як саме це зробити?
У «ЗІР» чинної консультації з цього приводу немає. А попередня, яка діяла до 13.03.2024, мало що пояснює.
У податківців запитали:
«Чи передбачена можливість виправлення помилки, яка була допущена платником акцизного податку у звіті про використання марок, придбаних у попередньому місяці, та чи буде застосована відповідальність до платника за подання такого звіту з недостовірними даними?».
Вони на це відповіли так:
«Відповідь на запитання щодо можливості виправлення помилки, яка була допущена платником акцизного податку у звіті про використання марок, придбаних у попередньому місяці, можливо надати з урахуванням обставин справи по кожному конкретному випадку. Для надання конкретної відповіді з порушеного питання пропонуємо звертатись до контролюючих органів з детальним описом ситуації для отримання індивідуальної податкової консультації відповідно до ст. 52 Податкового кодексу України».
Тож потрібно або отримувати ІПК, або намагатися виправити помилку на свій розсуд.
Формою Звіту не передбачено подання уточнюючої форми. Втім, суб’єкт господарювання може подати звітну та звітну нову форми Звіту.
Отже, для виправлення помилок можна перездати вже поданий звіт (за звітною новою формою). Проте це можна зробити лише в тому випадку, якщо граничний строк подання Звіту за звітний місяць, у якому було зроблено помилку, ще не минув. А подати Звіт, нагадуємо, треба до 8-го числа наступного місяця.
Якщо ж граничний строк подання Звіту вже минув, єдиний варіант, що залишається, – це виправити помилки в поточному Звіті (за місяць, у якому помилку було знайдено) та подати пояснення щодо того, які саме помилки і чому виправляються. Якщо податківці забракують цей варіант, доведеться звернутися до них за консультацією, як виправити таку помилку.
Як складається Звіт про використання марок акцизного податку?
Умовно сам Звіт складається з двох частин:
- інформація про суб’єкта господарювання, що звітує (заголовна і прикінцева частини Звіту);
- інформація про надходження та використання марок (таблична частина Звіту).
Порядок заповнення інформації про суб’єкта господарювання, що звітує
У графі «Від платника акцизного податку – покупця марок акцизного податку» вказується:
- найменування – для юридичної особи;
- прізвище, ім'я, по батькові (за наявності) – для фізичної особи;
- податкова адреса;
- банківські реквізити (рахунок №, найменування банку);
- податковий номер або серія (за наявності) та номер паспорта платника податків». Для юридичних осіб – код за ЄДРПОУ платника податку, для фізичних – реєстраційний номер облікової картки платника податків. Якщо фізичні особи, які через свої релігійні переконання відмовляються від прийняття реєстраційного номера облікової картки платника податків та офіційно повідомили про це відповідний контролюючий орган і мають відмітку у паспорті, то зазначити потрібно серію (за наявності) та номер.
Порядок заповнення інформація про надходження та використання марок
Таблична частина містить такі графи:
- Графа 1. №з/п.
- Графа 2. Код виду марки акцизного податку.
- Графа 3. Вид марки акцизного податку.
- Графа 4. Сума сплаченого акцизного податку за одиницю маркованої продукції з точністю до тисячного знака, грн (для алкогольних напоїв) / кількість штук у пачці (упаковці) (для сигарет, цигарок та сигарил).
- Графи 2 – 4 заповнюються відповідно до Переліку видів марок акцизного податку для маркування алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах, затвердженого наказом Мінфіну від 15.02.2021 №102.
- Графа 5. Залишок марок акцизного податку на початок звітного місяця, шт.
- Графа 6. Отримано марок акцизного податку у звітному місяці, шт.
- Графи 5 – 6 заповнюються відповідно до даних обліку.
- Графи 7 – 17. Використання марок акцизного податку у звітному періоді.
- Графа 7. Код товару згідно з УКТ ЗЕД.
- Графа 8. Опис товару згідно з УКТ ЗЕД.
- Графа 9. Місткість тари, л/вага, (об'єм), кількість з однієї одиниці товару, кг (л) шт.
- Графа 10. Міцність, об.%.
- Графи 11 – 10 містять дані щодо серії акцизної марки – початкова і кінцева відповідно. У графі «Серія» зазначаємо серію комбінацію чотирьох великих літер англійського алфавіту.
- Графи 13 – 14 містять дані щодо номерів акцизних марок – початковий і кінцевий відповідно. У графі «Номер» зазначаємо номер марки, який складається з шести цифр. Візуальне відображення з роз’ясненнями ДПС див. тут.
- Графа 15. Кількість марок акцизного податку.
- Графа 16. У тому числі пошкоджені в процесі виробництва та не підлягають поверненню, шт.
- Графа 17. Суми акцизного податку, грн.
- Графа 18. Марки повернуті продавцю для знищення, шт.
- Графа 19. Марки, повернуті продавцю, придатні для використання надалі, шт.
- Графа 20. Залишок марок акцизного податку на кінець звітного місяця, шт.
Звіт заповнюється підприємством відповідно до облікових даних.
Приклад
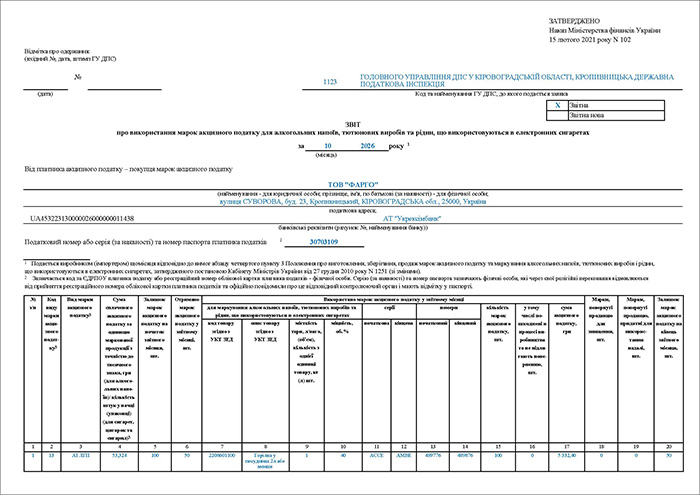
Підприємство продало 100 пляшок імпортної горілки у жовтні 2026 р., ємність тари – 1 л, міцність – 40% (УКТ ЗЕД 2208601100).
Сума сплаченого акцизного податку за одиницю – 53,324 (133,31х40%).
Сума акцизного податку для використаних марок 53,326 х 100 = 5332,40 грн.
Серія акцизних марок на проданих пляшках горілки: АССЕ-АМВЕ.
Номер акцизних марок на проданих пляшках: 489776-489876.
Залишок марок акцизного податку на початок звітного місяця – 100 шт. Надійшло 50 шт. акцизних марок.
Повернень марок продавцю (контролюючому органу) не було.
Зразок заповнення Звіту за жовтень 2026 року
- Бланк Звіту про використання марок акцизного податку для алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах, терміни його подання і сплати, а також іншу корисну інформацію дивіться на нашому сайті за посиланням.
- Форму Звіту затверджено наказом Мінфіну від 15.02.2021 №102 «Про затвердження форм заявок-розрахунків на виготовлення та придбання марок акцизного податку, переліків марок акцизного податку, звіту про використання марок акцизного податку та журналів для обліку марок акцизного податку».
- Ще більше бланків звітності, договорів, типових форм, заяв і первинних документів (усього понад 100 бланків та типових форм) ви знайдете на нашому сайті у розділі бланків.
- Всі новини від редакції «Дебет-Кредит» на тему акцизу дивіться за посиланням.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз





