Яка хронологія прийняття Закону №5013?
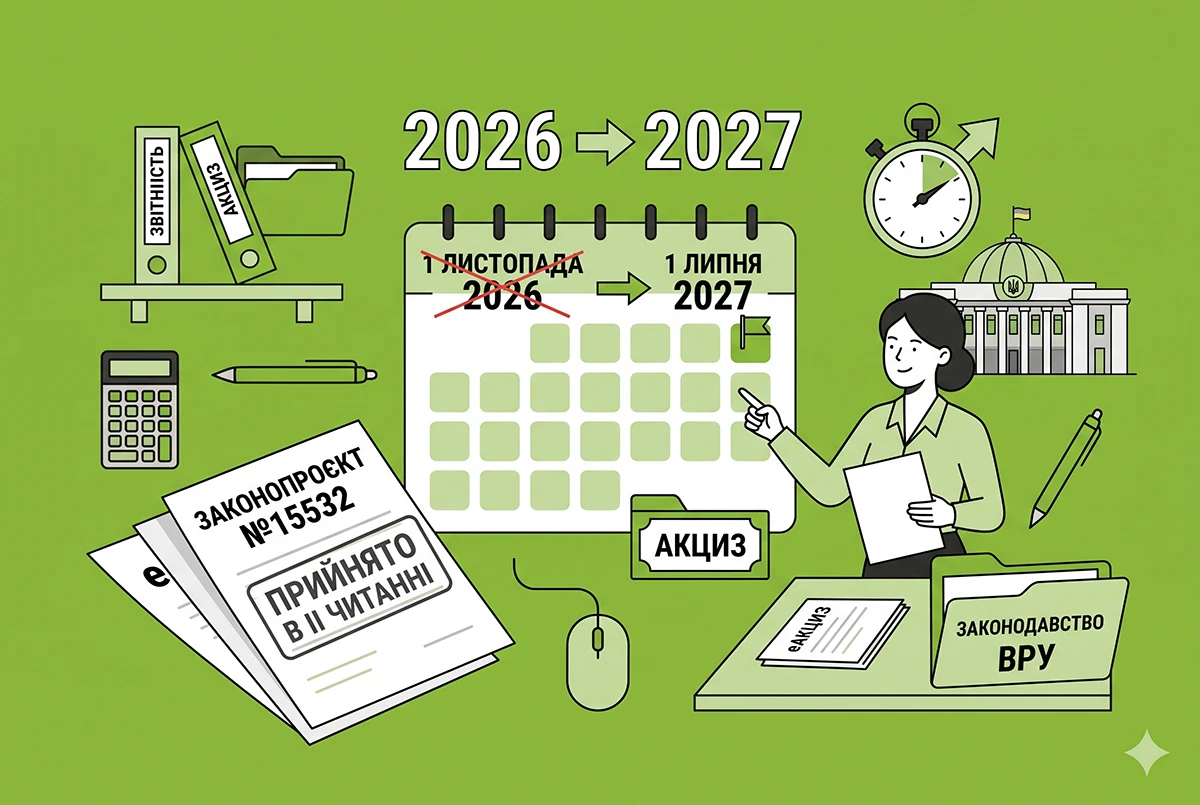
13 жовтня Верховна Рада України прийняла за основу та в цілому проєкт Закону про внесення змін до Податкового кодексу України та деяких інших законів України щодо перенесення термінів запровадження електронної простежуваності обігу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах (реєстр. №15532 від 21.08.2026).
Цей Закон набирає чинності з дня, наступного за днем його опублікування, крім абзаців п’ятого і шостого підпункту 2 пункту 2 цього розділу, які набирають чинності з 1 січня 2027 року.
23 жовтня відповідний Закон №5013 було підписано Президентом.
26 жовтня відповідний закон було офіційно опубліковано в "Голосі України".
Відповідно він набирає чинності з 27 жовтня, крім окремих норм. Закон передбачає перенесення термінів запровадження електронної простежуваності обігу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах з 1 листопада 2026 року на 1 липня 2027 року.
Необхідність перенесення термінів зумовлена тим, що станом на 1 листопада 2026 року Електронна система не буде готова до повноцінного запровадження через потребу в додатковому часі на її тестування, налаштування та інтеграцію.
Від редакції:
Для бізнесу це означає суттєву зміну правил гри. Проте законодавці передбачили м'який адаптаційний період, розбитий на чіткі етапи. Про це ми вже написали у своїй аналітиках:
Три етапи переходу на еАкциз
Етап 1. До 1 липня 2028 року: закупівля за старими правилами
Підприємство має повне право закуповувати у постачальників та продавати у роздріб продукцію, марковану звичайними паперовими марками (пп. 14.1.107, пп. 14.1.109, п. 226.11 ПКУ).
Етап 2. З 1 липня 2026 до 31 грудня 2028 року: одночасне застосування електронних і паперових марок
Товари, вироблені або імпортовані до 1 листопада 2026 року з паперовими марками, перебувають у вільному обігу до 31 грудня 2028 року.
Головна перевага цього 18-місячного вікна – можливість продавати такі товари за старими правилами обліку, без обов'язку підключати їх до нової електронної системи.
Етап 3. З 1 січня 2029 року: тільки електронні акцизні марки
Уся продукція з паперовими акцизними марками станом на 1 січня 2029 року, підлягає вилученню з обігу. Проте списувати її не доведеться. Власник товару має право самостійно згенерувати та нанести електронні марки через нову електронну систему (без додаткової доплати сум акцизного податку), після чого повернути продукцію в роздрібний продаж.
Докладніше про перенесення старту еАкцизу читайте в матеріалах:
- Перехід на електронну марку для підакцизних товарів: роз’яснення ДПС щодо е-Акцизу, актуальне і для 2027 року
- Запуск еАкцизу перенесли на липень 2027 року: порядок дій продавців, виробників та імпортерів за Законом №5013
- Відтермінування еАкцизу, новий Митний кодекс і SEPA: ЄВА назвала пріоритети для Ради
- Старт еАкцизу з 1 липня 2027 року: комітет Гетманцева рекомендував, а ВРУ поки не прийняла
- Запуск еАкцизу перенесли на липень 2027 року: порядок дій продавців, виробників та імпортерів за Законом №5013