Почніть не з форм звітності, а з маршруту даних
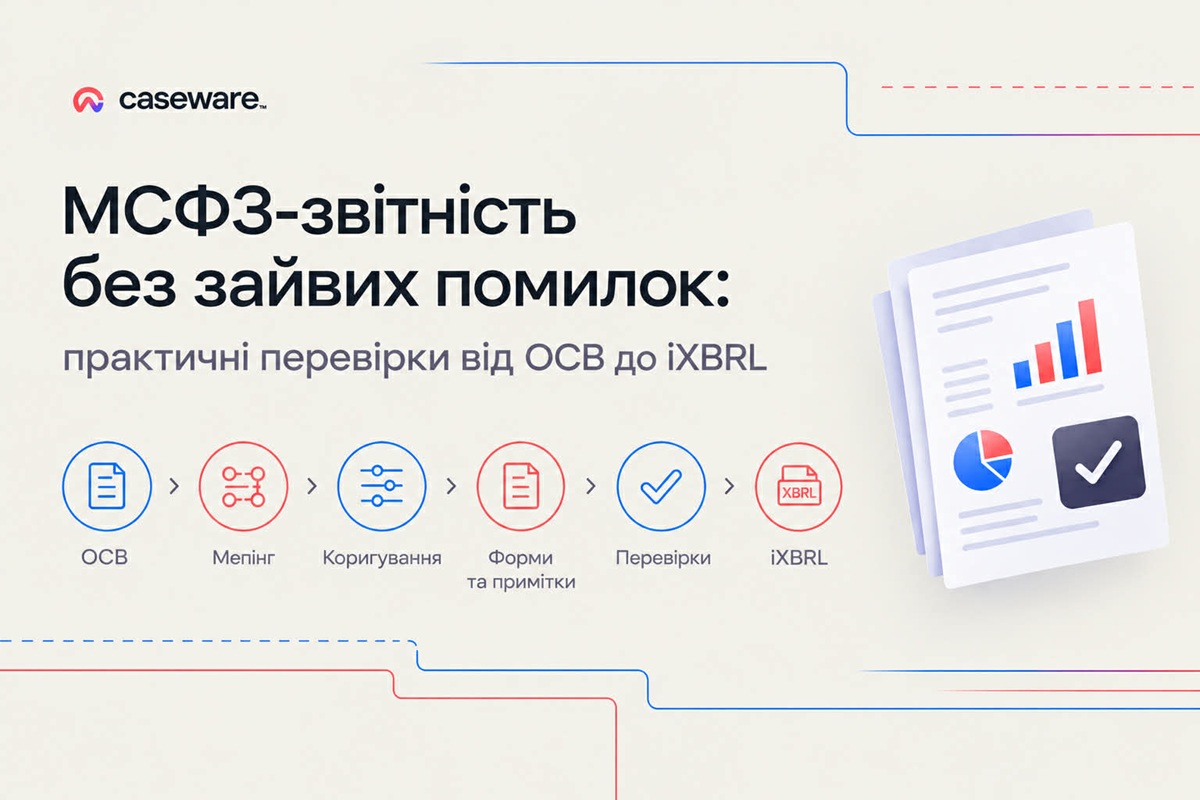
Фінансовий звіт – це підсумок послідовності рішень: ОСВ → мепінг → коригування → форми та примітки → перевірки → iXBRL. Помилка на ранньому етапі може перейти одразу в кілька документів. Тому перед складанням звітності варто переконатися, що джерела даних узгоджені, а логіка перенесення залишків і коригувань зафіксована
Шість перевірок, на яких навіть досвідчені команди втрачають час:
1. ОСВ зійшлася. Чи означає це, що дані готові до МСФЗ?
Навіть ідеально збалансована ОСВ не гарантує коректності майбутньої фінансової звітності. Наприклад, однакова сума заборгованості може включати торговельні зобов'язання, аванси та фінансові інструменти, які потребують різного представлення за МСФЗ.
На що звернути увагу: перевіряйте не лише підсумки, а й аналітичну деталізацію суттєвих рахунків. Якщо необхідна для звітності інформація відсутня в ОСВ, її доведеться доповнювати окремими розрахунками.
2. Мепінг: коли правильна сума потрапляє не в ту статтю?
Одна з найменш помітних помилок МСФЗ-звітності – неправильна класифікація за правильного загального підсумку.
Наприклад, порушення умов кредитного договору може призвести до перекласифікації довгострокового зобов'язання в поточне, якщо внаслідок такого порушення компанія втрачає право відстрочити його погашення щонайменше на 12 місяців після звітної дати.
Практичний нюанс: зміна класифікації не обов'язково вплине на загальну суму зобов'язань, але може суттєво змінити показники ліквідності та фінансові коефіцієнти.
3. Коригування: одна проводка – декілька наслідків.
Припустімо, компанія переглянула оцінку орендного зобов'язання за МСФЗ 16. Залежно від причини переоцінки це може вимагати коригування активу з права користування, перегляду подальших нарахувань та оновлення відповідних розкриттів.
Якщо баланс, розрахунок оренди й примітки ведуться в окремих файлах, зростає ризик того, що після внесення коригування частина звітності залишиться зі старими показниками.
Що важливо: контролювати не тільки правильність коригувальної проводки, а й увесь ланцюг показників, на які вона впливає.
4. Форми та примітки: де найчастіше губиться узгодженість?
Суми в основних формах можуть бути правильними, але не відповідати деталізації в примітках. Особливо це помітно у розкриттях щодо основних засобів, оренди, забезпечень і фінансових зобов'язань.
Наприклад, зміна балансової вартості основних засобів не завжди пояснюється лише надходженнями, вибуттям та амортизацією. На рух показника можуть впливати переоцінка, знецінення, курсові різниці та перекласифікації. Якщо ці зміни не узгоджені з відповідними примітками, правильний залишок у балансі ще не гарантує коректності розкриттів.
Корисний підхід: розглядайте примітку як пояснення руху показника, а не як додаткову таблицю до балансу.
5. Новий звітний рік: головне – не перенести зайвого.
Під час переходу на наступний звітний період важливо відрізняти перенесення залишків від повторного застосування коригувань минулого року.
Наприклад, коригування, яке вже вплинуло на нерозподілений прибуток і початкові залишки, не повинно повторно формувати дохід або витрату нового періоду.
На що звернути увагу: перевіряйте не лише відповідність початкових залишків попередньому року, а й те, як перенесені коригування впливають на поточні показники.
6. iXBRL: успішна валідація ще не означає правильність звітності.
Електронна звітність може пройти технічну перевірку, але водночас містити некоректну класифікацію або невідповідне економічному змісту позначення показника.
Наприклад, неправильний вибір елемента таксономії може не змінити суму у візуальній формі, але вплинути на те, як цю інформацію буде інтерпретовано в електронному форматі.
Важливий нюанс: перевіряти потрібно не лише арифметичну узгодженість і технічні правила, а й відповідність тегів економічному змісту розкриттів.
Коли звітність майже готова, але робота починається знову
Уявімо ситуацію: фінансова звітність підготовлена, примітки узгоджені, але перед фінальним затвердженням надходять додаткові аудиторські коригування.
Змінюється лише кілька показників, однак їх потрібно відобразити в балансі, звіті про фінансові результати, відповідних примітках і, за необхідності, в електронному форматі. Якщо документи ведуться окремо, навіть невелике коригування може спричинити повторну перевірку значної частини звітності.
Саме в таких ситуаціях автоматизація стає особливо цінною: важливо не просто внести правильну суму, а забезпечити її узгоджене відображення в усій звітності.
Як Caseware Financials спрощує підготовку МСФЗ-звітності?
А що, якби всі описані етапи – від імпорту ОСВ до формування iXBRL – можна було об'єднати в одному рішенні?
Caseware Financials дозволяє автоматизувати підготовку фінансової звітності за МСФЗ: імпортувати дані, налаштовувати мепінг, вносити коригування та формувати взаємопов'язані звіти й примітки.
Серед додаткових можливостей:
- консолідація;
- адаптація шаблонів;
- перенесення даних між звітними періодами;
- підготовка звітності українською й англійською мовами.
Менше ручної роботи, більше контролю та часу на професійний аналіз
Саме так Caseware Financials допомагає перетворити складний процес підготовки МСФЗ-звітності на послідовну й керовану роботу.
Подивіться, як Caseware Financials працює з вашими завданнями
Від першого імпорту облікових даних до фінансових форм, приміток та iXBRL – дізнайтеся, як організувати підготовку МСФЗ-звітності в одному середовищі.
Відкрийте можливості Caseware Financials для вашої компанії – зв’яжіться з нами, щоб дізнатися більше:
- Тел.: +38 (067) 551-16-61
- E-mail: sales@caseware.com.ua

