- Обставини справи: що відомо від БЕБ?
- Про що свідчить практика БЕБ?
- На що ДПС та БЕБ звертають підвищену увагу?
- Як бізнесу легально співпрацювати з ФОПами без звинувачень у дробленні?
- Порівняльний аналіз моделей розвитку бізнесу: штучне дроблення і легальна структура
- Висновки і практичні рекомендації
Якщо почитати новини на сайті БЕБу, то можна знайти майже детективні романи. Виявляється, що у провінційному містечку Миколаївщини за звичайними вітринами продуктових міні-маркетів довго ховалася ціла кримінальна група, яка недоплатила до бюджету майже 12 млн грн. Сімнадцять окремих «підприємців»: родичі, знайомі, колишні працівники… і одна жінка, яка ними керувала.
Обставини справи: що відомо від БЕБ?
Як будувалася схема
Власниця мережі знала: один великий бізнес платить податків багато, а багато маленьких — значно менше. Тож вона почала «дробити» свою справу. Реєструвала на близьких і довірених людей фізичних осіб-підприємців. Через їхні рахунки йшла вся торгівля продуктами. Формально — кожен ФОП сам по собі. Фактично — єдина система, якою керувала лише одна жінка.
Реальний оборот групи сягнув майже 84 мільйонів гривень. А в бюджет не дійшло понад 11,6 мільйона податків.
Але щось (про це згодом) у діяльності цієї схеми привернуло увагу БЕБ. Як наслідок, діяльність детективів, показання свідків, аналітика, судово-економічна експертиза — усе свідчило про дроблення і вказувало на одну особу. Жінці повідомили про підозру за ч.3 ст. 212 ККУ (ухилення від сплати податків в особливо великих розмірах).
Визнання провини
Далі сталося те, що трапляється не завжди. Під час розслідування підприємниця визнала провину. Погодилася з висновками експертизи. І — головне — повністю відшкодувала завдані державі збитки: майже 12 мільйонів гривень податків і штрафних санкцій.
Прокурор, враховуючи повне відшкодування, звернувся до суду з клопотанням про звільнення її від кримінальної відповідальності. Закон дозволяє такий шлях, коли шкоду компенсовано. Схему ліквідували. Жінка зобов’язалася зареєструвати повноцінну юридичну особу, офіційно працевлаштувати людей і працювати за правилами ПКУ.
У свою чергу аналітики Бюро й надалі обіцяють стежити за податковими надходженнями від цього бізнесу. Повторного «дроблення» допускати не збираються.
Важливо!
Ця історія — не поодинока. У Одеській області детективи БЕБ зараз ведуть дев’ять кримінальних проваджень щодо подібних схем у місцевих мережах (Миколаївська та Одеська області). У 2026 році три справи вже спрямовані до суду. Ще три підприємства самі відмовилися від «дроблених» моделей і перейшли на загальну систему оподаткування. Загальна сума, яку повернули до бюджету в цих провадженнях, — майже 32,8 мільйона гривень.
Про що свідчить практика БЕБ?
Схема «багато маленьких бізнесів замість одного великого» довго здавалася зручною. Але вона має чітку ціну — і для бюджету, і для самого бізнесу. Коли держава починає системно дивитися не на окремі вивіски, а на реальні грошові потоки, «тінь» стає помітною.
Загроза опинитися у полі зору БЕБ для багатьох підприємців досі видається чимось далеким. Проте реальні кримінальні провадження свідчать: епоха безкарного використання спрощеної системи оподаткування для масштабної комерції відходить у минуле.
На що ДПС та БЕБ звертають підвищену увагу?
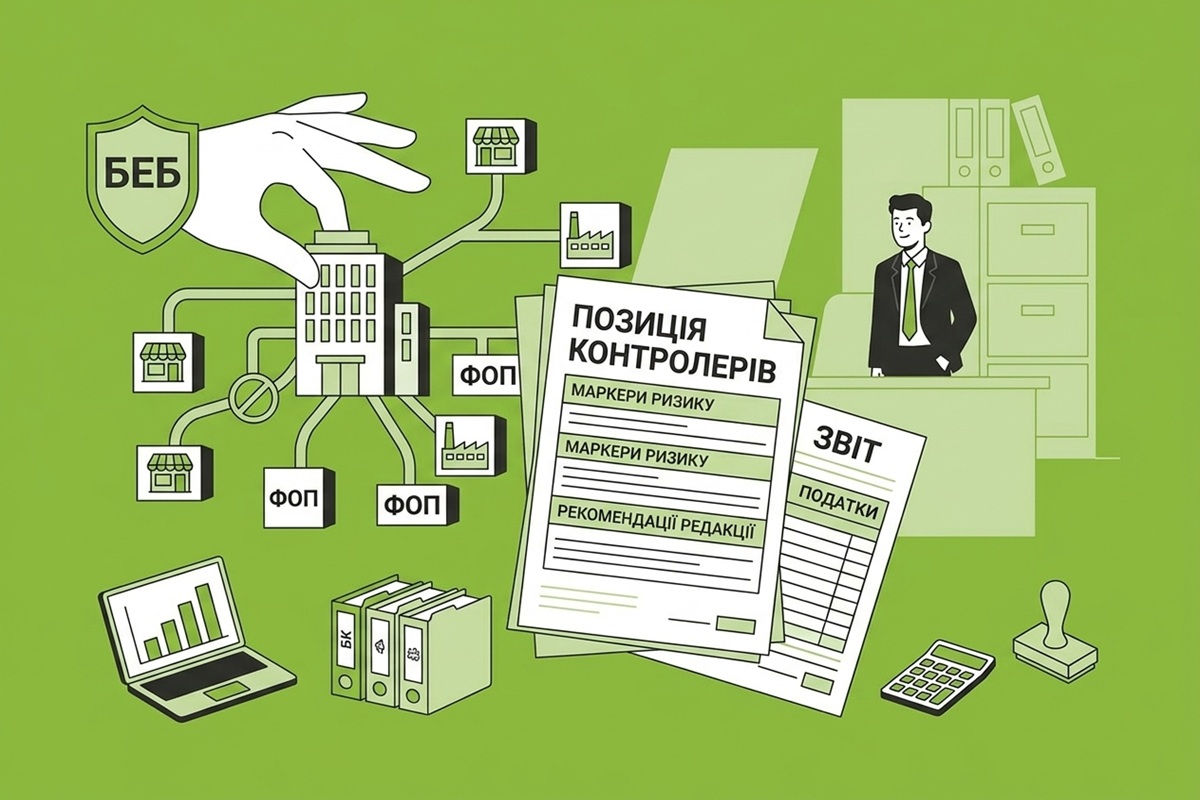
Аналіз цієї справи демонструє, що аналітики БЕБ та ДПС оцінюють бізнес-структури не за формальними паперами, а за фактичним змістом діяльності.
Ось 8 сигналів, які видають штучне дроблення:
- Единоначальство. Усі фінансові операції, звітність та ключові рішення були повністю замкнуті на одній особі — засновниці мережі.
- Підставні особи. До структури залучалися родичі, знайомі та найманий персонал. Хоча родинний бізнес є легальним, використання близьких як «підписантів» без їхньої реальної участі в управлінні є прямою ознакою штучності та дроблення.
- Маніпуляція лімітами. Виторг у 84 млн грн розподіляли між підприємцями виключно для того, щоб жоден із них не перевищив поріг спрощеної системи.
- Один колектив. Продавці та обслуговуючий персонал фактично працювали на всю мережу без прив'язки до конкретного ФОПа, а дехто паралельно був оформлений як окремий ФОП для створення додаткових лімітів.
- Єдиний бренд та транзит коштів. Мережа працювала під спільною вивіскою, а кошти періодично перераховувалися між рахунками учасників без вираженої економічної доцільності.
- Тотожність видів діяльності. Усі 17 ФОПів мали однакові КВЕДи та реалізовували аналогічний асортимент товарів у межах однієї мережі.
- Спільні цифрові сліди. Входи до електронних кабінетів, подача звітності 20-ОПП та управління банківськими рахунками здійснювалися з одних і тих самих IP-адрес.
- Спільне майно та матеріальна база. Торгівля велася з одних і тих самих приміщень, використовувався спільний склад, а розрахунки проводилися через однакові РРО.
Як бізнесу легально співпрацювати з ФОПами без звинувачень у дробленні?
ДПС та БЕБ давно навчилася розпізнавати трудові відносини, замасковані під цивільно-правові угоди. Для контролерів підрядник, який щодня о дев’ятій ранку з’являється в офісі, отримує рівну суму п’ятнадцятого числа та звітує за внутрішніми інструкціями компанії, — це звичайний найманий працівник.
Щоб взаємодія з підприємцями залишалася у безпечному правовому полі та не викликала претензій під час перевірок, бізнес-модель має спиратися на реальну автономію кожного контрагента-ФОПа:
- Забудьте про штатні розклади, посадові інструкції чи внутрішній трудовий розпорядок. Відносини формуються виключно за схемою «Замовник — Виконавець». Замість наказів керівництва використовуйте технічні завдання, комерційні пропозиції та рахунки-фактури.
- Результат замість процесу. Предметом договору завжди є вимірний підсумок роботи (створений продукт, зверстаний макет, проведена маркетингова кампанія), а не сам факт перебування людини на робочому місці з 9:00 до 18:00.
- Фіксовані виплати, які повторюються з місяця в місяць привертають увагу податківців. Вони логічно бачать в цьому наявність окладу (тобто, оплату витраченого часу), а не винагороди. Вартість послуг має прив'язуватися до обсягу виконаних завдань, початкового кошторису або погодинної ставки, а сама оплата — здійснюватися на підставі деталізованих актів чи проміжних авансів.
- Зовнішні ознаки суб'єктності. Незалежний контрагент володіє власними засобами праці (ноутбуком, ліцензійним софтом), має портфоліо, просуває власні послуги на ринку та залучає інших клієнтів.
- Якщо ФОПи діють під єдиним брендом, це варто оформити через ліцензійні угоди чи франчайзинг. У разі спільної діяльності декількох суб'єктів в одному сегменті доцільно використовувати договори про спільну діяльність без створення юридичної особи.
Порівняльний аналіз моделей розвитку бізнесу: штучне дроблення і легальна структура
| Критерій оцінки | Штучне дроблення (схема, ризикована модель, прихований штат) | Легальна структура (безпечна B2B-модель, автономний ФОП) |
| Управління | Дистанційне керування усіма процесами з одного центра | Самостійність кожного суб'єкта або прозора холдингова структура |
| Ресурси | Спільний склад, одна IP-адреса, загальний персонал, повне забезпечення технікою та робочим місцем від компанії | Окремі договори оренди, розділений штат, використання власних інструментів, обладнання та програм |
| Податкове навантаження | Мінімальне (зазвичай за спрощеною системою) | Допускаються різні варіанти |
| Правові ризики | Дорахування податків, штрафи, кримінальна відповідальність (ст. 212 КК) | Відсутність претензій з боку БЕБ, але податкові перевірки не скасовуються |
| Оформлення «працівників» | Договір із формулюваннями про «функції», «посаду», «графік» | Договір про надання послуг / підряду з чітким предметом |
| Організація праці | Підпорядкування табелям, внутрішнім наказам, перепусткам | Самостійний вибір часу, місця та інструментів виконання |
| Оплата | Стабільна фіксована сума двічі на місяць («зарплата») | Розрахунок за результат на підставі акта, варіативні суми |
| Ринковий статус | Працює виключно на одного замовника роками | Наявність сайту, промо-матеріалів, інших контрагентів |
Висновки і практичні рекомендації
При наявності кількох із перерахованих ознак дроблення бізнес опиняється в зоні підвищеного контролю ДПС або навіть БЕБ. Зясовується реальний отримувач доходу, сумуються усі доходи в єдине ціле, ФОПам-помічникам скасовують статус платника єдиного податку та нараховують зобов'язання за загальними ставками з урахуванням штрафних санкцій.
Якщо подібну схему запідозрить не БЕБ, а банк, то він може відмовити в обслуговуванні, призупинити фінансові операції або заблокувати рахунки через підозри у відмиванні доходів чи ухиленні від оподаткування.
Для оптимізації діяльності доступні два шляхи:
- Забезпечення реальної автономності. Кожен суб'єкт повинен мати власний товарний запас, окремий персонал, індивідуальну технічну інфраструктуру та нести власні підприємницькі ризики. Договори між пов'язаними суб'єктами мають укладатися на ринкових умовах, а операції підтверджуватися реальними первинними документами (актами, накладними). Кожна операція між учасниками групи повинна мати чітке економічне обґрунтування.
- Перехід на загальну систему оподаткування. Об'єднання всіх операцій у межах однієї юридичної особи (наприклад, ТОВ). Це збільшує податкове навантаження, але повністю знімає загрозу кримінальних переслідувань та забезпечує стабільність підприємства в довгостроковій перспективі.
У разі обрання першого варіанту, то перед тим як залучати ФОПа або переглядати поточні договори, проведіть інвентаризацію функцій усередині компанії:
- Розмежуйте регулярні та проєктні завдання. Ключовий адміністративний персонал (головний бухгалтер, корпоративний юрист, операційний директор) безпечніше тримати в штаті. Натомість для проєктних, креативних, сезонних або IT-завдань залучення ФОПів є абсолютно логічним і обґрунтованим.
- Перевірте формулювання в документах. Вилучіть із текстів договорів, листування та внутрішніх чатів будь-які згадки про «відпустки», «лікарняні», «штрафи за запізнення» чи «випробувальний термін».
- Організуйте регулярне підписання первинних документів. Кожен платіж повинен закриватися деталізованим актом наданих послуг із описом конкретного матеріального або інтелектуального результату.
Де почитати більше на тему дроблення бізнесу?
Останнім часом контролюючі органи все частіше згадують у новинах про виявлення схем «дроблення» бізнесу з успішними результатами перевірок. Чому зріс інтерес до таких схем діяльності? Які ознаки «дроблення» та як підприємствам працювати без ризику? Що і як перевіряють банки і податкова? Про це все ми розповідали у своїй аналітиці:
- Дроблення бізнесу. Частина 1: що перевіряють банки і податкова?
- Дроблення бізнесу. Частина 2: як пройти перевірку банку
- Що таке «дроблення» бізнесу, як його виявляють та які наслідки: від фінмоніторингу НБУ і банків до штрафів ДПС
- Якими є ключові ознаки «дроблення бізнесу»: позиція ДПС
- «Дроблення бізнесу»-2026: які типові ознаки, ризики та наслідки?
- Дроблення бізнесу у 2026 році: як ДПС виявляє схеми та що таке «ознаки штучності»?
- Штучне дроблення бізнесу через ФОПів-2026: критерії виявлень ДПС та чеклист підготовки від адвоката
- Як торговельні мережі застосовують механізми «дроблення бізнесу» шляхом залучення ФОПів: подробиці від ДПС
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз