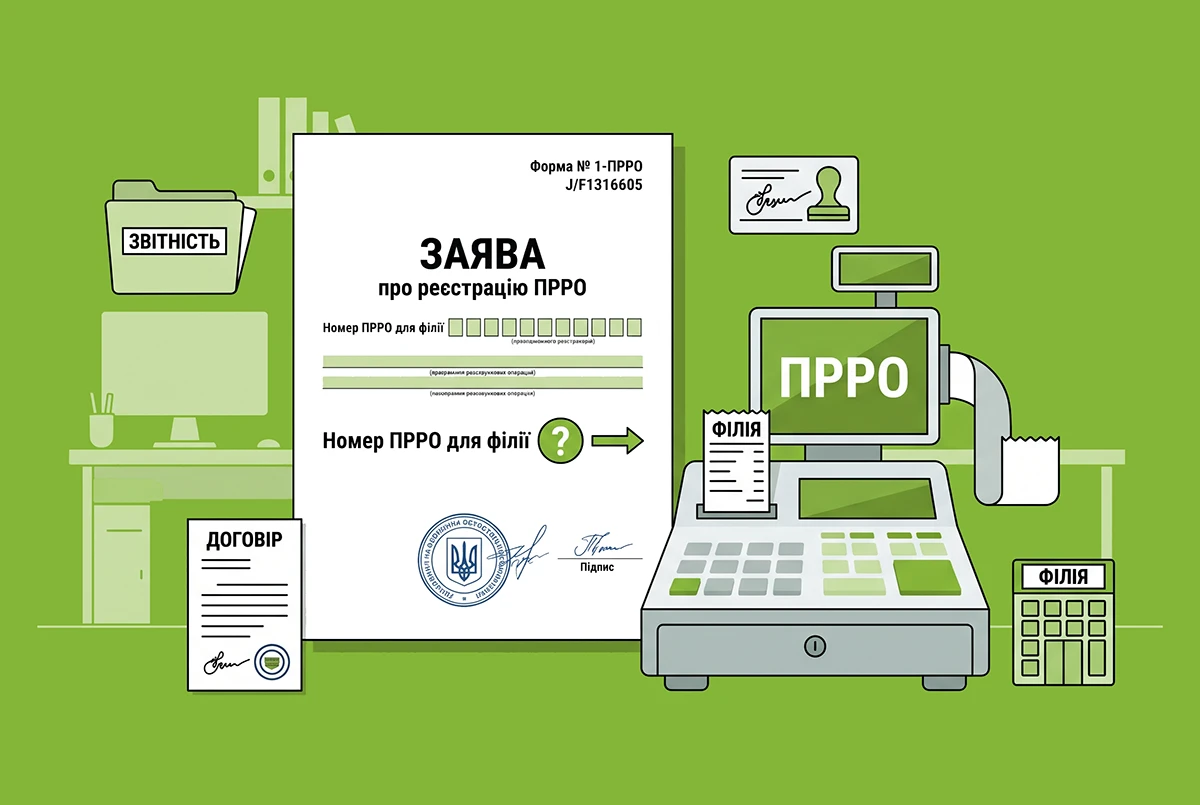
ДПС у Луганській області розповіла, що для реєстрації програмного реєстратора розрахункових операцій (ПРРО) на відокремлений підрозділ (філію) суб’єкт господарювання подає Заяву про реєстрацію програмних реєстраторів розрахункових операцій за формою №1-ПРРО (ідентифікатор форми J/F1316605).
Заява подається в електронній формі за основним місцем обліку суб’єкта господарювання як платника податків до фіскального сервера. Для цього можна скористатися Електронним кабінетом (портальним рішенням для користувачів або програмним інтерфейсом (API)) чи засобами комунікацій. У заяві необхідно зазначити, зокрема, дані про місцезнаходження відокремленого підрозділу (філії).
Під час реєстрації у формі №1-ПРРО також зазначається локальний номер ПРРО. Його суб’єкт господарювання присвоює самостійно. Це числовий номер, який має бути унікальним серед номерів ПРРО, присвоєних цим суб’єктом господарювання для реєстрації та застосування у відповідній господарській одиниці.
Присвоєний локальний номер зберігається за ПРРО до дати скасування його реєстрації.
Порядок реєстрації ПРРО та вимоги до зазначення локального номера визначені розділом II Порядку реєстрації, ведення реєстру та застосування програмних реєстраторів розрахункових операцій, затвердженого наказом Мінфіну від 23.06.2020 №317.
Де прочитати більше про реєстрацію РРО?
- Як зареєструвати ПРРО: розʼяснення від ДПС
- Реєстраційна заява за ф. №1-ПРРО – на відокремлений підрозділ: що зазначати у локальному номері?
- Операції між головним підприємством та його філіями: правила взаємодії, оподаткування, відображення в обліку
- Реєстрація РРО у 2026 році за формою №1-РРО: відповіді на актуальні запитання від редакції
- Реєстрація ПРРО: визначення дати старту
- Анулювання реєстрації РРО: підстави від ДПС для 2026 року
- Реєстрація РРО/ПРРО для інтернет-торгівлі: яку адресу вказувати у заяві