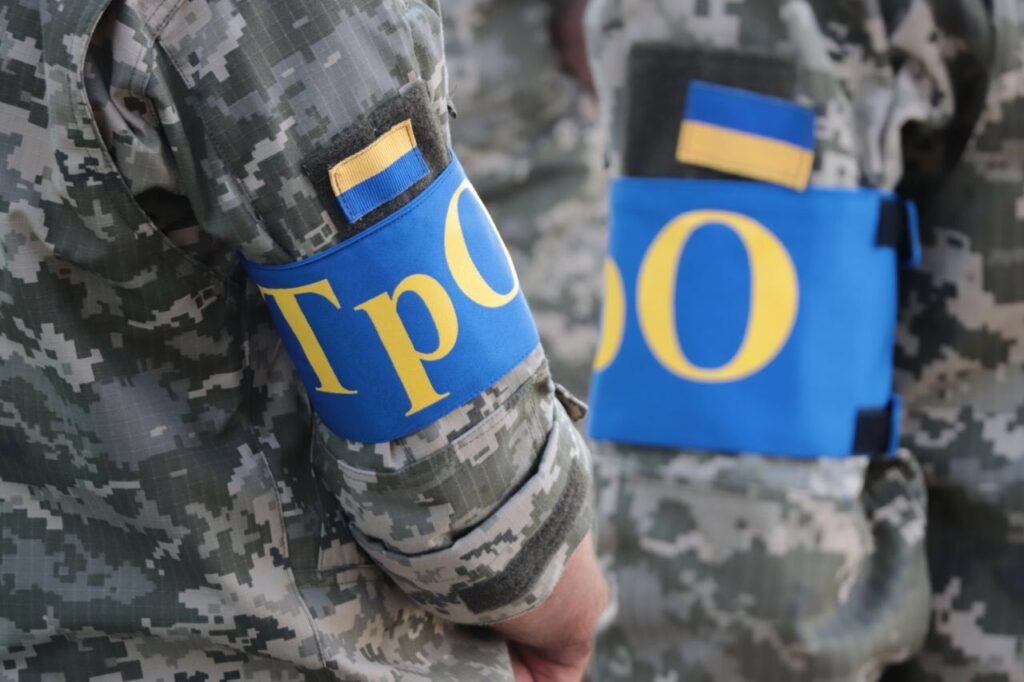
Бійцям з тероборони пропонують повертати суму сплаченого ПДФО з їхньої зарплати
Вилучено з «Моїх новин»
Законопроєктом №7254 пропонується за результатами 2022 року до податкової знижки платника податку у звітному податковому році включати загальну суму заробітної плати, виплаченої співробітникам-учасникам добровольчих формувань територіальної оборони
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
5 квітня 2022 року у ВРУ зареєстровано проєкт Закону №7254 "Про внесення змін до Податкового кодексу України (щодо додаткового стимулювання учасників добровольчих формувань територіальної громади)". Його автором є нардеп С. Шахов.
Законопроєктом пропонується прописати у ПКУ, що за результатами 2022 року при реалізації права на податкову знижку відповідно до ст. 166 ПКУдо податкової знижки платника податку у звітному податковому році включається загальна сума заробітної плати, виплаченої співробітникам-учасникам добровольчих формувань територіальної оборони.
Загальна сума коштів рівномірно розподіляється на звітний період (квартал), наступний за місяцем завершення дії правового режиму воєнного стану та наступними чотирма звітними періодами (кварталами).
У разі прийняття цей Закон набере чинності з дня, наступного за днем його опублікування.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
заступник керівника електронних сервісів редакції «Дебет-Кредит», авторка та редакторка новин і тематичних розсилок
Закінчила Українську академію друкарства (Львів) за спеціальністю «Видавнича справа і редагування». Має понад 20 років досвіду в журналістиці та медіа, спеціалізується на створенні, редагуванні та розвитку цифрового контенту.
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
Якщо кава, чай та вода призначені для загального споживання в офісі, працівникам не потрібно сплачувати податки з їхньої вартості. Докладніше про це далі у новині
Доходи громадян України з іноземних джерел підлягають декларуванню та оподаткуванню в Україні, якщо не звільнені від податків. ДПС пояснила строки подання декларації та сплати ПДФО і військового збору
Чи впливають закордонні активи, подаровані або передані у спадок родичем, на оподаткування в Україні? З’ясовуємо точку зору ДПС, юридичні тонкощі, нюанси з КІК та наслідки можливої зміни податкового резидентства дарувальника
До податкової знижки можна включити витрати на довгострокове страхування життя та недержавне пенсійне забезпечення. У 2025 році ліміт становив 4 240 грн на місяць для платника та 2 120 грн — для члена сім’ї першого ступеня споріднення
Податковий комітет підтримав законопроєкт №10225-д до другого читання. Пропонують оподатковувати прибуток від криптооперацій, передбачити пільгові 5% ПДФО для наявних активів та запровадити регулювання ринку. Початок дії правил планують на 1 липня 2027 року
Платник ПДВ одночасно застосовує правило першої події та касовий метод податкового обліку під час складання податкових накладних за різними операціями. Чи потрібно заповнювати поле «Відмітка про застосування касового методу податкового обліку» в декларації з ПДВ?
Оновлення відомостей про товариство з обмеженою відповідальністю в ЄДР у разі перейменування вулиці, порядок повідомлення ДПС та контрагентів, а також порядок коригування чинних господарських договорів і реквізитів
Як ТОВ — платнику податку на прибуток оформити користування автомобілем директора для службових потреб? Чи можна користуватися автомобілем безоплатно, без нарахування ПДФО та військового збору?
Директор, який одночасно є засновником приватного підприємства, повернувся до роботи після декретної відпустки. Які дії щодо організації та ведення військового обліку має виконати підприємство? Чи потрібно повідомляти ТЦК та СП про повернення директора та які документи слід оформити?
Працівники охоронної фірми отримують харчування в їдальні підприємства-замовника, якому належать продукти та їдальня. Замовник пропонує охоронній фірмі утримувати вартість обідів із заробітної плати охоронників. Чи виникають додаткові податкові зобов’язання?