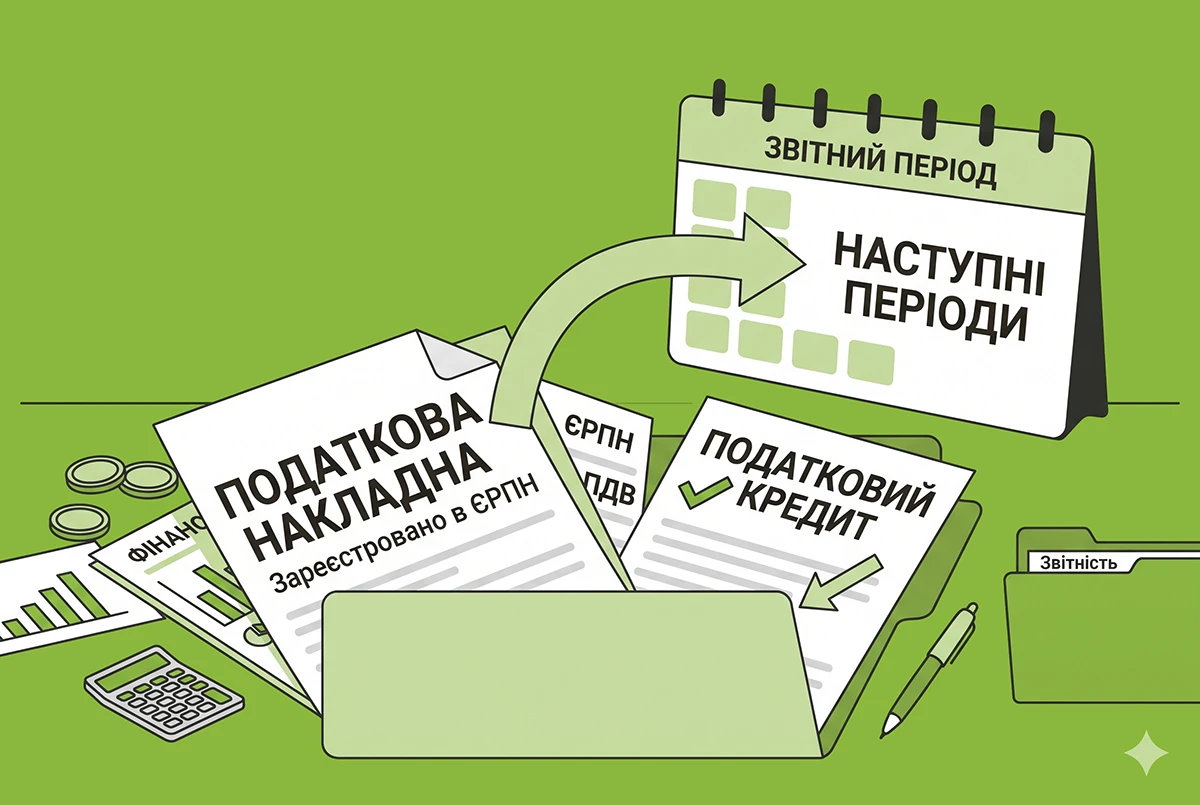
ДПС у Львівській області звернула увагу платників податку на додану вартість на ситуацію, коли податкова накладна зареєстрована, але у звітності її не врахували, адже платник ризикує втратити податковий кредит.
Податкові накладні, отримані з ЄРПН, є підставою для формування податкового кредиту. Якщо ж сума ПДВ не була включена у відповідному звітному періоді, платник має можливість зробити це пізніше – протягом 365 календарних днів з дати складення податкової накладної або розрахунку коригування.
Це означає, що навіть якщо документ «пропустили», його можна врахувати у наступних звітних періодах. Важливо лише контролювати строк у 365 днів. Після його спливу право на податковий кредит за такою накладною втрачається. Тому варто регулярно звіряти дані ЄРПН і власного обліку, щоб не залишити такі документи поза увагою.
- Бланк декларації з ПДВ (повна назва – Податкова декларація з податку на додану вартість), терміни її подання і сплати, а також іншу корисну інформацію про цю форму дивіться за посиланням.
- Форму декларації з ПДВ затверджено Наказом Мінфіну від 28.01.2016 №21 (із останніми змінами та доповненнями).
- Інструкцію із заповнення та подання цього бланку від редакції «Дебет-Кредит» читайте за посиланням , а додатків до неї – ось тут. А ще більше корисних інструкцій із заповнення та подання бланків податкової та статистичної звітності від редакції дивіться тут.
- Ще більше бланків звітності, зразків заповнення, договорів, типових форм, заяв і первинних документів (усього понад 1000 бланків та типових форм) ви знайдете на нашому сайті у розділі бланків.
- Всі новини від редакції «Дебет-Кредит» про ПДВ дивіться за посиланням.