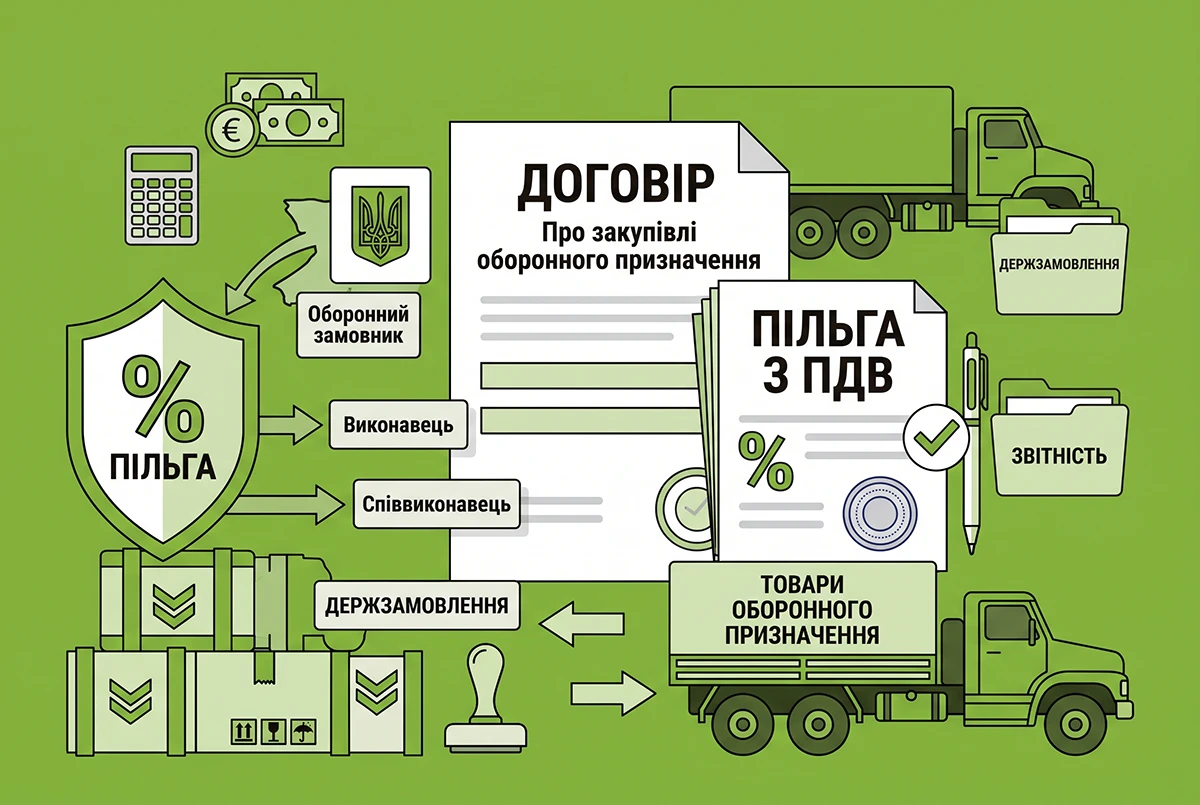
Південне міжрегіональне управління ДПС по роботі з великими платниками податків розповіла, що відповідно до пп. 4 п. 32 підрозд. 2 розд. XX ПКУ операції з постачання на митній території України товарів оборонного призначення звільняються від оподаткування ПДВ. Пільга застосовується до товарів, визначених п. 29 ч. 1 ст. 1 Закону України від 17.07.2020 №808-IX «Про оборонні закупівлі» (далі – Закон №808), якщо вони класифікуються за відповідними групами, товарними позиціями та підкатегоріями УКТ ЗЕД, зазначеними у пп. 4 п. 32 підрозд. 2 розд. XX ПКУ.
Пільга поширюється також на операції співвиконавця державного контракту з постачання виконавцю такого контракту товарів оборонного призначення, якщо постачання здійснюється в межах виконання державного контракту з подальшим отриманням товарів замовником у сфері оборони.
Відповідно до Закону №808, співвиконавці / субпідрядники – це суб’єкти господарювання або іноземні суб’єкти господарювання, яких виконавець державного контракту залучає на підставі договорів до виконання укладеного з державним замовником державного контракту.
Отже, операції співвиконавця звільняються від ПДВ за умови одночасного виконання визначених законодавством вимог: платник має бути співвиконавцем у розумінні Закону №808, а товари – належати до товарів оборонного призначення та класифікуватися за відповідними кодами УКТ ЗЕД, визначеними пп. 4 п. 32 підрозд. 2 розд. XX ПКУ.
Більше на тему товарів оборонного призначення читайте в матеріалах:
- Постачання товарів оборонного призначення на митній території України: що з ПДВ?
- Більше пільг для імпорту товарів оборонного призначення: у ВРУ зареєстровано законопроєкти №15463 та №15464
- Податкові та митні пільги для імпорту товарів оборонного призначення: опубліковано закони
- Розширення пільг на імпорт товарів оборонного призначення у 2026 році: з 17 вересня діють закони
- Розширення пільг на імпорт товарів оборонного призначення-2026: комітет рекомендував прийняти закони