- Про що запитали ДПС?
- Чи має значення дата сертифікату ТПП для бухгалтерського обліку?
- ПДВ та та п. 198.5 ПКУ: як зберегти податковий кредит?
- Практичні рекомендації для платників ПДВ
- Що почитати додатково про списання знищених товарів?
Коментар до листа ДПС від 10.09.2026 №1044/2/99-00-21-01-01-02
Про що запитали ДПС?
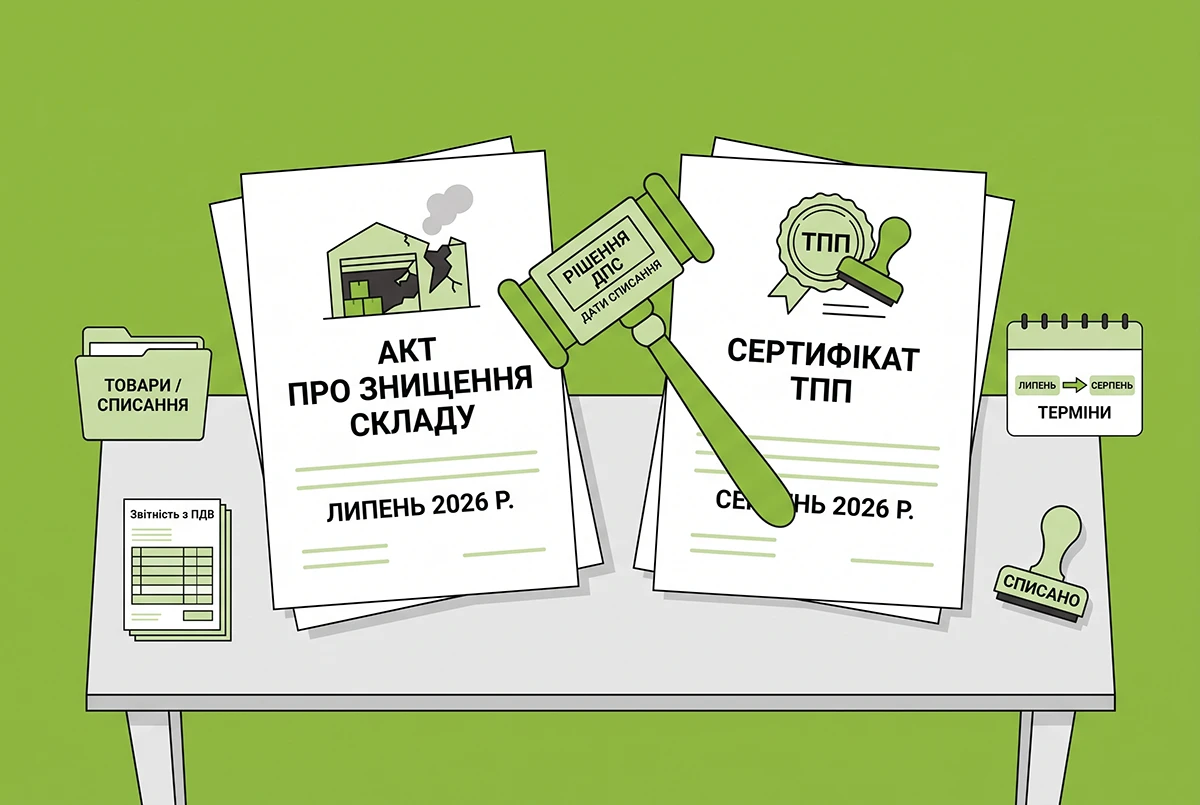
Війна ставить перед бізнесом виклики, до яких неможливо підготуватися заздалегідь. Наприклад, така ситуація (ситуація 6 коментованого листа ДПС):
- липень 2026 року: сталася пожежа внаслідок обстрілу. На руках у підприємства вже є акт про пожежу, витяг з ЄРДР про відкриття кримінального провадження, проведено обов’язкову інвентаризацію та списано знищений товар.
- серпень 2026 року: підприємство отримує сертифікат ТПП про форс-мажорні обставини.
Виникають такі питання:
- Чи мало право ТОВ списати знищений товар у липні 2026 року до отримання сертифіката ТПП про форс-мажорні обставини?
- Чи має право ТОВ не нараховувати у липні 2026 року податкові зобов'язання з ПДВ відповідно до п. 198.5 ПКУ, застосовуючи положення п. 32-1 підрозділу 2 розділу ХХ ПКУ, якщо сертифікат ТПП отримано 03.08.2026 р.?
Чи має значення дата сертифікату ТПП для бухгалтерського обліку?
Початок відповіді ДПС був оптимістичний для підприємства. Усе вказувало на те, що ДПС буде більш до нього поблажливою.
Податківці визнали, що проведення інвентаризації є обов’язковим у разі техногенних аварій, пожежі чи стихійного лиха – на день після закінчення таких явищ. ТОВ зробило все правильно: провели інвентаризацію та зафіксували нестачу.
Потім нестача запасів, виявлена під час інвентаризації, була списана на витрати липня.
Надалі будь-яких коригувань фінрезультату не здійснювалося. ДПС теж підтвердила, що ПКУ не передбачає жодних податкових різниць за операціями зі списання втрачених товарів. Все відображається суто за правилами бухгалтерського обліку.
Натомість фінальний висновок здивував.
Висновок ДПС:
Врахування у складі витрат втрат від знищення товару здійснюється на підставі первинних документів, за умови проведення обов’язкової інвентаризації та за наявності сертифіката про форс-мажорні обставини.
Що хотіла сказати ДПС такою відповіддю? Що витрати липня цілком правомірні навіть якщо сертифікат ТПП отримано у серпні? Або що витрати у липні визнані помилково, оскільки сертифікат ТПП отримано у серпні? Можна обирати будь-який з варіантів на свій смак.
Але чи точно те, що без сертифікату ТПП неможливо визнати втрати від обстрілу та пожежі? Ми з цим не погоджуємось.
По-перше, в бухгалтерському обліку господарські операції відображаються на підставі первинних документів. Яким ТПП, при всій повазі, не є. Таким документом є акт про списання активів – знищених запасів.
Загалом, коли ми говоримо про підприємства приватної форми власності, які самостійно розпоряджаються своїми активами, то керівник може прийняти рішення про списання будь-яких активів в будь-який момент, як тільки вирішить, що вони вже не принесуть доходу в майбутньому. В цьому він відповідає лише перед власниками підприємства, а не перед ДПС. Акт про пожежу, витяг з ЄРДР, документи про проведену інвентаризацію, а також сертифікат ТПП – для бухгалтерського обліку лише підтвердні документи. Вони лише пояснюють рішення керівника про списання цих активів.
По-друге, бухгалтерський облік ведеться за фактом події, а не за датою документа, що її підтверджує пізніше. Операція знищення активу відображається в обліку в періоді, коли вона фактично відбулася, за умови документального підтвердження первинними документами. Отримання додаткових підтверджувальних документів (зокрема, сертифіката ТПП) пізніше самої дати події не змінює суті операції. Такі документи лише підтверджують факт, що мав місце у минулому.
Крім того, ДПС прямо визнає, що ПКУ не передбачено різниць для коригування фінансового результату до оподаткування на суму витрат при списанні власних знищених товарів. Такі операції відображаються за правилами бухгалтерського обліку. Отже, для податку на прибуток окремих пропозицій щодо «дочекатися сертифіката» ПКУ не містить. Фінрезультат формується так, як операція відображена в бухобліку. А за правилами бухобліку вона повинна була бути відображена в липні.
ПДВ та та п. 198.5 ПКУ: як зберегти податковий кредит?
За загальним правилом, якщо товар придбано з ПДВ, але він знищений і більше не може бути використаний у господарській діяльності, платник зобов’язаний нарахувати «компенсуючі» податкові зобов’язання з ПДВ та зареєструвати зведену податкову накладну (п. 198.5 ПКУ).
Проте, ДПС визнає, що під час війни діє спеціальна пільгова норма. Пункт 32-1 підрозділу 2 розділу ХХ ПКУ чітко вказує, що протягом дії воєнного стану товари, знищені (втрачені) внаслідок дії обставин непереборної сили, не вважаються використаними в негосподарській діяльності. Це означає, що норми п. 198.5 ПКУ до таких товарів не застосовуються, і нараховувати ПДВ не потрібно.
Висновок ДПС:
Якщо до моменту декларування податкових зобов'язань з ПДВ за відповідний звітний період (липень) ТОВ отримує сертифікат ТПП, обов'язок щодо нарахування податкових зобов'язань за п. 198.5 ПКУ відсутній.
Отже, оскільки сертифікат ТПП отримано 03.08.2026 р., а декларація з ПДВ за липень подається не пізніше 20.08.2026 р., то, на думку ДПС, визнавати ПЗ з ПДВ не потрібно.
Практичні рекомендації для платників ПДВ
- Не зволікайте з інвентаризацією. Вона потрібна як для податку на прибутку, так і ПДВ. Тому одразу після отримання безпечного доступу до об'єкта видайте наказ та проведіть інвентаризацію втрачених та пошкоджених активів.
- Фіксуйте факт пошкодження у правоохоронних органах. Обов'язково отримайте витяг з ЄРДР за фактом ракетного обстрілу чи атаки БПЛА.
- Одразу ж зверніться до Торгово-промислової палати. Отримання сертифіката про форс-мажор – це головний запобіжник від претензій ДПС щодо нарахування ПДВ на списані активи.
- Витрати визнаються в бухгалтерському обліку та, відповідно, впливають на фінансовий результат того звітного періоду, в якому було затверджено акт на списання. Отримання сертифіката ТПП не у місяці події не змінює суті операції і не переносить витрати у часі.
- У декларації з ПДВ за відповідний період не нараховуйте компенсуючі податкові зобов’язання, посилаючись на п. 32-1 підрозділу 2 розділу ХХ ПКУ та наявний сертифікат. Можливі різні періоди події та отримання сертифікату – не проблема. Головне встигнути до граничного строку звітування з ПДВ.
Що почитати додатково про списання знищених товарів?
- Списання знищених товарів внаслідок війни: що з ПДВ?
- Майно знищено пожежею: податкові наслідки з погляду ДПСУ
- Списання знищених товарів внаслідок війни: облік та оподаткування
- Документування списання майна після обстрілу у 2026 році: чи потрібен сертифікат ТПП?
- Списання знищених активів через ракетний обстріл-2026: алгоритм дій від ДПС
- Майно знищене внаслідок атаки: як зафіксувати збитки, списати майно і скористатись пільгами, – консультує ДПС
- Якщо знищено (пошкоджено) майно, техніку, авто, документацію: що робити, документальне оформлення та облік
- Списання майна аптеки та складів з ліками через обстріли: які податкові наслідки у 2026 році
- Майно знищене внаслідок обстрілу: перелік документів від ДСНС, Нацполіції, ТПП та покрокова інструкція
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз