- Крок 1. Задокументуйте факт пожежі
- Крок 2. Зверніться до Національної поліції
- Крок 3. Фіксуйте наслідки влучання на відео і фото
- Крок 4. Отримайте сертифікат від ТПП
- Крок 5. Проведення інвентаризації, навіть якщо все майно знищено
- Крок 6. Що робити, якщо знищені і первинні документи на майно?
- Крок 7. Що робити, якщо підприємство не може подавати звітність або сплачувати податки?
- Що почитати додатково про наслідки знищення активів та документів?
Розглянемо сім кроків, які має здійснити суб’єкт господарювання, у разі, якщо в будівлю або споруду, транспортний засіб або в інше майно влучив дрон, ракета або їх уламки.
Крок 1. Задокументуйте факт пожежі
Зазвичай прильоту передує сигнал повітряної тривоги. Тому щодо персоналу та відвідувачів слід дотримуватися правил, передбачених КМУ.
Докладно про це ми розповідали в статтях:
- «З 18 вересня діють оновлені правила роботи бізнесу та бюджетних установ під час тривог: Постанова КМУ №1128»;
- «Червоний та жовтий рівень загрози за Постановою КМУ №1092: як із ними працювати бізнесу з 4 вересня 2026 р.»;
- «Робота під час повітряної тривоги з 4 вересня 2026 р. за Постановою №1092: які документи слід оновити»;
- «Робота при жовтому рівні загрози: права працівників на безпечні умови за КЗпП».
Якщо влучання все ж таки сталося і ви про це дізналися, слід повідомити поліцію (екстрений номер 101) та ДСНС (екстрений номер 102) і при необхідності (якщо є постраждалі) – швидку допомогу (екстрений номер 103).
Після того, як подбали про людей, починаємо дбати про майно.
Що стосується нерухомості (будинок, споруду, приміщення тощо), то їх пошкодження або руйнування дають (навіть тимчасово) власникам податкові пільги. Але для цього треба внести інформацію про це пошкодження або руйнування до Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією росії проти України. Ми про це розповідали тут і тут.
Але, якщо внаслідок влучання сталася пожежа, то для фіксації причини пошкодження або руйнування нерухомості і рухомого майна потрібні належним чином оформлені документи від ДСНЗ, а саме – акт про пожежу. Форма цього акту затверджена постановою КМУ від 26.12.2003 №2030 «Про затвердження Порядку обліку пожеж та їх наслідків». Акт складається в 2-х екземплярах, один надається до поліції, другий – до ДСНС. Крім того, орган ДСНС формує висновок, де зазначаються причини пожежі (п. 8 Порядку №2030).
Важливо!
Якщо внаслідок прильоту сталася пожежа, суб’єкту господарювання слід звернутися до територіального відділення ДСНС для отримання копії акту та висновку. Вони надаються протягом 15 календарних днів після звернення (п. 9 Порядку №2030).
Крок 2. Зверніться до Національної поліції
До поліції слід не просто звернутися, а і викликати її на місце подій.
Викликати варто слідчо–оперативну групу – з метою фіксації руйнування, знищення майна, опитування можливих свідків, оформлення протоколу огляду.
А заява подається до Нацполіції про кримінальне порушення за (ст. 438 ККУ). Переконатися у тому, що справу завели, можна шляхом отримання витягу з ЄРДР (Єдиного реєстру досудових розслідувань).
Протокол, заява та відповідь на неї від поліції підтвердять факт знищення (руйнації) майна саме внаслідок обстрілу.
Крок 3. Фіксуйте наслідки влучання на відео і фото
Одразу після прильоту слід намагатися (звісно, коли це буде безпечно) зафіксувати наслідки – зруйнування та знищення майна, сліди пожежі, затоплення, тощо. Варто зробити відео та фото зі збереженням фіксації місця, дати та часу подій.
Крім того, не буде зайвим залучити як свідків сторонніх осіб – наприклад, жителів прилеглих районів.
Також слід знайти інформацію у відкритих джерелах про ракетно – дроновий удар (або удар КАБ) – це інформація на сайті ОВГА, у відповідних телеграм – каналах та ЗМІ.
Чим більше підтверджень із різних джерел, тим краще. Це дасть можливість спокійно списати знищене майно без додаткової сплати податків, отримати допомогу від держави та благодійних установ, отримати страхове відшкодування, а також, одного дня – покласти відповідальність за цей злочин на особу чи осіб, які в ньому винні.
Крок 4. Отримайте сертифікат від ТПП
Ці сертифікати видає як ТПП, так і її регіональні відділення. Сертифікат видається протягом семи днів з дня звернення.
Вартість отримання – собівартість його виготовлення. Для суб’єктів малого підприємництва сертифікат видається безкоштовно (ст. 14-1 Закону України від 02.12.1997 №671/97-ВР «Про торгово-промислові палати в Україні»).
Цей крок не слід ігнорувати – наявність належним чином оформлених сертифікатів значно спростить надання доказів про наявність форс-мажорних обставин як і при відносинах з контрагентами, так і у разі виникнення певних питань з боку контролюючих органів (особливо – з боку ДПС України для врегулювання податкових наслідків форс-мажору).
Увага!
Приклади заповнення заяв на отримання сертифікату знаходяться на сайті Торгово – промислової палати України.
Крок 5. Проведення інвентаризації, навіть якщо все майно знищено
Рахувати, можливо, буде й нічого, але призначити робочу комісію та скласти про це документи – треба обов’язково!
Адже інвентаризація проводиться «у разі техногенних аварій, пожежі чи стихійного лиха (на день після закінчення явищ) в обсязі, визначеному керівником підприємства» (п. 7 розділу І Положення №879).
При цьому директор підприємства самостійно повинен визначити, в якому обсягу слід провести інвентаризацію. Наприклад, якщо від обстрілу постраждалі певні виробничі приміщення в Харкові, то цілком обґрунтовано саме надати наказ щодо проведення інвентаризації основних засобів та запасів саме у відповідному підрозділі за місцем обстрілу. Та при цьому зовсім необов’язково проводити інвентаризацію майна в інших підрозділів, які знаходяться в інших районах міста, або взагалі в інших містах України.
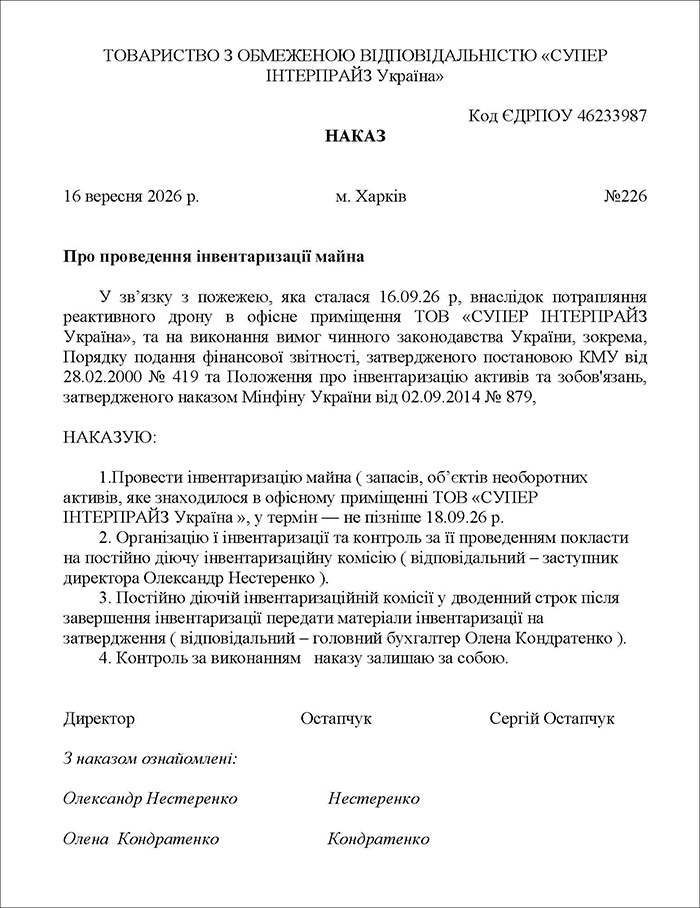
Зразок 1. Наказ про проведення інвентаризації майна
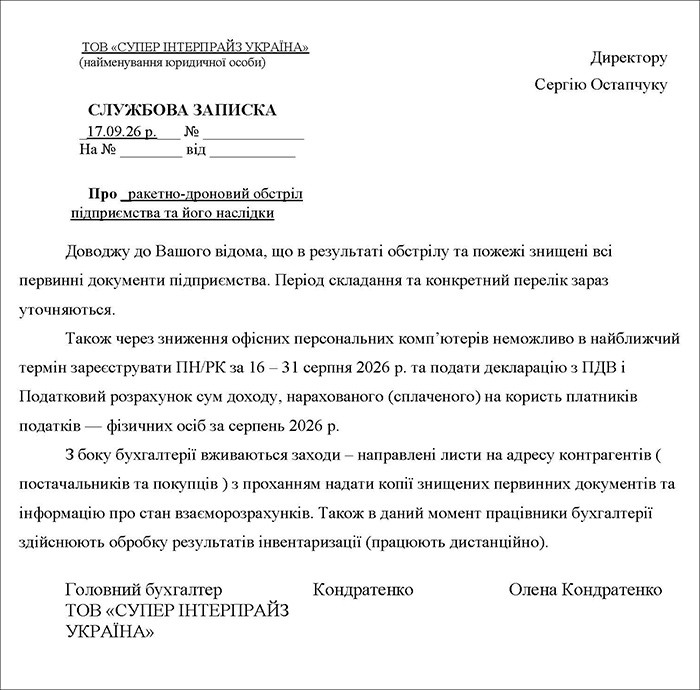
Зразок 2. Службова записка про знищення документів підприємства
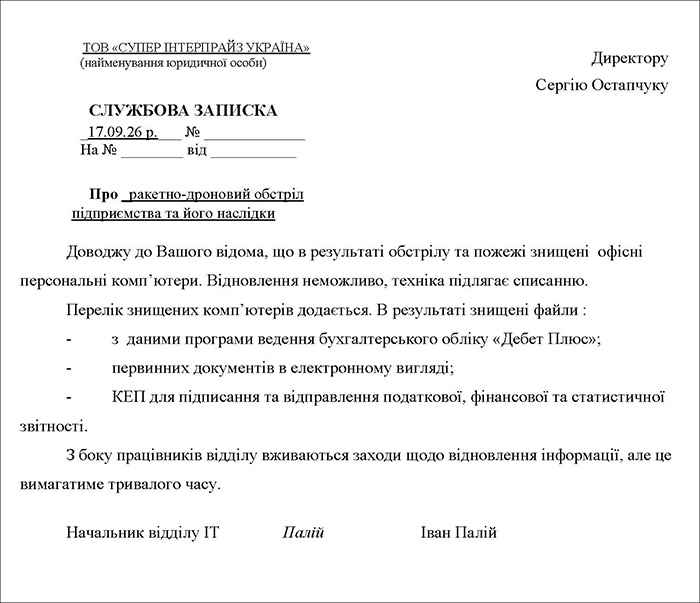
Зразок 3. Службова записка про знищення офісних персональних комп’ютерів
Крок 6. Що робити, якщо знищені і первинні документи на майно?
Якщо в місці влучання зберігалися первинні документи (видаткові накладні, акти наданих послуг, виписки банку тощо), та вони були знищені, то обов’язково потрібно повідомити податківців (п. 44.5 ПКУ).
Це потрібно зробити у 5 – денний строк, надавши разом із заявою в довільній формі документи (копії), які підтверджують факт події (копія акту та висновок ДСНС, довідка поліції, витяг з ЄРДР, наказ по підприємству із затвердженим переліком втрачених документів).
Отже, діємо рівно так само, як з товарами та ОЗ:
- про знищення документації слід повідомити поліцію;
- щоб визначити, які саме документи знищено, треба призначити комісію (п. 6.10 Положення про документальне забезпечення записів у бухгалтерському обліку, затвердженого наказом Мінфіну України від 24.05.1995 №88).
Різниця лише одна: про знищене майно повідомляти податківців не потрібно. А от про втрачену первинку, договори та звітність, як тільки встановили і оформили перелік – повідомляємо ДПС.
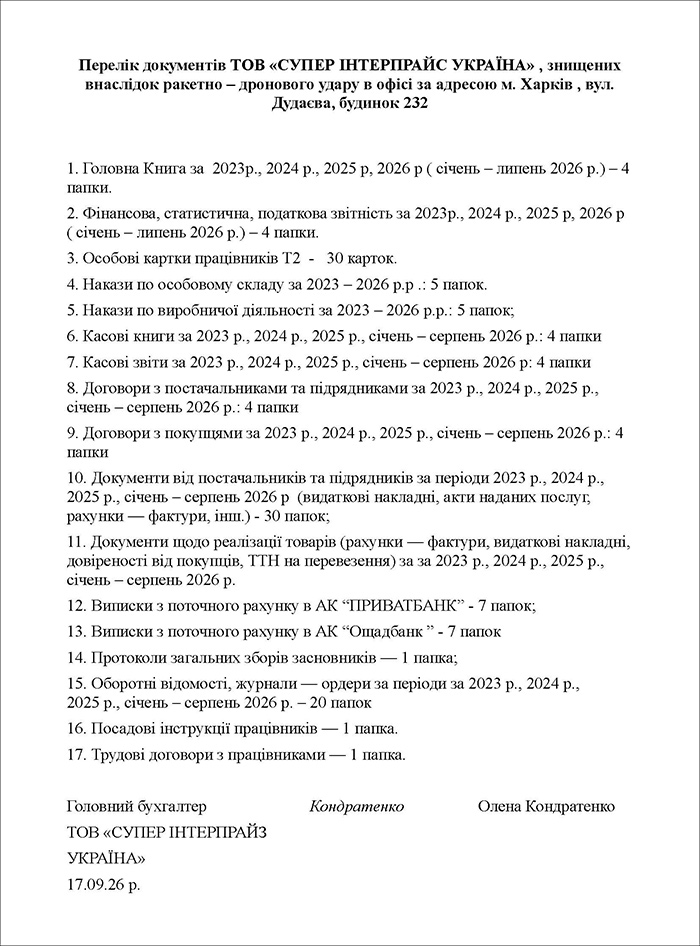
Зразок 4. Перелік документів, знищених внаслідок ракетно – дронового удару
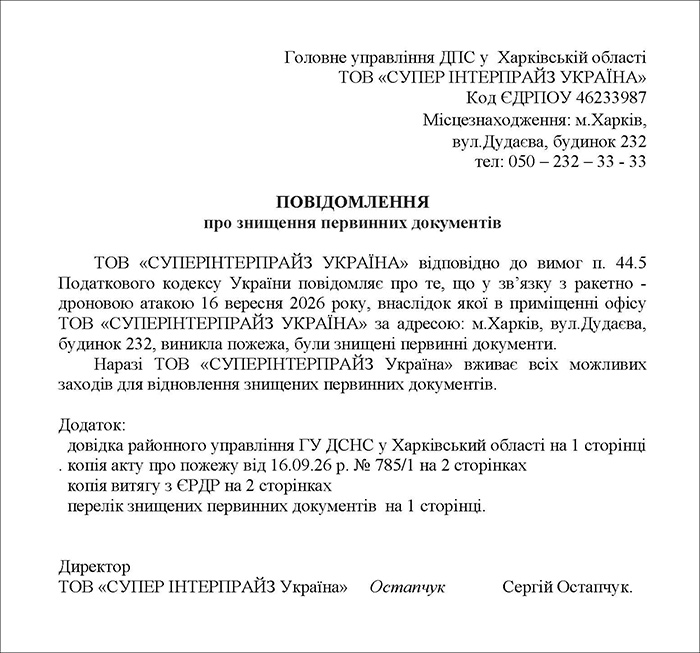
Зразок 5. Повідомлення до ДПС про знищення первинних документів
ПКУ дає строк 90 календарних днів з дня повідомлення ДПС на відновлення документації – це загальний строк в будь-якому випадку знищення або втрати документів. Тому протягом наведеного строку суб’єкт господарювання зобов’язаний самостійно відновити документи.
Для цього слід негайно розіслати листи контрагентам з проханням надати копії документів первинних документів (видаткових накладних, актів наданих послуг, тощо). Банківські виписки цілком можливо просто роздрукувати з системи «Клієнт – банк». Касові документи доведеться самостійно відновлювати, у т.ч. забезпечивши наявність всіх підписів.
Крок 7. Що робити, якщо підприємство не може подавати звітність або сплачувати податки?
Цілком можливо, що знищення майна підприємства (у т.ч. і комп’ютерної техніки з базами даних, без яких неможливо вести бухгалтерський та податковий облік та подавати звітність) та первинних і інших документів робить неможливим виконання з боку підприємства податкових обов’язків.
Тоді підприємство має право скористатися Порядком від 29.07.2022 №225, де наведений Перелік документів, що підтверджують неможливість платника податків – юридичної особи, зокрема щодо своєї філії, представництва, відокремленого чи іншого структурного підрозділу, своєчасно виконати свій податковий обов'язок, у тому числі обов'язок податкового агента.
Тобто на адресу органу ДПС за місцем обліку необхідно подати заяву в довільній формі та документи, які підтверджують, що виконати податкові обов’язки було неможливо.
Підтвердними документами можуть бути оригінали або належним чином засвідчені копії:
- актів про пожежі чи руйнування, складених уповноваженими працівниками ДСНС/ Нацполіції;
- відомостей із Державного реєстру речових прав на нерухоме майно та Державного реєстру майна, пошкодженого або знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією проти України;
- витягів з Єдиного реєстру досудових розслідувань про реєстрацію кримінальних правопорушень;
- інших документів, що підтверджують знищення чи пошкодження майна або неможливість виконання податкових обов’язків.
У разі відсутності у платника податків можливості подати заяву та відповідні документи, платник подає таку заяву та відповідні документи (копії документів) одночасно з набуттям такої можливості та виконанням одного із податкових обов’язків, але не пізніше 60 календарних днів з першого дня місяця, наступного за місяцем відновлення таких можливостей.
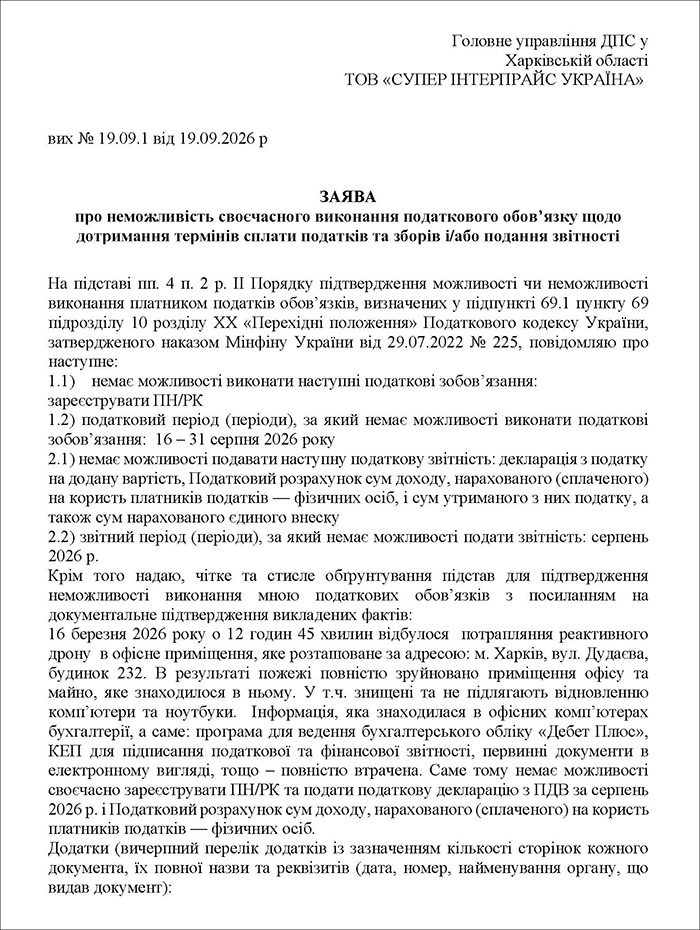
Зразок 6. Заява про неможливість своєчасного виконання податкового обов’язку щодо дотримання термінів сплати податків та зборів і/або подання звітності
Докладно про порядок подання такої заяви ми розповідали в матеріалі: «Неможливість виконання податкових обов’язків через війну у 2026 році: інструкція щодо повідомлення ДПС».
Що почитати додатково про наслідки знищення активів та документів?
- Ворожий обстріл знищив незавершені капітальні інвестиції: ДПС пояснила, чи треба нараховувати ПДВ
- Автомобіль знищено внаслідок обстрілу: як здійснити вибракування
- Внаслідок ворожої атаки знищено первинні документи: як діяти платнику податків у 2026 році
- Знищення документів на підприємстві й у ФОПа: за правилами і без
- Повідомлення про неможливість вивезення/втрату первинних документів: як подати до ДПС?
- Як платнику податків повідомити про неможливість вивезення/втрату первинних документів?
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз