- Варіант 1. Інвентаризаційна комісія вирішила, що майно можна відремонтувати та відновити
- Варіант 2. Інвентаризаційна комісія визнає майно підприємства таким, що не підлягає відновленню
- Як відобразити списання знищеного майна в бухгалтерському обліку?
- Чи виникають податкові різниці при списанні знищеного майна?
- Чи треба визнавати ПЗ з ПДВ при списанні знищеного майна?
- Як уникнути нарахування компенсуючого ПДВ?
В попередній статті ми розглянули, які документи підтверджують факт обстрілу та знищення майна підприємства. При цьому ми наголошували, що для визначення обсягу втрат та стану того, що вціліло, обов’язково потрібно провести інвентаризацію. Саме за результатами проведеної інвентаризації встановлюється нанесена в результаті ракетно – дронового удару шкода підприємству.
Розглянемо два варіанти:
- інвентаризаційна комісія вирішила, що майно можна відремонтувати та відновити;
- інвентаризаційна комісія визнає майно підприємства таким, що не підлягає відновленню
Варіант 1. Інвентаризаційна комісія вирішила, що майно можна відремонтувати та відновити
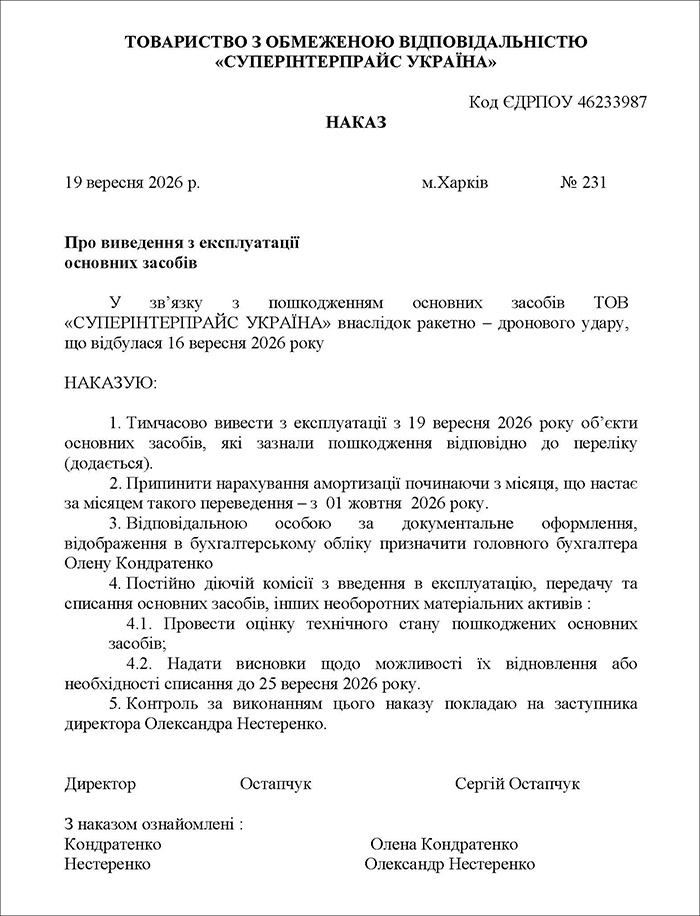
В такому випадку керівник підприємства теж приймає рішення, дослухатись такої поради чи ні. Інакше кажучи, чи проводити ремонт таких активів, чи продати їх або списати. А, можливо, якщо йдеться про основні засоби – законсервувати, тобто, тимчасово не використовувати (див. зразок 3).
Увага!
Згідно з п. 23 НП(С)БО 7 «Основні засоби» на період реконструкції, модернізації, добудови, дообладнання та консервації призупиняється нарахування амортизації ОЗ.
Якщо майно вирішили відремонтувати, у підприємства виникнуть витрати в сумі ремонту або, якщо йдеться про необоротні активи, на вартість ремонту збільшиться їх залишкова вартість.
Докладно ремонт ОЗ та його відображення в бухгалтерському обліку ми розглядали тут.
Варіант 2. Інвентаризаційна комісія визнає майно підприємства таким, що не підлягає відновленню
В такому випадку комісія приймає рішення про списання такого майна.
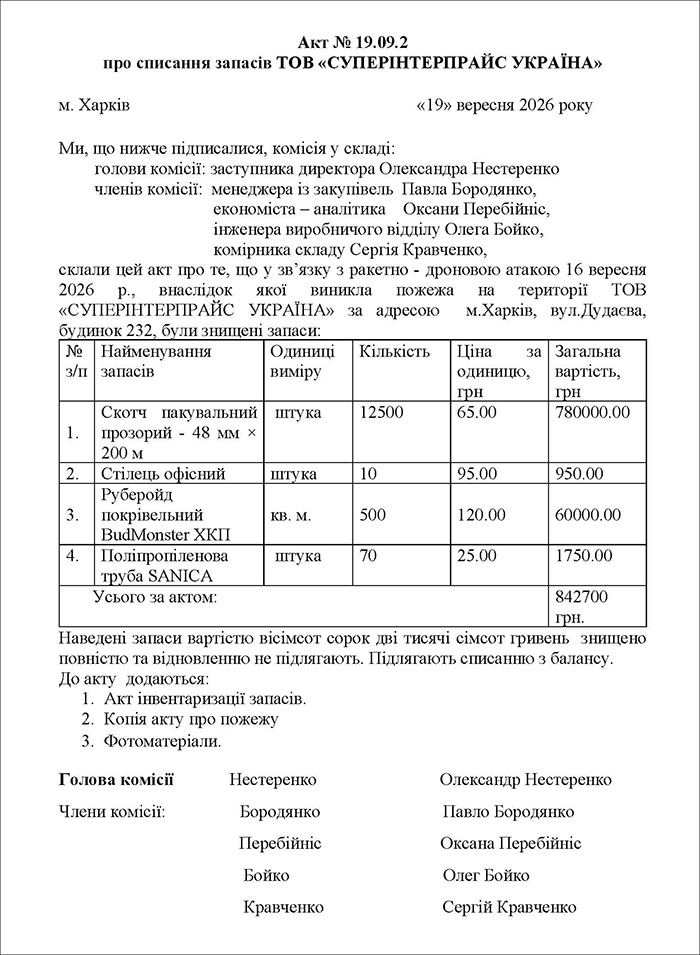
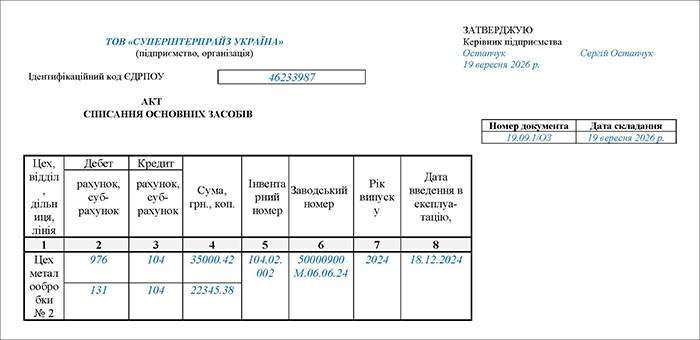
На підставі цього рішення, затвердженого керівником, слід скласти акт списання. Єдиної форми такого акту немає. Головне – що б він за змістом відповідав вимогам ч. 2 ст. 9 Закону №996).
Зразок 1. Акт списання запасів
Зразок 2. Акт списання основних засобів
Зразок 3. Наказ про виведення ОЗ з експлуатації
Як відобразити списання знищеного майна в бухгалтерському обліку?
Списання запасів
Списані запаси (сировина, матеріали, запасні частини, товари, готова продукція, тощо) слід віднести до інших витрат підприємства. Але до яких саме, підприємство вирішує в наказі про облікову політику.
НП(С)БО 16 та Інструкція №291 пропонують два варіанти:
- можна списати запаси через «нестачі й втрати від псування цінностей» (п. 20 НП(С)БО 16). Облік таких витрат ведеться за дебетом субрахунку 947 «Нестачі і втрати від псування цінностей». І це найбільш поширений варіант обліку;
- ті, кому він не подобається (оскільки втрата запасів відбулася через форс-мажорні обставини, а не в наслідок звичайної операційної діяльності), можуть списати витрати на субрахунок 977 «Інші витрати».
Списання ОЗ, НА та МНМА
Витрати на списання об’єктів необоротних активів (основні засоби, МНМА, нематеріальні активи ) слід віднести до інших витрат діяльності (п. 29 НП(С)БО 16). І тут вже без варіантів: вони відображаються за дебетом субрахунку 976 «Списання необоротних активів».
Увага!
Для МНМА часто застосовують метод нарахування амортизації, при якому вона нараховується в першому місяці використання такого об’єкту в розмірі 100% його вартості. Така можливість передбачена згідно з п. 27 НП(С)БО 7 «Основні засоби». І в такому випадку в разі списання цього об’єкту – витрати не виникають.
Але якщо застосовується метод «50% на 50%», тобто коли у першому місяці використання нараховується 50% вартості об’єкту МНМА, та решта 50% – при списанні, то до витрат при списанні знищених МНМА потраплять залишкові 50% їх вартості.
Таблиця. Списання запасів та необоротних активів в бухгалтерському обліку
| № з/п |
Зміст господарської операції | Кореспондуючі рахунку | |
| Дебет | Кредит | ||
| 1 | Списання запасів | 947 (977) | 20, 22, 26, 28 |
| 2 | Списання об’єктів основних засобів та накопиченого за ними зносу | 976 131 |
10 10 |
| 3 | Списання МНМА та інших матеріальних необоротних активів та їх зносу | 976 132 |
11 11 |
| 4 | Списання об’єктів нематеріальних активів та накопиченого за ними зносу | 976 133 |
12 12 |
| 5 | Нараховане ПЗ з ПДВ при списанні запасів* | 949 | 641/ПДВ |
| 6 | Нараховане ПЗ з ПДВ при списанні необоротних активів* | 976 | 641/ПДВ |
| 7 | Витрати віднесено до фінрезультатів | 791 793 |
94 97 |
| * ПЗ з ПДВ визнається тільки в разі відсутності документів, які підтверджують право на пільгу (див. нижче) | |||
Чи виникають податкові різниці при списанні знищеного майна?
У підприємств, які не застосовують податкові різниці, все відбувається суто за правилами бухгалтерського обліку. Тобто зазначені нами вище витрати в загальному порядку беруть участь при формуванні фінансового результату до оподаткування (зменшуючи його).
Втім, в разі списання запасів та об’єктів МНМА податкових різниць не виникає і у підприємств, які податкові різниці застосовують – ПКУ не містить спеціальних норм щодо таких операцій.
Але у разі списання об’єктів основних засобів та нематеріальних активів різниці виникають:
- згідно з п. 138.1 ПКУ результат до оподаткування збільшується на залишкову вартість таких об’єктів, яка розрахована за правилами бухгалтерського обліку;
- згідно з п. 138.2 ПКУ фінансовий результат до оподаткування зменшується на залишкову вартість таких об’єктів, яка розрахована згідно з вимогами ПКУ, тобто за правилами податкового обліку.
Чи треба визнавати ПЗ з ПДВ при списанні знищеного майна?
Щодо основних засобів і в мирний час діє спеціальна норма п. 189.9 ПКУ. За нею в разі, якщо об’єкт ОЗ дійсно знищено (вони не можуть використовуватися за первісним призначенням), то ПЗ з ПДВ при його списанні не виникають.
Щодо товарів, знищених, наприклад, під час пожежі, в мирний час з метою оподаткування ПДВ вважається, що вони використані в операціях, що не є господарською діяльністю. Тому, у разі, якщо такі товари були придбані з ПДВ, то виникає необхідність нарахувати ПЗ з ПДВ, виходячи з ціни придбання товарів та залишкової вартості об’єктів необоротних активів (п. 198.5 ПКУ).
Важливо!
У період воєнного стану передбачено податкову пільгу: згідно з п. 32-1 підр. 2 розд. ХХ ПКУ товари, які придбані для використання в оподаткованих операціях в межах господарської діяльності, але знищені внаслідок форс – мажорних обставин, не вважаються використаними в негосподарських операціях.
Тобто за такими товарами не потрібно нараховувати ПЗ з ПДВ за п.198.5 ПКУ.
Щоправда – бюджетне відшкодування ПДВ за такими товарами також не передбачено. Тобто, податковий кредит з ПДВ за знищеними товарами зберігається, а у разі наявності від’ємного значення ПДВ - переноситься до податкового кредиту наступного звітного періоду періоду до повного погашення (п. 69.29 підр. 10 розд. ХХ ПКУ).
Але для того, що б була можливість скористатися зазначеними пільгами, потрібна наявність відповідних документів:
- які підтверджують форс – мажорні обставини (про них ми розповіли тут і тут);
- які підтверджують проведення інвентаризації (про них ми розповіли в нещодавніх статтях про річну інвентаризацію – щодо запасів, щодо необоротних активів);
- та списання майна, знищеного внаслідок таких обставин (тобто, акт на списання, про який ми говорили вище).
Як уникнути нарахування компенсуючого ПДВ?
Для того, що б уникнути нарахування компенсуючого ПДВ згідно з п. 198.5 ПКУ та п. 189.9 ПКУ, слід мати такі документи:
- акт про пожежу;
- індивідуальний сертифікат ТПП;
- витяг з ЄРДР;
- документи про проведення інвентаризації;
- акти списання запасів та об’єктів необоротних активів.
ПКУ не передбачений окремий механізм повідомлення податківців про не нарахування ПДВ в подібних випадках. Разом з цим суб’єкт господарювання має право повідомити податківців наступним чином:
- заповнити доповнення до декларації з ПДВ (за довільною формою) відповідно до п. 46.4 ПКУ, стисло зазначивши обставини не нарахування ПДВ, та документи, які це підтверджують;
- подати копії документів, які підтверджують форс – мажорні обставин, через пункт меню «Листування з ДПС» електронного кабінету.
Але це право суб’єктів господарювання, а не його обов’язок.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз