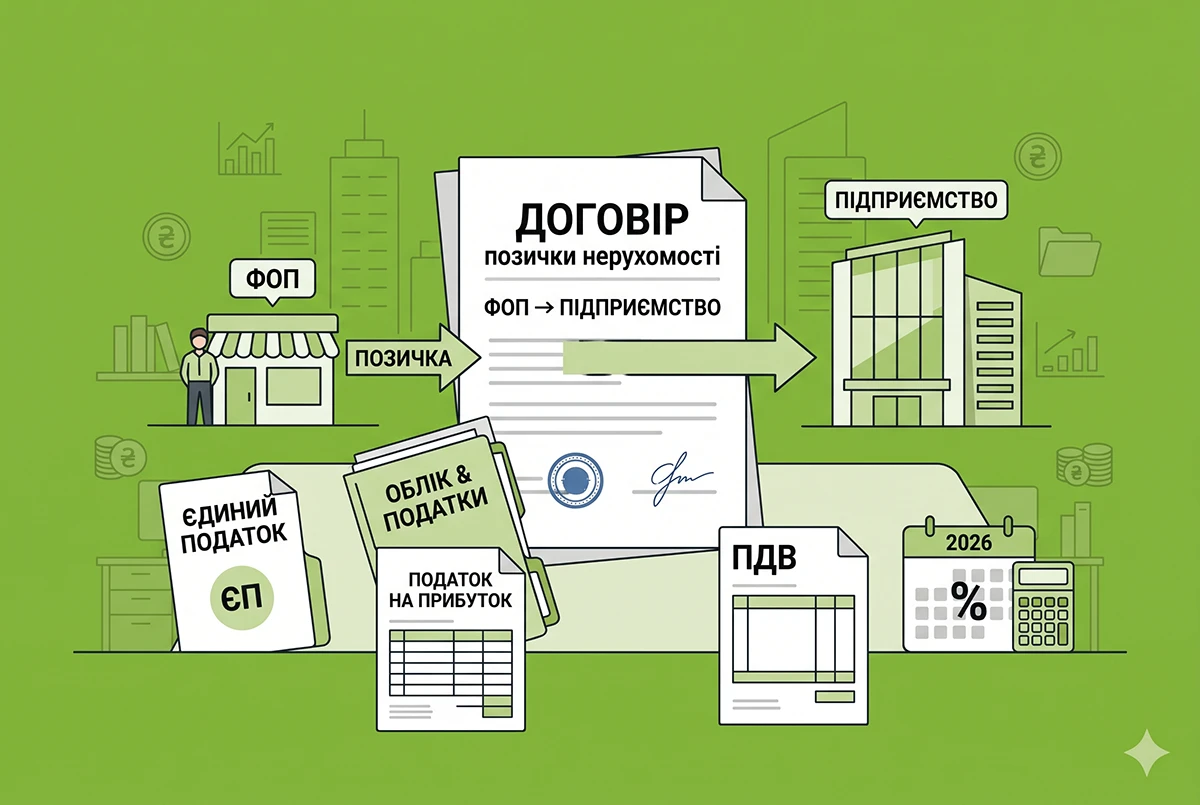
- Хто надає нерухомість в позичку: ФОП чи звичайна фізособа?
- Чи може ФОП 2 групи надавати майно у позичку юрособі на загальній системі?
- Що з податком на прибуток у користувача за договором позики?
- Що з ПДВ у підприємства-користувача?
- А як щодо ПДФО і військового збору?
- Ключові висновки
- Що додатково почитати про позичку?
Коментар до ІПК ДПС від 05.10.2026 №5849/ІПК/99-00-24-03-03
Хто надає нерухомість в позичку: ФОП чи звичайна фізособа?
Підприємство цікавилося: чи має право фізична особа, яка зареєстрована як ФОП, передати належне їй на праві приватної власності нерухоме майно юридичній особі у безоплатне користування за договором позички саме як фізична особа, поза межами її підприємницької діяльності?
Спочатку ДПС відповіла про статус того, хто передає. Податківці нагадали, що фізична особа може володіти, користуватися і розпоряджатися своїм майном на власний розсуд (ст. 319, 320, 325 ЦКУ). Договір позички – один з чисельних варіантів такого користування. Йдеться про безоплатну передачу речі в користування на певний строк (ст. 827 ЦКУ). До такого договору застосовуються загальні положення про найм.
Висновок ДПС:
здавання в позичку власного нерухомого майна може здійснюватися фізичною особою як у межах підприємницької діяльності, так і поза нею.
Отже, податкова прямо підтвердила: наявність статусу ФОП сама по собі не перетворює кожну операцію з особистим майном на підприємницьку. Але якщо позичкодавцем в договорі буде зазначено ФОПа, одразу виникне інше питання.
Чи може ФОП 2 групи надавати майно у позичку юрособі на загальній системі?
Друга група єдиного податку має чіткі обмеження: послуги – переважно платникам єдиного податку та/або населенню (пп. 2 п. 291.4 ПКУ). Є ще заборона для тих, хто здає в оренду занадто великі площі (пп. 291.5.3 ПКУ).
Але щодо договору позички податківці відповіли досить лояльно до «єдинників».
Висновки ДПС:
- якщо договір оренди укладається між фізичною особою (власником нерухомого майна) та юридичною особою – платником податку на прибуток підприємств, то положення пп. 291.5.3 ПКУ на такі відносини не поширюються;
- обмеження з пп. 291.5.3 ПКУ поширюються виключно на ФОП, які надають житлові / нежитлові приміщення в оренду;
- підприємець – платник єдиного податку 2 групи, який здійснює діяльність згідно з КВЕД 68.20, має право надавати в безоплатне користування за договором позички житлове / нежитлове приміщення на спрощеній системі оподаткування.
Ми із такими висновками ДПС згодні. Але не забувайте, що ІПК надається конкретному платнику податків. В даному випадку цю консультацію замовило і отримало підприємство. Тобто, навіть для ФОПа, про якого запитувало це підприємство, така ІПК не буде захистом при податковій перевірці. Тому радимо: якщо є сумніви, замовляйте власну ІПК!
Що з податком на прибуток у користувача за договором позики?
Податкова відповіла коротко і по суті.
Висновки ДПС:
- положеннями ПКУ не передбачено особливостей обліку для платників податку на прибуток на загальних умовах операцій з безоплатного користування нерухомим майном, власником якого є ФОП 2 групи. Такі операції відображаються за правилами бухгалтерського обліку;
- статус пов’язаності осіб (резидентів) за операцією на безоплатній основі не змінює загальновстановлений порядок оподаткування податком на прибуток підприємств.
Щоправда, питання, чи виникає дохід у товариства від самого факту безоплатного користування, залишилось без відповіді. Але логіка очевидна: якщо бухгалтерський облік не формує дохід, то і податковий об’єкт оподаткування сам по собі не з’являється. Жодних обов’язкових податкових різниць через цю операцію ПКУ не встановлює.
А от щодо бухгалтерського обліку майна, отриманого в безоплатне користування за договором позички, в НП(С)БО прямої норми немає. Тому у експертів є різні думки, які ми наводили тут і тут.
Що з ПДВ у підприємства-користувача?
Для платника ПДВ відповідь ДПС ще чіткіша. Об’єктом оподаткування є операції з постачання товарів і послуг, у тому числі безоплатні (п. 185.1 ПКУ).
Але ДПС не вважає передачу майна в користування за договором позички операцією з постачання товарів або послуг. Тому податкові зобов’язання з ПДВ не виникають. І неважливо, хто передає майно в позичку (або користується ним). Родинні зв’язки теж на це не впливають.
А як щодо ПДФО і військового збору?
У запиті було окреме питання про функції податкового агента. Передбачалося, що якщо плата не нараховується і не виплачується, то й об’єкта для утримання ПДФО та військового збору немає.
Податкова в цій частині прямо нічого не сказала, але загальна логіка розділу IV ПКУ відома: якщо немає доходу – то немає і податку.
Ключові висновки
- Передавати майно у позичку можна і як фізична особа, і як підприємець.
- ФОП 2 групи ЄП може надавати майно в позичку навіть юрособам на загальній системі оподаткування – умов перебування на ЄП він цим не порушить.
- ПДВ за договорами позички не виникає;
- Податок на прибуток рахується за звичайними бухгалтерськими правилами без спеціальних коригувань через пов’язаність власника майна.
Звичайно, усе залежить від правильного оформлення договору. У ньому має бути прямо зазначено безоплатність. Варто чітко визначити строк і умови повернення майна. І не забувати, що позичка – це все ж цивільно-правовий інструмент, а не спосіб обійти орендні обмеження.
Що додатково почитати про позичку?
- Договір позички для ФОП: чому отримане майно не включається в дохід?
- Безоплатне користування активами за договором позички: чи виникає дохід?
- Договір позички нерухомості ФОП-2026: що з лімітами площі
- Безоплатне користування житловим чи нежитловим приміщенням: наслідки щодо перебування на єдиному податку
- Договір позички сільгосптехніки між ФОПом ІІІ групи та сином-фізособою
- Чи потрібно подавати заяву за ф. №20-ОПП, якщо майно отримано за договором позички?
- Позичка авто директором у 2026 році: облік палива та податкові наслідки
- Безоплатна оренда (позичка) приміщення ЗСУ у 2026 році: облік, амортизація та додатки БД, ПП, РІ
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз