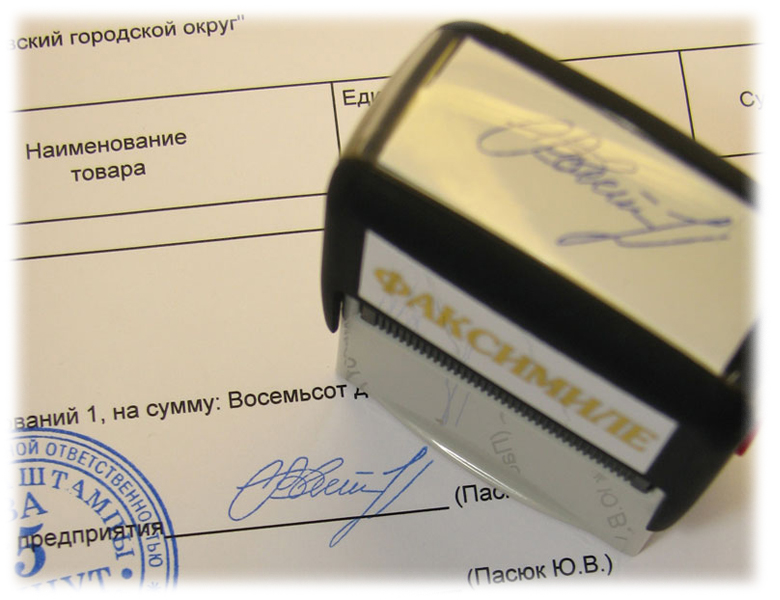
Чи може при оформленні первинних документів застосовуватись факсиміле
Вилучено з «Моїх новин»
ДФСУ наголошує: використання факсимільного відтворення підпису при оформленні первинних документів за письмовою згодою сторін, в якій містяться зразки відповідного аналога їх власноручних підписів, не порушує законодавства
Цій статті більше 3-х років. Українське законодавство складне і мінливе, тож на даний момент редакція не гарантує її 100% актуальність. У разі сумнівів скористайтесь пошуком, щоб читати свіжіші статті і консультації, або зверніться за допомогою до нашого ШІ-консультанта.
У підкатегорії 135.06 ресурсу "ЗІР" податківці зазначили, що згідно з частиною третьою ст. 207 ЦКУ передбачено, що використання при вчиненні правочинів факсимільного відтворення підпису за допомогою засобів механічного, електронного або іншого копіювання, електронного підпису або іншого аналога власноручного підпису допускається у випадках, встановлених законом, іншими актами цивільного законодавства, або за письмовою згодою сторін, у якій мають міститися зразки відповідного аналога їх власноручних підписів.
Тобто використання факсимільного відтворення підпису при оформленні первинних документів за письмовою згодою сторін, в якій містяться зразки відповідного аналога їх власноручних підписів, не порушує законодавства України.
Державна податкова служба України є центральним органом виконавчої влади, діяльність якого спрямовується і координується Кабінетом Міністрів України через Міністра фінансів і який реалізує державну податкову політику, державну політику з адміністрування єдиного внеску на загальнообов’язкове державне соціальне страхування
Зверніть увагу! Матеріали в розділі «Новини і статті», а також коментарі до них можуть містити аналітичні погляди сторонніх експертів та представників державних органів. Редакція докладає зусиль для перевірки достовірності даних, проте думка авторів може не збігатися з позицією редакції.
Оскільки податкове та бухгалтерське законодавство постійно змінюється, ми рекомендуємо використовувати наведену інформацію як довідкову та звертатися за індивідуальною консультацією перед прийняттям фінансових рішень. Редакція здійснює модерацію коментарів відповідно до Редакційної політики сайту.
За урядовим законопроєктом КМУ е-ТТН стане основним документом, а кожну операцію підтверджуватимуть кваліфікованим електронним підписом. Нові правила запрацюють з 1 червня 2027 року
Законодавство вимагає забезпечувати збереженість документів і проводити експертизу їх цінності в діловодстві та архіві підприємства. Як організувати роботу експертної комісії та оформити протокол її засідання – читайте у статті
Які обов’язкові реквізити повинен містити Акт приймання-передачи виконаних робіт або наданих послуг після 1 квітня 2026 року? Як правильно оформити Акт, щоб він відповідав законодавству та спрощував облік? Про все це із зразками в нашій статті
Якщо первинні документи втрачені або їх неможливо вивезти через війну, платник може повідомити про це під час подання пояснень щодо реєстрації ПН/РК та надати наявні докази госпоперації. Застосовуються спеціальні правила пп. 69.28 ПКУ за визначених ним умов
Чи може графічне зображення власноручного підпису на екрані планшета бути реквізитом первинного документа? Відповідь ДПС не містить чіткого висновку. Водночас із наведених податківцями у ІПК норм можна зробити практичні висновки, хоча із певними застереженнями
Сторони укладають договір про прощення боргу за поставлений товар. Чи потрібно на дату підписання договору коригувати податковий кредит із ПДВ у покупця та податкові зобов’язання з ПДВ у продавця? Які норми ПКУ регулюють ПДВ-наслідки такої операції?
Фізична особа планує відступити іншій фізичній особі за номінальною вартістю право вимоги на майбутній об’єкт нерухомості (МОН) за договором купівлі-продажу. Чи обов’язкова оцінка МОН або права вимоги? Чи застосовується ст. 172 ПКУ або загальні правила ст. 164 ПКУ, та які ставки податків діють?
Який порядок оподаткування податком на доходи нерезидентів та ПДВ діє в Україні під час здійснення операцій з морського фрахту, які особливості виникають у разі залучення експедитора-нерезидента (зокрема щодо ПДВ за ст. 208 ПКУ), а також як зазначені операції відображаються у бухобліку замовника та перевізника відповідно до Закону №996-XIV та положень НП(С)БО?