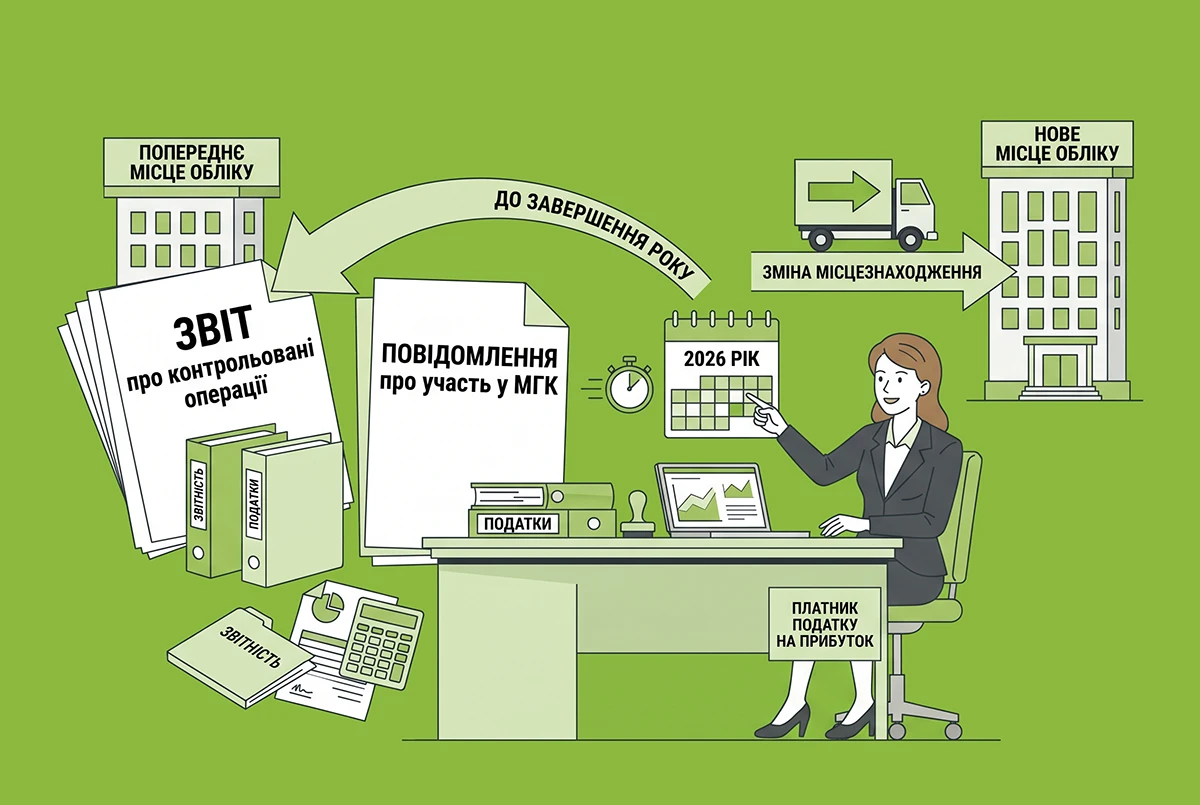
ДПС у Тернопільській області розповіла, що платники податків, які у звітному році здійснювали контрольовані операції, подають до 1 жовтня року, що настає за звітним, подати Звіт про контрольовані операції. Учасники міжнародних груп компаній, які здійснювали такі операції, у цей самий строк подають Повідомлення про участь у міжнародній групі компаній (МГК). Це передбачено пп. 39.4.2 ПКУ. Обидва документи подаються до ДПС в електронній формі з дотриманням вимог законодавства про електронні документи та електронну ідентифікацію. Форми та порядки їх складання затверджені наказами Мінфіну від 18.01.2016 №8 та від 31.12.2020 №839 відповідно.
При зміні місцезнаходження платника податків, що передбачає зміну контролюючого органу, важливо враховувати правила податкового обліку та сплати податків. Відповідно до ч. 8 ст. 45 БКУ загальнодержавні податки і збори, які розподіляються між державним та місцевими бюджетами, за загальним правилом сплачуються за попереднім місцем реєстрації до закінчення поточного бюджетного періоду. Порядок зміни облікових даних платників податків визначено ст. 66 ПКУ, а процедури зміни контролюючого органу – розд. X Порядку обліку платників податків і зборів, затвердженого наказом Мінфіну від 09.12.2011 №1588.
Після взяття на облік за новим місцезнаходженням платник податків, на якого поширюється правило сплати за попереднім місцем реєстрації, до кінця бюджетного періоду (календарного року) обліковується з відповідною ознакою. Водночас така ознака не встановлюється для юридичних осіб, включених до Реєстру неприбуткових установ та організацій, платників податків – нерезидентів, фізичних осіб, які здійснюють незалежну професійну діяльність, а також відокремлених підрозділів юридичних осіб – резидентів і нерезидентів.
Отже, платник податку на прибуток, який змінив місцезнаходження зі зміною контролюючого органу, подає Звіт про контрольовані операції та Повідомлення про участь у МГК за попереднім місцезнаходженням до закінчення поточного бюджетного періоду (календарного року). Цей порядок не поширюється на платників податку на прибуток – нерезидентів: вони подають зазначені документи за новим місцезнаходженням після взяття на облік у контролюючому органі за новою адресою.
-
Бланк Звіту про контрольовані операції, терміни його подання і сплати, а також іншу корисну інформацію дивіться на нашому сайті за посиланням.
-
Форму Звіту затверджено наказом Мінфіну від 18.01.2016 №8 «Про затвердження форми та Порядку складання Звіту про контрольовані операції» (зі змінами, внесеними наказом від 12.06.2026 №312).
-
Інструкцію із заповнення та подання цього бланку від редакції «Дебет-Кредит» читайте за посиланням, а ще більше корисних інструкцій із заповнення та подання бланків податкової та статистичної звітності від редакції дивіться тут.
-
Ще більше бланків звітності, зразків заповнення, договорів, типових форм, заяв і первинних документів (усього понад 1000 бланків та типових форм) ви знайдете на нашому сайті у розділі бланків.
-
Всі новини від редакції «Дебет-Кредит» щодо контрольованих операцій дивіться за посиланням.