- За що і як Мін'юст може штрафувати підприємства?
- Хто та як має повідомити держреєстратора про виявлені розбіжності у відомостях щодо КБВ та/або структурі власності?
- Як скласти Повідомлення з урахуванням змін?
- Що відбувається після того, як повідомлення відправлено?
- Який порядок проведення перевірки КБВ та структури власності?
- Як проводиться перевірка даних про КБВ?
- Які можуть бути наслідки перевірки?
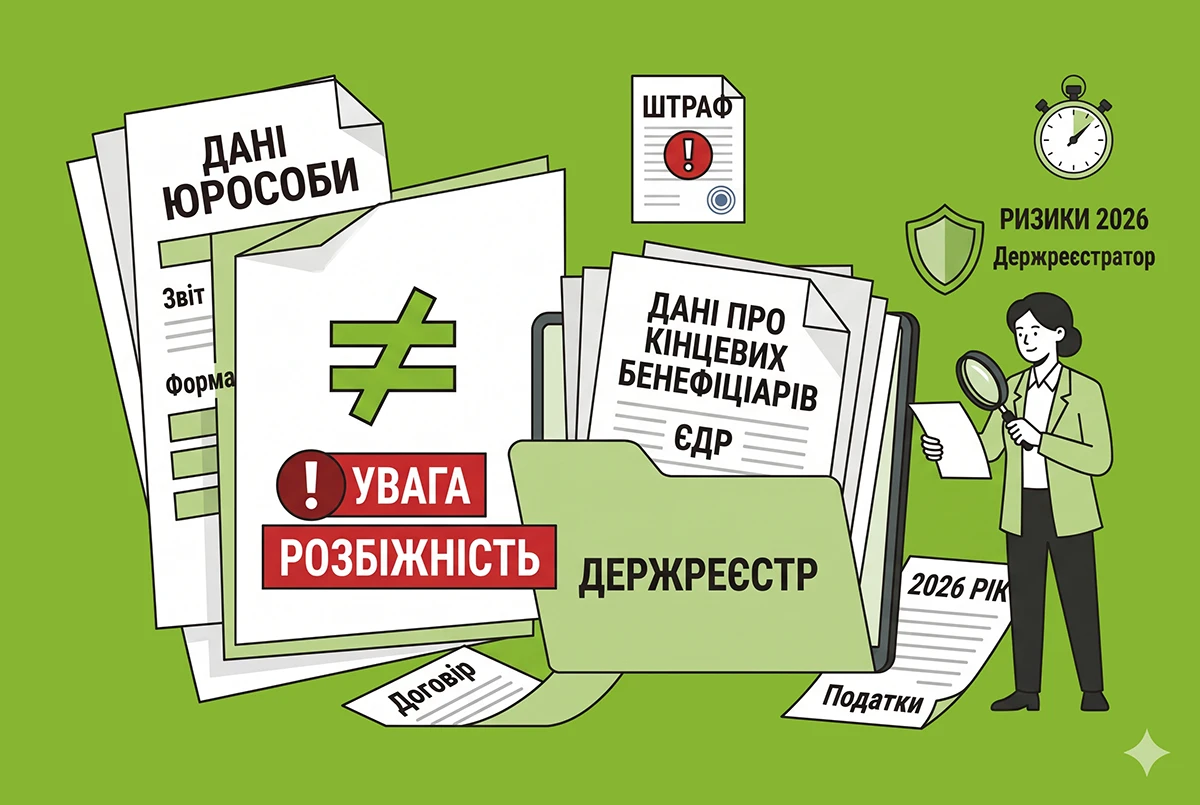
За що і як Мін'юст може штрафувати підприємства?
На початку нагадаємо про історію цього питання.
У 2021 році почалася кампанія з оновлення даних про КБВ – кінцевих берефіціарних власників. Що це за дані і хто такі КБВ, ми докладно тоді розповіли в статті за посиланням.
На початку передбачалося, що таке оновлення без штрафів триватиме всього три місяці. Але на практиці досягнення запланованого результату затягнулося. І без штрафів потрібні дані подавали і в 2022, і в 2023 році – про що ми писали тут.
Врешті-решт, штрафи почали застосовувати з 1 вересня 2024 року, про що ми повідомляли у цій новіині.
За що можуть оштрафувати? За недостовірні відомості про КБВ.
А щоб виявити випадки подання недостовірних даних, – потрібна їх перевірка. До того ж наразі передбачено отримання пояснень від юросіб, за результатами аналізу яких контролери будуть вирішувати, чи застосовувати штраф і до кого саме.
Тому з 1 вересня 2024 року почав діяти Порядок повідомлення держателя ЄДР (а держателем ЄДР є Мін'юст!) про виявлення розбіжностей між отриманими суб’єктом первинного фінансового моніторингу (далі – СПФМ) в результаті здійснення належної перевірки та розміщеними в ЄДР відомостями про КБВ та/або структуру власності юридичної особи. Цей Порядок затверджено Наказом Мін'юсту від 12.07.2023 №2542/5).
Зверніть увагу!
Подати відомості про КБВ держреєстратору – це лише половина справи для підприємства. Далі доведеться уважно слідкувати за актуальністю цих даних. До цього і підприємство, і його власники повинні бути готові та ставитись максимально серйозно.
Адже відомості з ЄДР будуть регулярно використовуватись різними державними органами (це відкритий реєстр і доступ до нього є у всіх контролерів). Якщо раптом виявиться, що дані в ЄДР про КБВ не збігаються з тими, які були подані підприємством до іншого органу, або якщо виявиться розбіжність між даними ЄДР та іншим джерелом інформації, доведеться писати пояснення і доводити, яка інформація є вірною!
Мін'юстом був запроваджений механізм перевірки інформації про КБВ та структуру власності, що були подані юрособами держреєстратору на виконання ч. 6 ст. 5-1 Закону №361.
Для цього Мін'юстом було затверджено наступні нормативні документи:
- Порядок проведення перевірки інформації, наданої юридичною особою у поясненні та документах для підтвердження відомостей про кінцевого бенефіціарного власника та/або структуру власності юридичної особи, затверджений Наказом Мін'юсту від 14.09.2023 №3265/5 (далі – Порядок перевірки),
- Порядок повідомлення держателя Єдиного державного реєстру юридичних осіб, фізичних осіб – підприємців та громадських формувань про виявлення розбіжностей між отриманими суб’єктом первинного фінансового моніторингу в результаті здійснення належної перевірки та розміщеними в Єдиному державному реєстрі юридичних осіб, фізичних осіб – підприємців та громадських формувань відомостями про кінцевих бенефіціарних власників та/або структуру власності юридичної особи, затверджений Наказом Мін'юсту від 12.07.2023 №2542/5 (далі – Порядок повідомлення),
- Порядок надання юридичною особою пояснень та/або документів для підтвердження відомостей про кінцевого бенефіціарного власника та/або структуру власності юридичної особи, а також порядок їх розгляду, затверджений Наказом Мін'юсту від 14.06.2023 №2211/5 (далі – Порядок надання інформації).
Оскільки Порядок повідомлення та Порядок надання інформації зазнали значних змін, то розповімо, як тепер відбуватиметься процес перевірки інформації про КБВ та структури власності юросіб.
Хто та як має повідомити держреєстратора про виявлені розбіжності у відомостях щодо КБВ та/або структурі власності?
Відповідь на це питання міститься у ч. 6 ст. 5-1, ст. 11 Закону №361 та Порядку повідомлення.
Зокрема, субʼєкти первинного фінансового моніторингу (далі - СПФМ) під час здійснення належної перевірки отриманих відомостей про КБВ та/або структуру власності юридичної особи може виявити розбіжності між отриманими даними безпосередньо від юрособи (зокрема, при встановленні ділових відносин тощо) та даними в ЄДР. А СПФМ – це не тільки бухгалтери, податкові консультанти, юристи, які працюють за цивільно-правовими договорами, це ще і банки.
А ще таку перевірку здійснюють не лише СПФМ, а й органи державної влади, правоохоронні органи тощо.
І всі вони зобов'язані повідомити Мін'юст про такі виявлені розбіжності!
Зверніть увагу!
Якщо ви приватний юрист, податковий консультант, бухгалтер і виявили розбіжність між даними, які надає ваш клієнт-юрособа, та даними, які містяться в ЄДР, про його КБВ – то повідомити про це Мін'юст маєте саме ви.
Йдеться про такі розбіжності, як неповнота, неточність чи помилки в інформації про КБВ та/або структуру власності такої особи, що міститься в ЄДР.
Звісно, більшість СПФМ (крім, можливо, банків) вважатимуть за потрібне спочатку поставити запитання клієнту і дати йому шанс виправити таку інформацію, без попередження Мін'юсту про це. Чи є така поведінка порушенням закону?
Адже закон вимагає, щоб про такі розбіжності вказані особи протягом 10 робочих днів з дня їх виявлення направили Мін'юсту повідомлення про виявлені розбіжності. Саме Повідомлення викладене в новій редакції згідно з Наказом Мін'юсту №1172/5 від 30.04.2025 і подається до Мінюсту в електронній формі.
Скажімо так: якщо порушення з боку СПФМ не буде документально зафіксоване, а клієнт швидко внесе виправлення, великої біди, на нашу думку, не буде. Проте, якщо виявиться, що СПФМ знав про порушення, але не повідомив про них Мін'юст, проблеми будуть не лише в клієнта, а і в СПФМ. Тому – лояльність лояльністю, а і свої інтереси СПФМ забувати не слід!
Про що не треба повідомляти?
З урахуванням змін не класифікується як вид розбіжностей та не потребує надсилання повідомлення про них, якщо:
- У ЄДР відсутні відомості про КБВ та/або структуру власності ЮО;
- Встановлена розбіжність в адресі місця проживання КБВ у межах території України (застосовується на період дії воєнного стану та протягом року після його припинення чи скасування);
- Встановлена розбіжність, яка пов'язана з округленням відсотка частки бенефіціарного володіння;
- Встановлена граматична помилка в написанні прізвища, власного імені та по батькові (за наявності), яка не впливає на належну ідентифікацію особи, за умови збігу всіх інших даних;
- Встановлена розбіжність у написанні найменування юрособи / прізвища, власного імені та по батькові (за наявності) ФО в структурі власності ЮО, яка пов'язана з транслітерацією українською мовою, за умови повного збігу його написання англійською мовою.
Як скласти Повідомлення з урахуванням змін?
Для складання Повідомлення уточнені окремі правила, зокрема:
- Усі виявлені розбіжності щодо однієї юридичної особи, стосовно якої здійснювалась належна перевірка СПФМ, формуються в одне Повідомлення.
- Для юросіб, які не перереєструвались з тимчасово окупованих територій (після 24.02.2022 р.) або з територій, де досі тривають бойові дії, особа, яка складає Повідомлення про розбіжності, має вказати про це – вказати адресу юрособи за ЄДР. Причому слово «досі» слід використовувати станом на дату складання повідомлення, адже в зазначеному випадку ми користуємось вже не Переліком №309, а Переліком територій, затвердженим Наказом Мінрозвитку від 28.02.2025 р., в якому дата закінчення бойових дій чи дата деокупації не вказана.
- Якщо раніше до Повідомлення про розбіжності додавались документи та матеріали за наявності, то наразі, вочевидь, слід вказувати лише ті розбіжності, які підтверджені документально. У протилежному випадку – такі розбіжності вважаються непідтвердженими та не розглядаються. У будь-якому випадку Мін'юст повертає отримане Повідомлення для усунення виявлених недоліків – і це стосується не лише відсутності підтвердних документів, а й тих документів, які не непридатні для сприйняття змісту та/або відсутній переклад на державну мову.
Що відбувається після того, як повідомлення відправлено?
Держреєстратор протягом 3 робочих днів з дня його отримання Повідомлення вносить до ЄДР відмітки про можливу недостовірність інформації про КБВ та/або структуру власності юридичної особи та необхідності надсилання ЮО Вимоги щодо надання письмових пояснень стосовно виявлених розбіжностей.
Проте таку відмітку не можна побачити у загальному доступі до ЄДР. Тож наявність відповідної відмітки про можливу недостовірність інформації жодним чином не впливає на статус самої ЮО. В зазначеному випадку йдеться про перевірку інформації, отриманої держреєстратором у Повідомленні, та це відбувається між держреєстратором та ЮО.
Увага!
Повідомлення залишається Мін'юстом без руху (тобто перевірка не здійснюється, а ЮО не отримує Вимогу від держреєстратора про подання відповідних документів та інформації щодо виявлених розбіжностей) у разі, зокрема:
- наявності в ЄДР відомостей про судове рішення щодо заборони проведення реєстраційних дій;
- виправлення або внесення змін до ЄДР щодо КБВ та структури власності самою ЮО неактуальної інформації до моменту отримання Повідомлення;
- отримання Повідомлення щодо КБВ, стосовно якого встановлено факт застосування санкції у вигляді блокування активів відповідно до Закону України «Про санкції».
Наразі ми маємо затверджену форму такої Вимоги, яка має містити не лише саме прохання надати письмові пояснення стосовно виявленої можливої недостовірності інформації, що міститься в ЄДР, протягом 10 робочих днів з дня її отримання та документи для підтвердження наданої інформації, а й також конкретний перелік інформації, яку ЮО має надати, зокрема:
- достовірну інформацію про КБВ (зокрема, ПІБ, усі відомі країни громадянства (підданства) та серія (за наявності) та номер документа (паспорта); характер та міру (рівень, ступінь, частку) бенефіціарного володіння (вигоди, інтересу, впливу));
- структуру власності ЮО за формою та змістом, визначеними відповідно до законодавства;
- у разі спростування можливої недостовірності інформації – вичерпне обґрунтування з посиланням на документи, що підтверджують відповідні факти;
- у разі підтвердження недостовірності інформації – причини, через які відповідна інформація не була своєчасно оновлена юридичною особою.
Увага!
Підтвердними документами можуть бути лише ті, які отримані з офіційних джерел, є чинними (дійсними) на момент їх подання та включають усі необхідні ідентифікаційні дані. Підтвердний документ, який надається в копії, має бути засвідчений шляхом проставляння підпису на ньому керівником ЮО або особою, уповноваженою діяти від її імені.
У Вимозі про надання пояснень держреєстратор повинен обов’язково чітко та конкретно зазначити, про які саме розбіжності (їх повний опис) йдеться та які потрібно підтвердити або спростувати.
Який порядок проведення перевірки КБВ та структури власності?
Отже, факт отримання держреєстратором Повідомлення про наявність розбіжності ще не приводить до перевірки. Адже наступним кроком – є надсилання Вимоги ЮО щодо надання письмових пояснень щодо виявленої можливої недостовірності інформації про КБВ та/або структуру власності ЮО, що міститься в ЄДР.
Вимога надсилається рекомендованим поштовим відправленням з повідомленням про вручення на адресу, яка вказана в ЄДР, та на адресу електронної пошти ЮО – збережена у форматі «.pdf» візуальна форма електронного документа із нанесеними за допомогою QR-коду реквізитами або сканована копія паперового документа.
Держреєстратор розпочинає перевірку інформації про КБВ та/або структуру власності протягом 10 робочих днів з дня отримання відповідних документів від юридичної особи, направлених відповідно до Порядку надання інформації.
Як проводиться перевірка даних про КБВ?
Держреєстратор має право вимагати від фізичних та юридичних осіб:
- надання інформації (у тому числі пояснень), необхідної для встановлення КБВ,
- надання копій документів,
- вимагати доступу до приміщень юридичної особи,
- проведення огляду речей та документів за місцезнаходженням юридичної особи.
Перевірка інформації про КБВ та/або структуру власності здійснюється протягом 10 робочих днів після її початку та може бути продовжена на період отримання додаткової інформації (у разі потреби) до дня отримання ним запитуваної інформації.
Тож не варто дивуватись, якщо після отримання першої Вимоги та надання на неї відповіді ЮО може отримати ще одну – про надання іншої певної необхідної інформації. Як не треба дивуватися й тому, що 10 днів минуло, а перевірка триває. Вона може тривати й місяці, доки Мін'юст не отримає усієї потрібної йому інформації про КБВ вашого підприємства.
Однією з причин, чому відповідна інформація про КБВ не була актуалізована, може бути лист підприємства, який був направлений до КБВ (або до засновників, які підтримують зв'язок безпосередньо з КБВ), але на який ті не відповіли. Або відповіли про відсутність змін, що виявилося неправдивим.
Важливо!
Підприємство не несе відповідальність, якщо відповідна інформація не була надана КБВ (відсутня відповідь) або надана недостовірна інформація (ч. 3 ст. 5-1 Закону №361).
Якщо зміни відбулись, про що юрособа отримала інформацію від КБВ, то відповідні зміни до ЄДР слід подати протягом 30 робочих днів з дня їх виникнення.
Такі короткі строки внесення змін повинні знати і підприємство, і КБВ!
Які можуть бути наслідки перевірки?
Наголошуємо на тому, що держреєстратори на даний час можуть здійснювати перевірку інформації щодо тих КБВ, про які юрособою подані відомості до ЄДР.
У разі встановлення за результатами проведеної перевірки неактуальності інформації про КБВ та/або структуру власності ЮО, інформацію про КБВ та/або структуру власності такої ЮО виключають з ЄДР, а Мін'юст вживає заходів щодо притягнення такої юрособи до відповідальності у порядку, визначеному законодавством.
При цьому в ЄДР відображатиметься інформація про те, що відомості про КБВ та/або структуру власності ЮО виключено за вказівкою Мін'юсту (зміни згідно з Наказом Мін'юсту від 30.04.2025 р. №1173/5)
Таким чином, наразі все виглядає так, що держреєстратор за результатами перевірки:
- або підтверджує інформацію про КБВ (незалежно від того, чи подана юрособою відповідь на Вимогу про надання пояснень, чи ні),
- або встановлює факт неактуальності інформації та виключає її з ЄДР з відповідними наслідками для ЮО (штрафом).
Увага!
Неподання або несвоєчасне (протягом 30 днів з дня виникнення змін у КБВ) подання особами, уповноваженими діяти від імені юридичної особи, держреєстратору інформації про КБВ або про його відсутність тягне за собою накладення штрафу на таку юрособу в розмірі від 17 тис. грн до 340 тис. грн. Це встановлено ч. 4 ст. 35 Закону №755.
Якщо юрособа на даний час не подавала відомості про КБВ та структуру власності держреєстратору, штрафів поки не буде.
Адже відповідно до п. 4 Перехідних положень Закону №361 юрособи, зареєстровані до набрання чинності нормативно-правовими актами, якими затверджені положення про форму та зміст структури власності і методологія визначення юрособою КБВ (крім осіб, зазначених у ч. 8 ст. 5-1 цього Закону, та юросіб, які подали відомості про КБВ та структуру власності), подають інформацію про КБВ протягом шести місяців з дня набрання ними чинності, але не раніше ніж за 90 днів з дня припинення або скасування воєнного стану в Україні.
Наразі маємо затверджену Методологію визначення юрособою КБВ, затверджену Постановою КМУ/НБУ від 19.09.2023 р. №1011
Щодо Положення про форму та зміст структури власності, то відповідний Наказ Мінфіну затверджений 02.04.2024 за №161, який набере чинності через 90 днів з дня припинення або скасування воєнного стану в Україні.
Відтак, на даний час не має необхідності подавати інформацію про КБВ та структуру власності за старою формою (за Наказом Мінфіну від 19.03.2021 року №163), якщо тільки не здійснюються реєстраційні дії, для яких подання відомостей про КБВ та структури власності є необхідним з огляду на приписи ст. 17 Закону №755.
А от ті ЮО, які вже подавали відомості про КБВ та структуру власності, зобов’язані актуалізовувати відповідні дані (у разі змін чи виявлення помилок, неточностей) – інакше штрафу за ч. 4 ст. 35 Закону №755 не уникнути!
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз