- Чому банк гостро реагує на зміну директора?
- Чому банк повинен ідентифікувати нового директора?
- Що зараз замість картки зі зразками підписів?
- Які питання можуть задавати банки щодо нового директора?
- Як НБУ ставиться до заморожування рахунків під час ідентифікації нового директора?
- Чи можна визнати заморожування рахунку незаконним в суді?
- Чи може минуле нового директора стати проблемою для підприємства?
- Які проблеми із банком можуть виникнути при зміні директора?
- Як уникнути проблем із банком: практичні поради
- Висновки
Зміна керівника – процедура відпрацьована: протокол, наказ, реєстрація в ЄДР. Докладно ми її розглядали в статтях тут і тут. Але іноді ця процедура дає збій: дистанційний банкінг не працює, платежі зависли, а бухгалтер дізнається про це не від банку, а від контрагента, який не отримав оплату. Розбираємось, чому так відбувається, що з цим кажуть банки та НБУ, і на яких етапах бізнес найчастіше робить помилки.
Чому банк гостро реагує на зміну директора?
Банк – це суб'єкт первинного фінансового моніторингу. Він зобов'язаний звіряти дані про клієнтів з Єдиним державним реєстром і реагувати на розбіжності. Коли реєстратор вносить запис про нового керівника, банківська система це фіксує автоматично – часто протягом того самого дня.
Увага!
Побачивши, що керівник у базі даних банку не збігається з керівником у ЄДР, банк може призупинити дистанційне обслуговування до з'ясування обставин. Тобто, обмежити вхід у клієнт-банк, відхиляти платежі або блокувати підписання документів електронним підписом попереднього директора.
Формальна підстава для такої реакції – п. 14 дод. 1 до Положення про здійснення банками фінансового моніторингу, затвердженого постановою Правління НБУ від 19.05.2020 №65 (далі – Положення №65). Він зобов'язує банк забезпечувати актуалізацію даних про клієнта.
У офіційних роз'ясненнях для банків Нацбанк прямо вказував, що це включає випадки виявлення суттєвих змін у діяльності клієнта – зокрема, зміни керівника, кінцевого бенефіціарного власника чи місцезнаходження юрособи. Виявили розбіжності – уточнюйте у клієнта правильні дані та актуалізуйте свої дані за потреби.
Тому банку не потрібен окремий привід чи звернення клієнта: сам факт зміни в ЄДР, який банк бачить практично одразу після вчинення реєстраційної дії, вже зобов’язує банк вдатися запобіжних заходів. При цьому прохання про пояснення чи запит документів нерідко надходить до клієнта із затримкою – за один-два дні, а іноді лише після дзвінка в службу підтримки.
Ризик зростає, якщо зміна директора збігається з іншими подіями: зміною власника компанії, суттєвою зміною грошових оборотів за рахунком, новим видом діяльності тощо. Все нове привертає до себе увагу, а якщо при цьому змінюється і перелік осіб, які мають доступ до банківського рахунку – для комплаєнс-служби банку це типова комбінація факторів ризику.
Чому банк повинен ідентифікувати нового директора?
Окремий, часто недооцінений момент: заміна керівника – це ідентифікація нової фізособи, яка матиме доступ до фінансової інформації про рахунок, керуватиме коштами на ньому і представлятиме інтереси підприємства-клієнта.
Увага!
Вимоги ст. 8 (обов'язки СПФМ), ч. 1 (перевірка представника клієнта), 2 (обов'язок актуалізації даних) та 9 (обсяг даних, що збирає банк) ст. 11 Закону №361 зобов'язують банк ідентифікувати і верифікувати представника клієнта до вчинення операцій, а за наявності певних обставин – і після цього.
Новий директор для банку – особа, яку раніше не перевіряли, тож на нього не поширюється виняток, передбачений ч. 15 ст. 11 Закону №361, який звільняє від повторної ідентифікації та верифікації клієнтів (представників), що вже раніше були належним чином ідентифіковані банком.
А що на практиці?
Формат перевірки банк обирає сам, і тут практика відчутно відрізняється між установами:
- очний візит із паспортом у відділення;
- дистанційна ідентифікація через BankID НБУ;
- відеоверифікація (дзвінок зі співробітником банку);
- фотофіксація особи за ідентифікаційним документом із подальшим накладенням кваліфікованого підпису співробітника банку та кваліфікованої електронної позначки часу – метод, прямо передбачений пп. 3 п. 13 дод. 2 до Положення №65;
- лист чи опитувальник з ідентифікаційними даними нового директора, підписаний кваліфікованим електронним підписом керівника, – такий спосіб прямо допускається абзацом четвертим п. 12 дод. 2 до Положення №65.
Тобто навіть якщо компанія оновила дані про директора «на папері», сама особа директора для банку може лишатися неідентифікованою, поки не пройде хоча б один із цих кроків. Це окрема дія, яку не замінює подання переліку розпорядників чи виписки з реєстру.
Зверніть увагу!
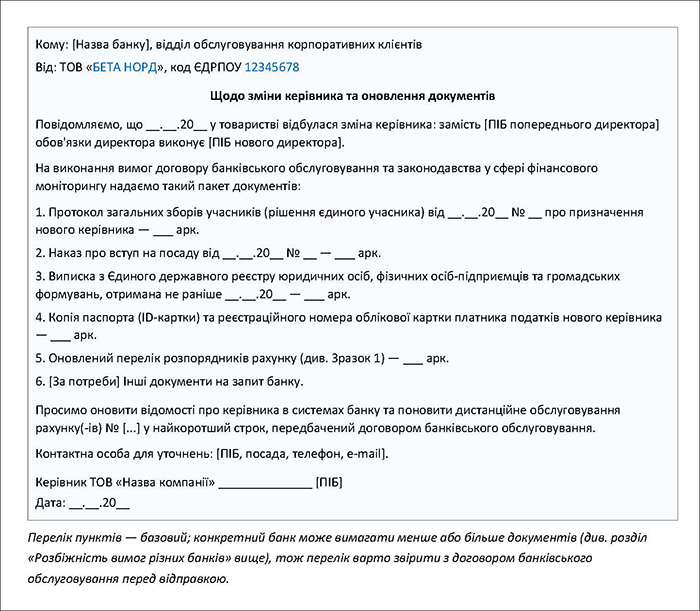
Мінімальний пакет документів для банку про нового директора зазвичай включає протокол чи рішення про призначення, наказ, свіжу виписку з ЄДР, паспортні дані нового директора та оновлений перелік розпорядників рахунку – але цей перелік банк має право розширити.
Що зараз замість картки зі зразками підписів?
Дехто з клієнтів, хто нечасто стикається із заміною керівника чи представника юрособи з правом підпису, згадує застарілу інформацію про «нотаріально засвідчену картку зі зразками підписів».
Але вимогу подавати такий документ скасовано ще постановою Правління НБУ від 01.04.2019 №56, якою були внесені відповідні зміни до на той час діючої банківської Інструкції.
Чинна зараз Інструкція про порядок відкриття та закриття рахунків користувачам надавачами платіжних послуг з обслуговування рахунків, затверджена постановою Правління НБУ від 29.07.2022 №162 цей підхід зберігає.
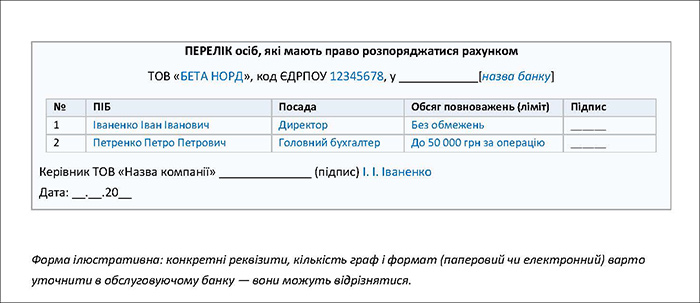
Замість картки банки отримують від юросіб-клієнтів перелік розпорядників рахунку:
- довільної форми або форми банку,
- з ПІБ і особистим підписом кожного розпорядника.
Перелік може містити необмежену кількість розпорядників – як одного підписанта, так і декількох, і саме поняття «першого» і «другого» підпису з нормативних актів зникло. Засвідчує перелік підпис самого керівника – нотаріус не потрібен, печатка не обов'язкова.
Таблиця 1. Порівняння картки із зразками та переліку розпорядників рахунку
| Критерій | Картка зі зразками підписів (до 2019 р.) |
Перелік розпорядників рахунку (чинний порядок) |
| Нотаріальне засвідчення | Обов'язкове | Не потрібне |
| Форма документа | Затверджена типова форма | Довільна форма або форма банку |
| Кількість підписантів | «Перший» і «другий» підпис – чітка ієрархія | Необмежена кількість розпорядників, без поділу на «перший» / «другий» |
| Печатка | Відбиток печатки обов'язковий (за наявності) | Не обов'язкова |
| Хто засвідчує | Нотаріус | Керівник власним підписом |
| Нормативна підстава | Стара редакція банківської інструкції (до 2019 р.) | Лист НБУ від 06.05.2019 №57-0007/24014; Інструкція №162 |
| Час і витрати клієнта | Значні – нотаріальні послуги, окремий візит | Мінімальні – підпис керівника, без нотаріуса |
Практична порада:
Варто передбачити в переліку не одного, а двох розпорядників з лімітом суми для другого підписанта.
Якщо є тільки єдиний розпорядник – новий директор, чия ідентифікація ще не завершена, компанія на певний час залишається без жодної працюючої особи з правом чинного підпису.
Зразок 1. Перелік розпорядників рахунку (ілюстративна форма)
Зразок 2. Супровідний лист до банку з переліком документів у разі зміни керівника
Які питання можуть задавати банки щодо нового директора?
Як показує практика, у консультаціях юристів, які супроводжують клієнтів у спорах із банками, регулярно повторюється одна теза: банк має право запитувати практично будь-яку інформацію, яку вважає за потрібне для перевірки операцій клієнта.
І це не перебільшення – таке широке дискреційне повноваження прямо випливає з ризик-орієнтованого підходу за ст. 7 Закону №361 та обов'язку банку здійснювати належну перевірку клієнта за ст. 11 цього ж Закону. На практиці це означає, що при зміні директора банк не завжди обмежується мінімальним пакетом. Якщо зміна керівника супроводжує ширші перетворення в компанії – нового власника, нову структуру бізнесу, – банк цілком правомірно може запросити дані про кінцевого бенефіціарного власника чи навіть структуру власності, спираючись на ті самі норми п. 34 ч. 1 ст. 1, ст. 11 Закону №361, які зобов'язують суб'єктів фінмоніторингу встановлювати структуру власності та способи контролю клієнта.
У більшості випадків банки оформлюють такі запити письмово, а порядок та строки надання інформації на них мають бути визначені у договорі з клієнтом (п. 11 дод. 8 до Положення №65). Строк для відповіді на запит банку зазвичай складає кілька робочих днів (типова практика – чотири робочих дні на надання пояснень), і якщо клієнт не встигає, є сенс письмово попросити продовження терміну – банки на це, як правило, погоджуються без проблем.
Як НБУ ставиться до заморожування рахунків під час ідентифікації нового директора?
Прямих роз'яснень НБУ, присвячених саме зупинці обслуговування при зміні директора, небагато, але регулятор послідовно наголошує на кількох принципах, які прямо стосуються цієї ситуації:
- ідентифікація і верифікація мають завершуватися однозначним встановленням особи клієнта чи його представника (ст. 11 Закону №361) – тобто формальність тут неприйнятна для самого банку так само, як і для клієнта;
- дистанційні способи актуалізації даних (клієнт-банк, електронна пошта з кваліфікованим підписом, телефонний зв'язок, кол-центр) є законними, і банк зобов'язаний документувати їх застосування так, щоб бути здатним продемонструвати належне вжиття цих заходів, – п. 18 дод. 1 до Положення №65;
- якщо клієнт вважає дії банку неправомірними або надміру повільними, він може звернутися зі скаргою безпосередньо до Національного банку, а для банків, серед власників яких є держава, – додатково до Ради бізнес-омбудсмена або до суду. Звернення до НБУ розглядають протягом 30 календарних днів, і цей строк може продовжуватися; Рада бізнес-омбудсмена працює за іншим регламентом – приймає рішення про розгляд скарги протягом 10 робочих днів, а відповідь надає протягом 3 місяців з початку розгляду.
Тобто НБУ формально стоїть на боці «розумного балансу»: банк зобов'язаний перевіряти, але зобов'язаний і не затягувати процес безпідставно.
Чи можна визнати заморожування рахунку незаконним в суді?
Так, суди подекуди встають на бік клієнтів і не погоджуються з банками. Навіть попри відносну свободу, яку їм надає НБУ щодо наслідків фінмоніторингу.
Показовий кейс, на який часто посилаються юристи, стосується не прямо зміни директора, а суміжної ситуації – блокування рахунку через незрозуміле, на думку банку, призначення платежу. Клієнт провів два платежі, банк їх пропустив, а згодом заблокував рахунок уже через фінмоніторинг, пославшись на те, що формулювання платежу не дало змоги зрозуміти його суть. У суді клієнт довів, що йшлося про звичайну виплату заробітної плати, надав підтвердні документи. Суд оцінив аргументацію банку і дійшов висновку, що перевірка була проведена формально, без достатнього аналізу клієнта, а тому блокування – незаконне.
Важливо!
Це узгоджується з усталеною позицією Верховного Суду (зокрема, у постановах у справах №910/3245/19 та №910/507/20), який неодноразово наголошував, що банк не наділений необмеженим правом відмовляти клієнту в обслуговуванні – відмова чи зупинка операцій мають бути вмотивованими, а не автоматичними.
Логіка цих рішень застосовна і до ситуацій зі зміною директора: якщо банк зупиняє обслуговування «про всяк випадок», без реальної спроби з'ясувати обставини та розглянути надані документи, у клієнта є підстави оскаржувати такі дії – як через скаргу в НБУ, так і в суді.
Чи може минуле нового директора стати проблемою для підприємства?
Наведемо приклад з практики.
ТОВ працює на ринку кілька років, рахунок в обслуговуючому банку відкритий давно, історія операцій – прозора (навіть, якщо й були питання до клієнта – вони успішно вирішувались у всіх випадках).
Учасники товариства ухвалюють рішення продати частки новому власнику, той одразу призначає себе директором. Новий керівник діє швидко й правильно з формального боку: подає протокол, наказ, оновлений перелік розпорядників, повідомляє контрагентів про зміну керівництва і починає переукладати та пролонгувати договори з постачальниками.
Проблема виявляється не одразу. Під час перевірки нового директора банк встановлює, що ця фізична особа раніше вже мала рахунок в іншій банківській установі – фізичної особи-підприємця чи керівника іншого бізнесу, – і цей рахунок або операції по ньому були свого часу заблоковані чи припинені саме через фінансовий моніторинг.
В банка одразу виникло питання: чи є це ризиком для нього, що тепер ним обслуговується юрособа з проблемним новим керівником?
Тобто, ще до заморожування коштів на рахунку або відмови проводити окремі банківські операції, погана фінансова репутація нового директора вже привернула до підприємства підвищену увагу.
Що буде далі? Юридично прямого автоматичного зв'язку тут немає – блокування рахунку в одному банку не тягне автоматичного блокування рахунку в іншому. Але механізм, який робить цю інформацію доступною і релевантною, у законі є. Приписи ч. 2 ст. 15 Закону №361 прямо надають банкам право обмінюватися інформацією про осіб, яким було відмовлено у встановленні чи підтриманні ділових відносин, у тому числі шляхом розірвання відносин чи закриття рахунку. І надано таке право не «про всяк випадок».
Тобто банк, що обслуговує компанію, може дізнатися про «фінансову історію» нового директора через цей канал обміну – і зобов'язаний врахувати це в оцінці ризику клієнта.
Типові наступні кроки банку:
- запит пояснень щодо причин попереднього блокування та документів, що підтверджують його врегулювання (наприклад, рішення суду, якщо блокування оскаржувалося, чи листування з попереднім банком);
- тимчасове посилення моніторингу операцій компанії – нижчі ліміти без додаткових пояснень, детальніший аналіз призначень платежів;
- у разі, якщо банк не отримує прийнятних пояснень або в нього залишаються обґрунтовані сумніви, – застосування підстав ч. 1 ст. 15 Закону №361, яка зобов'язує відмовити клієнту в подальшому обслуговуванні за наявності неприйнятно високого ризику чи ненадання необхідних документів.
Для бізнесу висновок практичний:
Варто перевіряти фінансову репутацію кандидата на посаду директора ще до його призначення, особливо якщо ця особа раніше вела власний бізнес чи очолювала інші компанії.
Банк однаково це перевірить – питання лише в тому, чи стане це неприємним сюрпризом посеред активного переукладання договорів із контрагентами, чи керованим питанням, вирішеним заздалегідь.
У нашому прикладі (а це цілком реальна історія), юрособа змушена була терміново обирати нового керівника та розпочати всю процедуру перевірки у банку заново.
Другий типовий сценарій – набагато простіший, але саме через свою рутинність найчастіше застає бухгалтерів зненацька: звичайна планова зміна найманого директора без зміни власників і без будь-якої «історії» в минулому нового керівника. Тут пакет документів мінімальний, а головна проблема – не змістовна, а суто організаційна: компанія дізнається про зупинку дистанційного обслуговування вже постфактум, коли платіж не пройшов, а не заздалегідь.
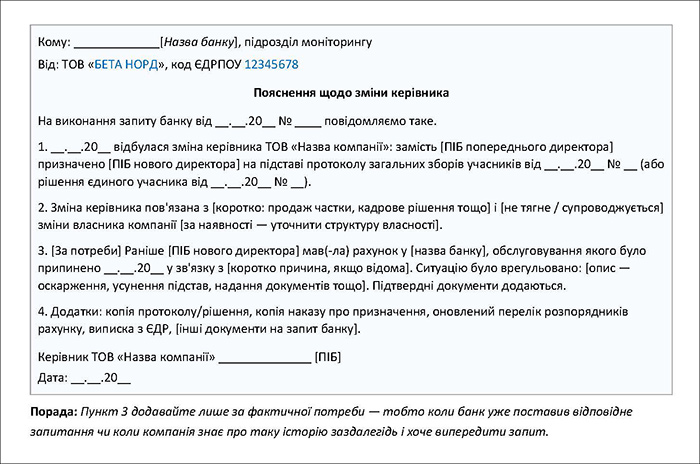
В такому випадку важливо швидко дізнатись і про причину зупинки та надати банку пояснення. Такий лист (зразок 3) варто мати підготовленим заздалегідь – особливо якщо новий керівник раніше вже стикався з питаннями фінмоніторингу в інших банках (див. приклад вище). Це скорочує час на листування й показує банку, що компанія відкрита до діалогу.
Зразок 3. Пояснювальний лист банку щодо зміни керівника
Які проблеми із банком можуть виникнути при зміні директора?
- Автоматична зупинка без попередження. Банк може призупинити дистанційний доступ одразу після синхронізації з реєстром, ще до того, як компанія встигла підготувати документи. Лист із запитом надходить пізніше.
- Відсутність законного строку подання документів. Закон не встановлює, скільки часу є в компанії на подання оновленого переліку розпорядників. Усе залежить від формулювання в договорі з банком – «протягом трьох днів» в одного банку і «в день настання змін» в іншого. Якщо цей пункт не перевірено заздалегідь, він стає проблемою саме в момент, коли платіж уже завис.
- Розбіжність вимог різних банків. Мінімальний пакет документів (протокол чи рішення, наказ, виписка з ЄДР, паспортні дані, перелік розпорядників) – спільний знаменник, але конкретний перелік, формат подання (сканами через анкету клієнта, листом з кваліфікованим підписом, особисто у відділенні) і глибина перевірки нового директора суттєво відрізняються від банку до банку.
- Ідентифікація нового директора як окрема перешкода. Навіть за наявності повного пакета документів компанія не відновить обслуговування, поки новий керівник не пройде особисту ідентифікацію – а деякі банки наполягають саме на очному візиті, попри наявність дистанційних каналів. І сам факт перебування керівника за кордоном в окремих випадках може стати значною перешкодою у роботі підприємства.
- Затримка з випискою з ЄДР. Виписку, яку майже завжди просить банк, державний реєстратор видає не миттєво, а протягом кількох днів після реєстраційної дії – тобто компанія фізично не завжди встигає подати повний пакет одразу в день реєстрації змін. Хоча, на нашу думку, це питання можна було б знімати прямим безоплатним доступом банків до ЄДР – і така можливість вже давно існує.
- Каскадний ефект для контрагентів і зарплати. Поки рахунок «заморожений», страждають не лише розрахунки з постачальниками, а й виплата зарплати, сплата податків і зборів – прострочення яких тягне вже власні наслідки, ніяк не пов'язані з банком. До речі, наявність рахунків у двох і більше банках деколи знімає цю проблему: поки один банк проводить поглиблену тривалу перевірку, інший може обробляти платежі оперативно, без затримок.
- Минуле нового керівника як фактор ризику для всієї компанії. Якщо новий директор раніше мав заблокований чи закритий через фінмоніторинг рахунок в іншому банку, ця інформація може стати відомою обслуговуючому банку через передбачений законом обмін даними – і призвести до посиленої перевірки чи навіть відмови в обслуговуванні всієї юрособи, попри її власну чисту історію.
- Посилена перевірка при збігу кількох факторів ризику. Якщо зміна директора збігається зі зміною власника, різким зростанням оборотів чи новим видом діяльності, банк розглядає це як комплекс ризиків і може запросити структуру власності, дані про бенефіціара чи пояснення економічного сенсу операцій – процес може затягнутися на тижні, хоча на практиці такий розвиток подій – швидше виняток, ніж правило.
Як уникнути проблем із банком: практичні поради
- Ще до реєстрації змін перевірити в договорі з банком строк повідомлення про зміну керівника та перелік документів, які банк вимагає саме у вашому випадку.
- Підготувати пакет документів (протокол/рішення, наказ, паспортні дані нового директора, перелік розпорядників) до дня реєстрації, а не після дзвінка з банку.
- Передбачити в переліку розпорядників другого підписанта з лімітом – про всяк випадок, поки новий директор проходить ідентифікацію.
- Уточнити заздалегідь, який формат ідентифікації нового керівника пропонує банк – дистанційний чи винятково очний.
- Якщо кандидат у директори раніше мав власний бізнес чи очолював інші компанії – заздалегідь з'ясувати, чи не було в нього проблем із фінмоніторингом в інших банках, і підготувати пояснення на випадок запиту.
- Якщо зміна директора збігається зі зміною власника чи різким стрибком активності – готуватися до запиту про структуру власності й бенефіціарного власника одразу, не чекаючи окремого листа.
- У разі невмотивованої затримки – письмово запитувати причину, за потреби скаржитися до НБУ чи Ради бізнес-омбудсмена, фіксуючи всі звернення і дати. На нашу думку, звернення до суду – це виключний випадок у складних обставинах.
Висновки
- Зміна директора для банку – законна підстава для позапланової актуалізації даних клієнта за п. 14 дод. 1 до Положення №65, і банк може відреагувати на неї автоматично, ще до звернення компанії.
- Картка зі зразками підписів більше не потрібна – її замінив перелік розпорядників рахунку, що засвідчується підписом самого керівника без нотаріуса та без печатки.
- Строк подання документів закон не встановлює – його визначає договір з банком, і цей пункт варто знати заздалегідь.
- Головний практичний ризик – не сама зміна директора, а її збіг з іншими факторами: новим власником, різким зростанням оборотів, новим видом діяльності чи навіть фінансовою «історією» самого нового керівника, яка через законний обмін інформацією між банками може перетворити рутинну процедуру на тижні перевірок.
Де почитати більше про суб'єктів первинного фінансового моніторингу?
Офіційне визначення терміну – за посиланням.
Про реєстрацію і обов'язки СПФМ читайте тут:
- Мінфін вимагає у бухгалтерів і консультантів стати на облік у Держфінмоніторингу: як реагувати на лист
- Постановка на облік у Держфінмоніторингу-2026: Мінфін масово розсилає листи бухгалтерам і консультантам
- Які обов'язки встановлено для суб’єктів первинного фінмоніторингу?
- У субʼєктів первинного фінмоніторингу зʼявиться новий обовʼязок щодо даних про бенефіціарів
- Суб’єкти первинного фінмоніторингу повинні перевіряти кінцевих бенефіціарних власників не тільки в ЄДР: НКЦПФР
- Фінмоніторинг: як організувати контроль за клієнтами
Про звітність – ось тут:
- Звіт з фінмоніторингу (форма №1-фінмон) за 2025 рік: інструкція із заповнення та подання
- Звіт з фінмоніторингу (форма №2-фінмон) за 2025 рік: інструкція із заповнення та подання
- 25 січня 2026 року – кінцевий термін подання звіту з фінмоніторингу (ф. №2-фінмон), – Мінфін
- Звіт №2-фінмон за 2025 рік: 30 відповідей від Мінфіну про заповнення та подання
- Не встигли подати Звіт № 2-фінмон за 2025 рік? Мінфін навів поради та приклади, як його заповнювати
Про штрафи – тут:
- Скільки буде коштувати суб'єктам первинного фінмоніторингу недотримання правил?
- З 19 листопада діє Закон про звільнення від штрафів деяких субʼєктів первинного фінмоніторингу
А про е-кабінет для суб'єктів первинного фінмоніторингу – за цими посиланнями:
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз