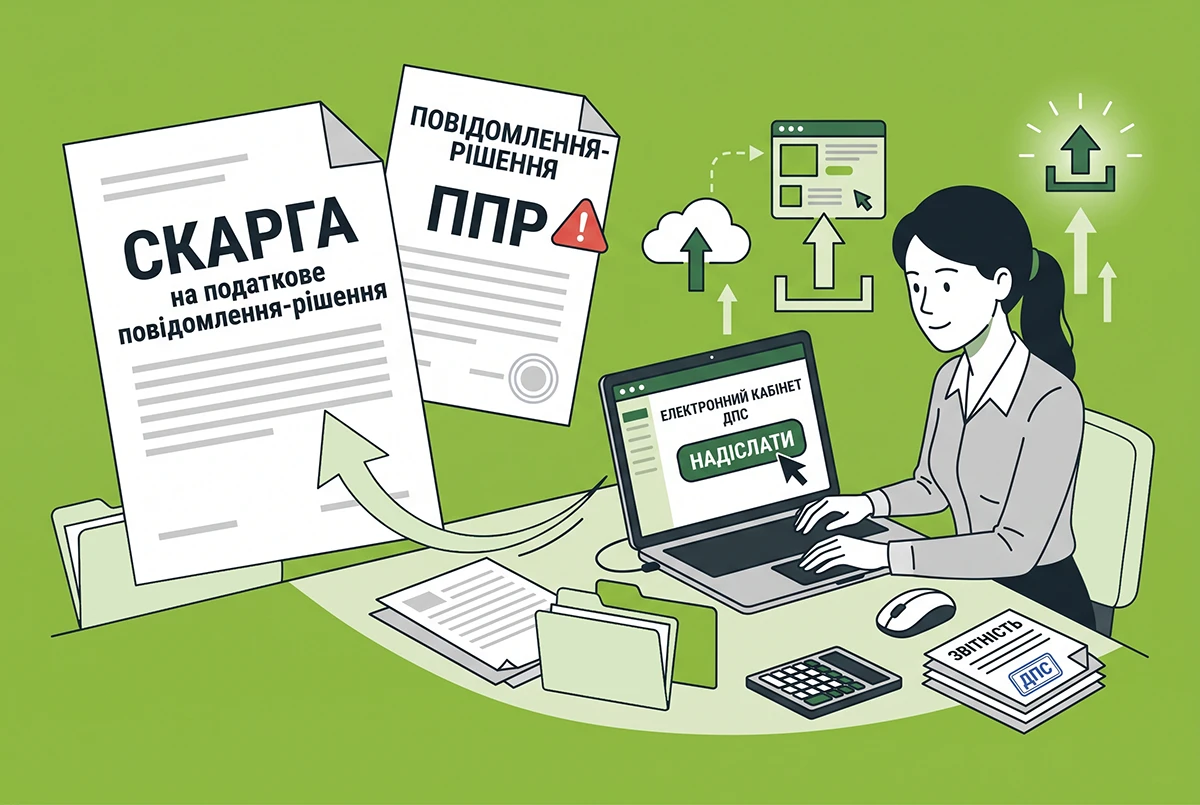
В Головному управлінні ДПС в Івано-Франківській області розповіли, що платники податків мають право оскаржити податкове повідомлення-рішення (ППР) в адміністративному порядку.
Скарга подається до контролюючого органу вищого рівня у письмовій або електронній формі засобами електронного зв’язку (за потреби – з належним чином засвідченими копіями документів, розрахунками та доказами, які платник податків вважає за потрібне надати з урахуванням вимог п. 44.6 ПКУ) протягом 10 робочих днів, що настають за днем отримання платником податків ППР або іншого рішення контролюючого органу, що оскаржується.
Скарга на рішення територіальних органів центрального органу виконавчої влади, що реалізує державну податкову політику, подаються до центрального органу виконавчої влади, що реалізує державну податкову політику. У скарзі платник податків має право заявити про своє бажання бути присутнім особисто або через свого представника при розгляді скарги, у тому числі в режимі відеоконференції, а контролюючий орган зобов’язаний повідомити такого платника податків про дату, час та місце/спосіб розгляду скарги не пізніше ніж за п’ять календарних днів до дати розгляду такої скарги. Інформація (повідомлення) про розгляд контролюючим органом матеріалів скарги у режимі відеоконференції надсилається платнику податків в електронному вигляді в електронний кабінет. Відсутність платника податків (його представника), повідомленого про дату, час та місце/спосіб розгляду скарги (у тому числі у режимі відеоконференції), не є перешкодою для розгляду скарги.
Якщо відповідно до ПКУ контролюючий орган самостійно визначає грошове зобов’язання платника податків за причинами, не пов’язаними із порушенням податкового законодавства, такий платник податків має право на адміністративне оскарження рішень контролюючого органу протягом 30 календарних днів, що настають за днем надходження ППР (рішення) контролюючого органу.
Разом з цим, протягом шести місяців з дати закінчення строку, встановленого абзацом першим п. 56.3 ПКУ (10 робочих днів), платник податків має право подати скаргу разом з клопотанням про поновлення пропущеного строку на подання скарги в адміністративному порядку та копіями підтверджуючих документів поважності причин його пропуску (за наявності). У скарзі може міститися клопотання про поновлення пропущеного строку на подання скарги в адміністративному порядку. ДПС, розглядаючи клопотання платника податків, поновлює пропущений строк на подання скарги в адміністративному порядку, якщо визнає причини його пропуску поважними.
Крім того, строки подання скарги на ППР або будь-яке інше рішення контролюючого органу можуть бути продовжені за правилами і на підставах, визначених п. 102.6 ПКУ.
Подати скаргу можна у письмовій або електронній формі. Для електронного подання платник може скористатися приватною частиною Електронного кабінету, обравши меню «Листування з ДПС». До скарги за необхідності можна додати документи, розрахунки та інші докази на її підтвердження.
Електронний документ необхідно завантажити у форматі PDF, максимальний розмір файлу – 5 МБ. Після надсилання скарги інформація про її реєстраційний номер та дату реєстрації відображається в Електронному кабінеті.
Читайте більше про оскарження ППР:
- Завірення копій документів, які додаються до скарги на ППР: деталі від ДПС
- Оскарження ППР в електронній формі: алгоритм від ДПС
- Як подати повідомлення до ДПС щодо оскарження ППР?
- Які строки оскарження в суді ППР: нагадування від ДПС
- Сплата сум за ППР від ДПС у 2026 році: покроковий алгоритм від адвоката