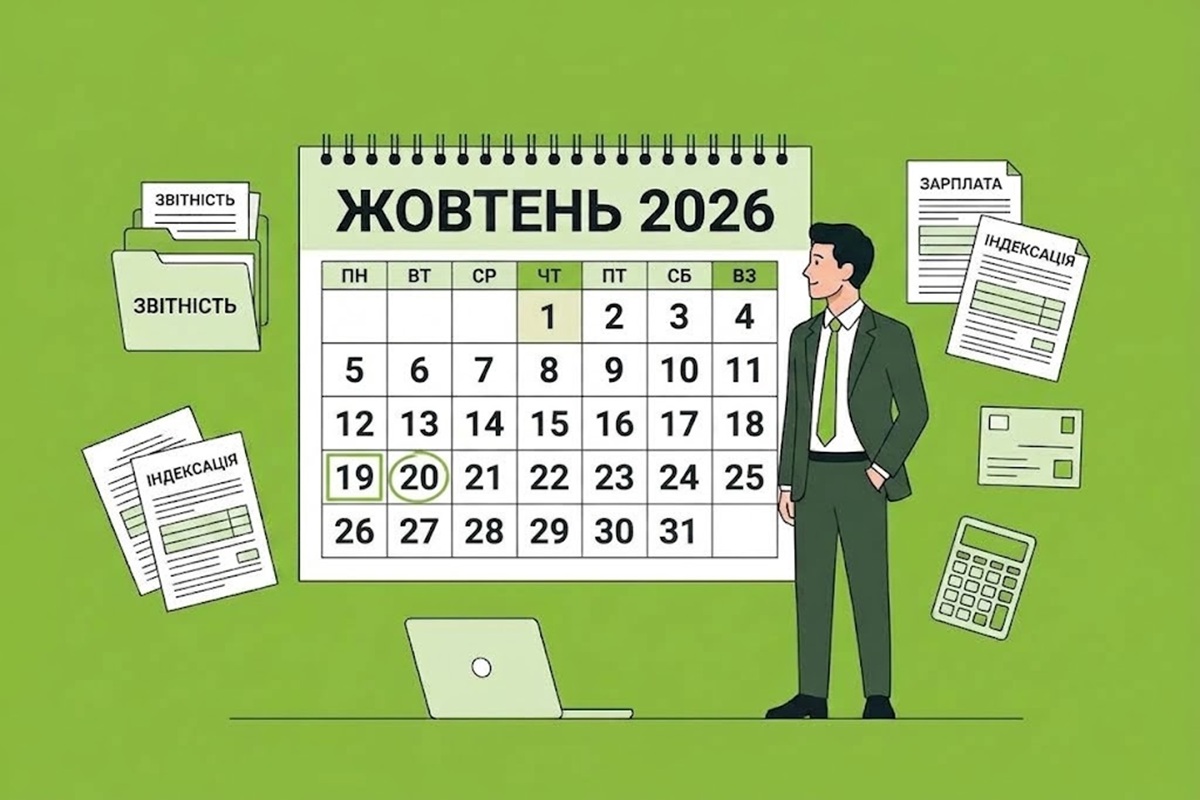
Розпочався жовтень 2026 року й для ФОПів – це новий місяць для виконання податкових обовʼязків (сплата податків та подання звітності). Наводимо далі їх перелік у розрізі систем оподаткування та в залежності від наявності статусу податкового агента.
Нагадуємо, що військовий збір ще з 1 липня 2026 року всім ФОПам слід сплачувати за новими рахунками. Реквізити для всіх платників, їх перелік – у новині за посиланням.
А тепер наведемо календарь жовтня 2026 року для всіх ФОПів: які податки і коли платити; яку звітність та в які терміни подавати.
ФОПи на спрощеній системі оподаткування, 3 група
- Сплата ЄСВ за ІІІ квартал 2026 р. у сумі 5707,02 грн. – до 19 жовтня (включно). Докладно про те, хто сплачує, а хто – ні, на які рахунки, ми – писали у статті;
- Подання декларації з єдиного податку за ІІІ квартала 2026 року – до 9 листопада (включно);
- Бланк Податкової декларації платника єдиного податку – фізичної особи – підприємця дивіться на нашому сайті за посиланням.
- Форму декларації платника єдиного податку – фізичної особи – підприємця затверджено наказом Мінфіну від 19.06.2015 №578 «Про затвердження форм податкових декларацій платника єдиного податку» (у редакції наказу від 31.01.2025 №57).
- Ще більше бланків звітності, договорів, типових форм, заяв і первинних документів (усього понад 1000 бланків та типових форм) ви знайдете на нашому сайті у розділі бланків.
- Всі новини від редакції «Дебет-Кредит» щодо платників єдиного податку третьої групи (юридичних та фізичних осіб) дивіться за посиланням.
ФОПи на спрощеній системі оподаткування, 1 та 2 групи
- Сплата ЄСВ за ІІІ квартал у сумі 5707,02 грн. – до 19 жовтня (включно). Докладно про те, хто сплачує, а хто – ні, на які рахунки, ми – писали у статті.
- Сплата військового збору за жовтень – 864,70 грн. – до 20 жовтня (включно).
- Сплата єдиного податку за жовтень (ФОП 2 група – 1 729,40 грн, а ФОП 1 група – 332,80 грн – до 20 жовтня (включно).
Фізособи на загальній системі оподаткування
- Сплата ПДФО та ВЗ за ІІІ квартал 2026 року – до 19 жовтня (включно).
- Сплата ЄСВ за ІІІ квартал 2026 р. у сумі 5707,02 грн. – до 19 жовтня (включно). Докладно про те, хто сплачує, а хто – ні, на які рахунки, ми – писали у статті;
- Сплата авансових внесків з ПДФО ФОПами, які здійснюють роздрібну торгівлю пальним, за жовтень 2026 року – до 20 жовтня (включно).
ФОПи, які мають найманих працівників чи проводять виплати фізособам
Єдина звітність з ПДФО, ВЗ та ЄСВ. Квартальна форма для ФОПів: F0500111 – Податковий розрахунок сум доходу, нарахованого (сплаченого) на користь платників податків – фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску для податкових агентів, які є фізичними особами-підприємцями та/або особами, які провадять незалежну професійну діяльність.
Подати її за ІІІ квартал 2026 року треба до 9 листопада (включно).
Бланк квартальної Єдиної звітності з ЄСВ, ПДФО та ВЗ для ФОП та осіб, що провадять незалежну професійну діяльність, терміни її подання і сплати, а також іншу корисну інформацію дивіться на нашому сайті за посиланням.
Форму Єдиної звітності з ЄСВ, ПДФО та ВЗ затверджено Наказом Міністерства фінансів України від 13.01.2015 №4 (із останніми змінами, внесеними наказом від 07.05.2026 №243).
Інструкцію із заповнення та подання цього бланку від редакції «Дебет-Кредит» читайте за посиланням.
Звіт про внески у разі непрацевлаштування інвалідів. Звіти про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю за звітні періоди 2026 року, граничні строки подання яких настали до набрання чинності цим наказом, подаються протягом 40 календарних днів, що настають за останнім календарним днем звітного кварталу, в якому цей наказ набрав чинності.
Тобто якщо наказ буде опубліковано в вересні 2026 року, то подати за І, ІІ та ІІІ квартали звіти слід буде до 9 листопада 2026 року (включно).
Ці звіти мають подавати всі роботодавці, в т.ч. ФОП незалежно від працевлаштування осіб з інвалідністю та кількістю працівників. Про це ми писали тут.
Завантажити форму звіту можна за посиланням >>Про те, як заповнити новий Звіт про працевлаштування осіб з інвалідністю читайте у статті >>
А вже сплачувати внески мають ті ФОПи, які є платниками внеску, тобто з 8 та більше працівниками та у разі непрацевлаштування відповідної кількості осіб з інвалідністю.