- Подавати новий Звіт тепер буде потрібно до ДПС (а не до ПФУ!)
- Хоча Звіт ще не чинний, обов’язок зі сплати внеску діє з 1 січня 2026 року
- Чи затверджено порядок розрахунку внеску?
- Як порахувати суму внеску?
- Хто має подавати новий Звіт до ДПС?
- Яка структура Звіту: скільки і яких розділів він містить?
- Що вказувати у заголовній частині Звіту?
- Заповнюємо Розділ І: перевіряємо виконання нормативу
- Заповнюємо Розділ ІІ: обчислюємо суму внеску за порушення нормативу
- Заповнюэмо заключну частина Звіту
- Що робити, якщо Звіт подали, але згодом знайшли в ньому помилку?
- Яка відповідальність за неподання або несвоєчасне подання Звіту та правильність визначення суми внеску?
Мінфін наказом від 25.08.2026 р. №453 (зареєстрований в Мін’юсті 07.09.2026 р. за №1217/46611) нарешті затвердив форму Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Він набере чинності з дати опублікування (наразі не опублікований). Про це ми повідомляли у цій новині, а сам бланк Звіту можна завантажити за посиланням.
Та перш ніж розглядати саму форму Звіту та особливості його заповнення, наголосимо на кількох важливих моментах, які повинні знати усі роботодавці.
Подавати новий Звіт тепер буде потрібно до ДПС (а не до ПФУ!)
Новий Звіт присвячено обов’язку працевлаштування осіб з інвалідності та сплаті внесків тими, хто не виконав норматив такого працевлаштування. Здавалося б, проблема чисто соціальна і далека від звичайного кола питань, які стосуються ДПС.
Все так, і за загальними нормами (ст. 18-2) Закону №875 колись адмініструвати сплату внесків та подання звітності щодо них буде ПФУ. Однак зараз, тимчасово, ці питання адмініструє ДПС (це перехідні норми Закону №875). Тож ті роботодавці, які повинні будуть подавати Звіт, робитимуть це до органу ДПС за місцем свого обліку.
Подати Звіт можна буде як в паперовій, так і в електронній формі (за загальними правилами подання податкової звітності).
Хоча Звіт ще не чинний, обов’язок зі сплати внеску діє з 1 січня 2026 року
Дехто з роботодавців і досі вважає – оскільки форма Звіту досі не чинна і немає чіткої інструкції, як порахувати внесок правильно, то і платити його поки що не потрібно.
Але у податківців інша думка.
Увага!
ДПС в «ЗІР» заявила про таке:
- відсутність форми Звіту щодо внеску на підтримку працевлаштування осіб з інвалідністю не звільняє роботодавців від сплати цього внеску (у разі невиконання нормативу робочих місць для працевлаштування таких осіб) за І квартал 2026 року до 20.05.2026 включно;
- у разі несвоєчасної або не в повному обсязі сплати внеску до платника внеску застосовуються фінансові санкції.
ДПС наполягає: роботодавці мали самостійно порахувати норматив працевлаштування осіб з інвалідністю, визначити, чи виконали вони цей норматив, і якщо ні, то порахувати і сплатити внесок до бюджету. На думку ДПС, це треба було зробити за 1-2 квартали 2026 року, і вже точно треба буде зробити за 3 квартал, адже, скоріш за все, у вересні Наказ №453 набере чинності і форма Звіту нарешті теж.
Чи затверджено порядок розрахунку внеску?
На жаль, ні, і його не буде й після набрання чинності Наказу №453. Адже він затвердив тільки форму Звіту, але не порядок його складання та подання.
А наразі чітко не визначено:
- ані те, як порахувати внесок,
- ані те, хто має подавати Звіт про нього.
При цьому податківці впевнені, що існуючої нормативної бази достатньо для того, щоб відповісти на обидва ці питання. На їх думку, ст. 18-2 Закону №875 містить усі норми, необхідні для цього.
Але і роботодавців, і у експертів наразі більше запитань, ніж відповідей. Тому далі ми наводимо власні відповіді на численні питання читачів, але очевидно, що перше складання цього Звіту буде непростим. Ми будемо уважно слідкувати за роз’ясненнями ДПС з цього приводу і оперативно повідомлятимемо про них читачів, тож, слідкуйте за нашими новинами!
Як порахувати суму внеску?
На це питання ми відповідали у статті «Норматив працевлаштування осіб з інвалідністю за ІІІ кв. 2026 р: хто має сплатити внесок і як його порахувати». Ми оновлювали цю статтю з кварталу в квартал, збираючи усю наявну інформацію та підзаконні нормативні акти, які затверджувалися на виконання норм ст. 18-2 Закону №875. Тож, на сьогодні це найбільш повний алгоритм розрахунку внеску. І тому ми радимо прочитати цю статтю перш, ніж переходити до аналізу форми Звіту.
Хто має подавати новий Звіт до ДПС?
Сама ДПС вважає за необхідне подавати такий Звіт всім роботодавцям незалежно від обовʼязку сплати самих внесків.
Оскільки Порядку складання та подання Звіту так і не затвердили, це питання наразі залишається не до кінця визначеним. Однак, форма Звіту наразі підтверджує думку податківців.
Важливо!
В затвердженій формі Звіту є рядок 03, в якому зазначається, хто саме подає певний Звіт. Виходячи з назви рядка, це може бути або роботодавець, або платник внеску. Хто потрапляє до цих двох категорій осіб, пояснює примітка 5 до Звіту.
Роботодавець в цьому випадку визначається за нормами Закону №875. Роботодавцем для цілей цього Закону вважається юридична особа незалежно від організаційно-правової форми, форми власності та підпорядкування, фізична особа - підприємець, які використовують працю фізичних осіб на умовах трудового договору (контракту), контракту про проходження служби або на інших умовах, передбачених законодавством, крім цивільно-правових договорів.
Роботодавець набуває статусу платника внеску, у разі якщо середньооблікова кількість штатних працівників облікового складу за звітний період становить від 8 осіб і більше та водночас не виконано норматив робочих місць для працевлаштування осіб з інвалідністю.
І тут треба звернути увагу на ось який важливий момент.
Багато хто з роботодавців та експертів тлумачить роз’яснення податківців таким чином, що подавати Звіт мають ті, кому Законом №875 встановлено норматив працевлаштування осіб з інвалідністю. Тобто, роботодавці із 8 та більше працівниками.
Але вимога щодо кількості працівників встановлена у формі Звіту тільки для платників внеску, а для роботодавців – ні. Тобто, роботодавці – це всі, хто використовує найману працю за трудовими договорами, незалежно від кількості працівників.
Тому зараз ситуація виглядає так, що подавати цей Звіт доведеться усім роботодавцям, незалежно від кількості працівників та наявності нормативу працевлаштування осіб з інвалідністю.
Ми згодні з тим, що сенсу в цьому мало, хіба що повідомити ДПС про те, що у певних роботодавців працює менш, ніж 8 осіб і тому від них сплати внеску можна і не чекати. Але цю інформацію ДПС легко може отримати і з Єдиної звітності з ЄСВ, ПДФО та ВЗ. Тим не менш, поки ДПС не скаже чітко «подавайте тільки ті, в кого від 8 працівників», вивчити цей Звіт варто всім роботодавцям.
Яка структура Звіту: скільки і яких розділів він містить?
Звіт містить заголовну частину, три розділи, заключну частину і примітки. На примітки слід звернути особливу увагу, адже вони стали своєрідною заміною порядку заповнення цього Звіту!
Заголовна частина містить дані про те, хто і кому подає цей Звіт.
Розділ І «Розрахунок нормативу робочих місць для працевлаштування осіб з інвалідністю» присвячено визначенню, скільки осіб з інвалідністю треба працевлаштувати у звітному періоді, скільки їх фактично було працевлаштовано і чи виконаний норматив з працевлаштування.
Розділ ІІ «Обчислення та нарахування внеску на підтримку працевлаштування осіб з інвалідністю за звітний період» заповнюється лише тими, хто не виконав норматив з працевлаштування осіб з інвалідністю і має заплатити за звітний період внесок.
Розділ ІІІ «Визначення внеску на підтримку працевлаштування осіб з інвалідністю у зв'язку з виправленням помилок за попередні звітні періоди» - про що цей розділ, очевидно з його назви.
У заключній частині зазначається інформація про дату подання Звіту і осіб, які його затвердили.
А далі йдуть 18 (!) приміток з посиланнями на різні рядки Звіту. Що, погодьтесь, для звітності на дві сторінки немало.
Давайте розглянемо все це докладніше.
Що вказувати у заголовній частині Звіту?
Початок Звіту класичний – кожен, хто вже складав звітність, з ним знайомий. Роботодавець послідовно зазначає:
1. Тип Звіту (Звітний, Звітний новий і Уточнюючий). Тут все так само, як і в податковій звітності, про свідчать перші три примітки:
- Звітний – це Звіт, який подається за звітний період першим.
- Звітний новий – це Звіт, який подається наступним за звітний період до закінчення граничного строку подання.
- Уточнюючий – це Звіт, який подається після закінчення граничного строку подання для відповідного звітного періоду.
Застосовуються Звітний новий і Уточнюючий теж класично – для виправлення помилок у вже поданому Звіті.
2. Звітний період. Ним для внеску є календарний квартал.
Увага!
Наказом №453 встановлено, що звіти про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю за звітні періоди 2026 року, граничні строки подання яких настали до набрання чинності цим наказом, подаються протягом 40 календарних днів, що настають за останнім календарним днем звітного кварталу, в якому цей наказ набрав чинності.
Тобто якщо наказ буде опубліковано в вересні 2026 року, то подати Звіти за 1-3 квартали слід буде до 9 листопада 2026 року (включно).
3. Поруч зазначається і порядковий номер Звіту. Йому присвячено примітку 4, як наголошує: порядковий номер зазначається в хронологічному порядку незалежно від типу Звіту.
Тобто, Звіти за 1-3 квартали 2026 року звітного типу матимуть номери 1,2 та 3. Якщо потім ви вирішите виправити помилки в них, то наступний звітний новий або уточнюючий Звіт матиме номер 4. Якщо ж виправлення помилок не буде, то номер 4 отримає Звіт за 4 квартал.
4. Далі йде повне найменування юрособи або прізвище (за наявності), ім'я, по батькові (за наявності) ФОП, який подає Звіт. Ці дані зазначаються згідно з реєстраційними документами.
5. Далі зазначається податковий номер юрособи або ФОПа. Для юрособи це код ЄДРПОУ, для ФОПа – РНОКПП або серія та номер паспорту (якщо ФОП офіційно відмовився від РНОКПП).
6. Далі йде податковий номер ліквідованого платника (рядок 05). Цей рядок заповнюють не всі! Згідно примітки 8, в ньому зазначається код ЄДРПОУ ліквідованого платника в разі подання правонаступником або головним підприємством за ліквідовану філію Звіту з типом Уточнюючий.
7. Далі наводиться податкова адреса, електронна адреса, номер телефону роботодавця, що подає Звіт.
8. Потім вказується найменування органу ДПС, до якого подається Звіт.
9. Наприкінці наводиться код основного виду діяльності. Але, зверніть увагу, він представлений за двома видами Класифікаторів:
- згідно з класифікацією видів економічної діяльності ДК 009:2010
- або згідно з класифікацією NACE 2.1-UA.
Увага!
Із 1 січня 2027 року Україна переходить на нову класифікацію видів економічної діяльності – NACE 2.1-UA. Вона замінить чинний КВЕД:2010. Докладніше про це читайте тут.
А ще ми створили зручну таблицю відповідності КВЕД-2010 та NACE 2.1-UA. Вкажіть свій код КВЕД-2010 — і миттєво побачте, яким кодом він став у новому класифікаторі NACE 2.1-UA (або навпаки):
Після цього в заголовній частині є розділ «Категорія платника внеску», який заповнюють тільки ті, хто не виконав норматив працевлаштування осіб з інвалідністю!
У ньому треба проставити відмітку «Х» у одному з рядків 091-093, який відповідає вашій категорії роботодавця. Ці категорії наводяться за тими, яким ст. 18-2 Закону №875 встановлено норматив працевлаштування осіб з інвалідністю:
- Від 8 до 25 працівників
- Більше 25 працівників
- Підприємство, установа, організація, основним видом діяльності якої є реабілітація осіб з інвалідністю, навчання таких осіб або догляд за ними.
Заповнюємо Розділ І: перевіряємо виконання нормативу
Якщо ви вже прочитали нашу статтю, то легко зрозумієте, що саме слід вказати в цьому розділі.
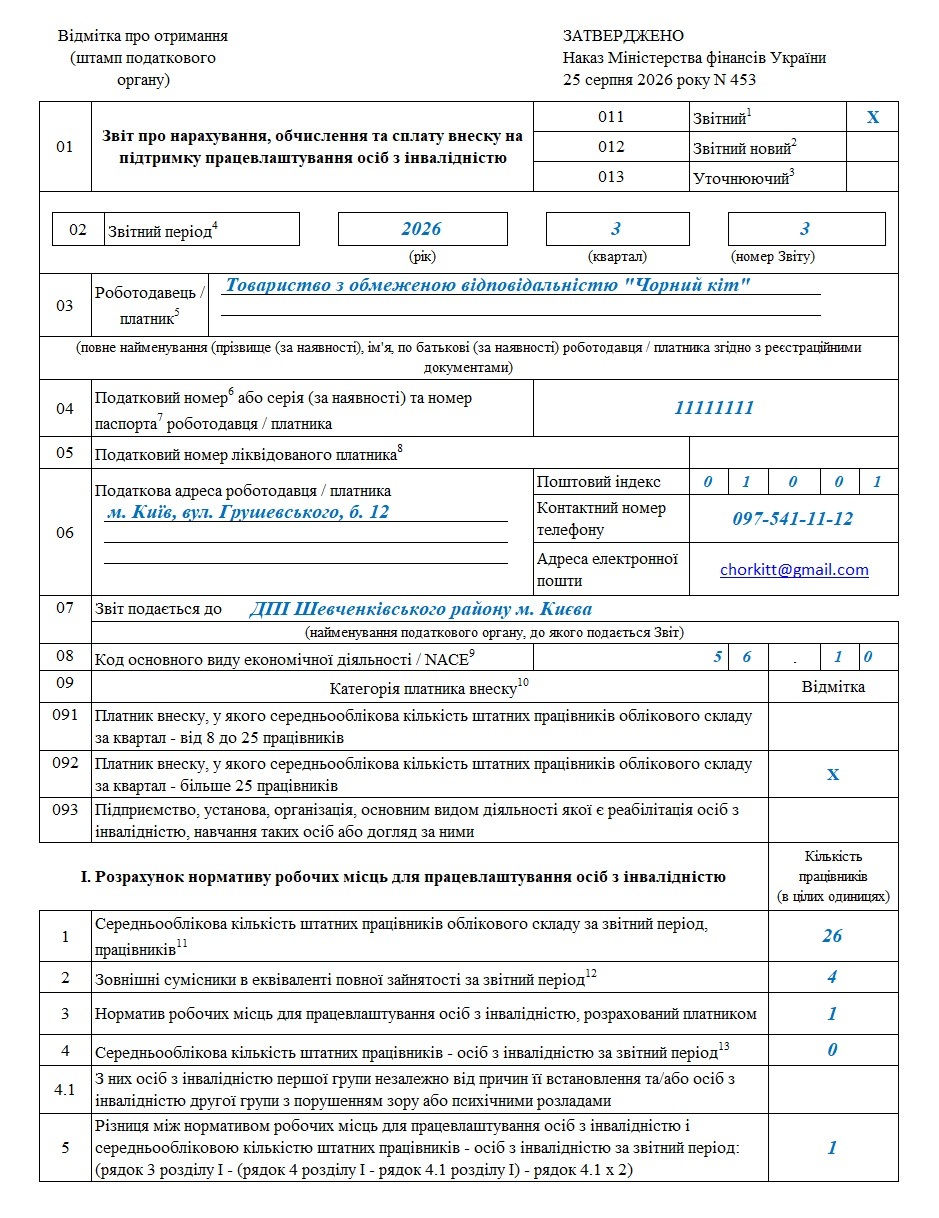
Наведемо числовий приклад розрахунку і покажемо, як ці цифри виглядатимуть у зразку Звіту.
Приклад 1
На підприємстві 30 працівників. З них 26 осіб працюють за основним місцем роботи (в тому числі 1 внутрішній сумісник) і 4 зовнішніх сумісників.
Ці дані ми беремо не на початок або кінець кварталу. Це не найбільше значення таких категорій працівників. Це середня кількість працівників.
В рядку 1 треба навести середньооблікову кількість штатних працівників. Тобто, тих, хто працює на підприємстві за основним місцем роботи. Вона визначається згідно з Інструкцією зі статистики кількості працівників!
Увага!
У разі здійснення розрахунку нормативу робочих місць для працевлаштування осіб з інвалідністю до середньооблікової кількості осіб штатного облікового складу не включаються штатні одиниці, що належать до робіт, професій з важкими, шкідливими чи небезпечними умовами праці, перелік яких затверджено постановою Кабінету Міністрів України від 01.04.2026 року №490.
Оскільки виключень за постановою №490 не було, ми показуємо в рядку 1 наші 26 працівників.
У рядку 2 треба зазначити кількість зовнішніх сумісників в еквіваленті повної зайнятості за звітний квартал. Ця кількість визначається з врахуванням вимог Порядку обчислення середньомісячної заробітної плати (винагороди) для розрахунку внеску на підтримку працевлаштування осіб з інвалідністю, затвердженого постановою КМУ від 25.02.2026 року №268.
Скажімо, в рядку 2 можна зазначити 4 зовнішніх сумісників.
Проте, цей показник потрібен не для розрахунку нормативу працевлаштування осіб з інвалідністю, а для розрахунку внеску порушниками цього нормативу.
Чи треба заповнювати цей рядок тим роботодавцям, які не є платниками внеску?
Відповіді на нього у примітці 12 до Звіту немає. Тому вирішувати самим роботодавцям. На розмір нормативу та його виконання цей рядок жодним чином не впливає. Тим не менш, у Звіті він є і не сказано, що хтось може його не заповнювати. Тому не буде помилкою вказати ці дані. Втім, час ще є, можливо, податківці нададуть роз’яснення з цього приводу.
В рядку 3 рахується норматив працевлаштування осіб з інвалідністю. Якщо в рядку 1 зазначено 26 осіб, то норматив становить 4% від цієї кількості, тобто, 1 особа.
Далі можливі два варіанти:
- Якщо на підприємстві серед штатних працівників є, як мінімум, 1 особа з інвалідністю (їх кількість теж визначається за середньообліковою кількістю) – то норматив виконаний і внесок платити не доведеться. Показуємо в рядку 4 цю одну особу і справу зроблено. Можна підписувати Звіт і відправляти (звісно, після того, як він набере чинності);
- Якщо на підприємстві немає осіб з інвалідністю за основним місцем роботи, то норматив не виконано, в рядку 4 нуль і доведеться платити внесок.
При цьому слід звернути увагу на два важливі моменти!
Як підтвердити статус особи з інвалідністю для виконання нормативу?
На це питання нещодавно відповів ПФУ. На його думку, статус особи з інвалідністю може підтверджуватися, зокрема:
- пенсійним посвідченням;
- посвідченням, що підтверджує призначення державної соціальної допомоги відповідно до законодавства;
- витягом з рішення експертної команди з оцінювання повсякденного функціонування особи;
- іншими документами, що підтверджують встановлення інвалідності відповідно до законодавства.
Ми аналізували це роз’яснення ПФУ тут.
Як округлювати показники середньооблікової кількості працівників?
Коли рахуєш середні показники, нечасто виходять цілі результати. Але коли йдеться про середню кількість працівників, дрібні показники треба округлити.
Але ані в Законі №875, ані в Наказі №453 правил такого округлення немає.
Ми в своїй статті спирались на спеціальні правила, встановлені Інструкцією зі статистики кількості працівників.
В Інструкції округлюються цифри поступово справа наліво:
- якщо остання значуща цифра менше або дорівнює "4", вона відкидається;
- якщо більше або дорівнює "6", найближча ліворуч від неї цифра збільшується на одиницю. Якщо остання значуща цифра "5", найближча ліворуч від неї цифра збільшується на одиницю, якщо вона непарна, а парна залишається без змін.
Тому, наприклад, 4,5 округлено буде до 4. А 1,5 – округлено буде до 2.
Тим не менш, є й інша точка зору, що округлювати слід за звичайними математичними правилами. Тобто, якщо після цілого числа йде число менше за 5, то дрібна частина просто відкидається. А якщо від 5 і більше, то остання цифра цілого числа збільшується на 1.
Оскільки для деяких роботодавців різниця в цих методах може виявитись критичною, радимо звернутися із цим питанням до ДПС. А зараз можна лише ще раз пожаліти про відсутність порядку складання Звіту, де на це питання мала б бути чітка відповідь.
Повернемось до нашого прикладу. Оберемо варіант 2 – підприємство не виконало норматив працевлаштування осіб з інвалідністю. Що далі?
Далі в рядку 5 треба показати, на скільки саме норматив не виконано. Це різниця між нормативом і середньообліковою кількістю штатних працівників - осіб з інвалідністю за звітний період. Якщо у підприємства рядок 4 має нульове значення, то в рядку 5 буде зазначено 1 особу.
Заповнюємо Розділ ІІ: обчислюємо суму внеску за порушення нормативу
Формула розрахунку середньомісячної зарплати виглядає таким чином:
ЗПсер = ЗПкварт : Ксер : П,
де
- ЗПсер – середньомісячна заробітна плата на одного працівника за відповідний календарний квартал;
- ЗПкварт – нарахована заробітна плата за календарний квартал;
- Ксер – середня кількість працівників, які працюють на умовах трудового договору (контракту), договору про стажування, контракту про проходження служби або на інших умовах, передбачених законодавством, крім цивільно-правових договорів, та яким нараховано заробітну плату за відповідний календарний квартал;
- П – кількість місяців у календарному кварталі, за які здійснено нарахування заробітної плати.
Припустимо, що показник ЗПсер на одного працівника на підприємстві за ІІІ квартал становить 25 тис. грн. А за три місяці - 75 тис. грн.
За 1 непрацевлаштовану особу з інвалідністю доведеться сплатити внесок на рівні 40% ЗПсер. Але оскільки ІІІ квартал 2026 року припадає на період воєнного стану, то розмір внеску становитиме лише половину від базового.
Отже, в нашому прикладі розмір внеску становитиме: 75 000 х 40% х 50% = 15 000 грн.
Розділ ІІ заповнюється в гривнях з копійками.
Тому в рядку 1 розділу ІІ зазначаємо 1 950 000,00 грн. В рядку 2 – 75 000,00 грн. А в рядку 3 – 15 000,00 грн.
Зразок. Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю за 3 кв. 2026 р. (завантажити)
Заповнюэмо заключну частина Звіту
Наприкінці Звіту зазначаємо дату його подання, наприклад «09.11.2026», дані про тих, хто затверджує Звіт (РНОКПП або серію та номер паспорту) та їх підписи.
У юрособи Звіт підписує директор і головний бухгалтер (або інша особа, відповідальна за ведення бухгалтерського обліку). Звіт ФОПа підписує сам ФОП.
Увага!
Сплатити розраховану суму внеску за 3 квартал 2026 року треба не пізніше 19 листопада 2026 року.
Що робити, якщо Звіт подали, але згодом знайшли в ньому помилку?
В цьому випадку треба буде подати Звітний новий або Уточнюючий тип Звіту.
Оскільки порядку складання Звіту немає, ми можемо здогадатися, як виправляти в ньому помилки, лише з самої форми Звіту та приміток до нього.
Приклад 2
Візьмемо умови прикладу 1 і припустимо, що роботодавець неправильно зазначив кількість працевлаштованих осіб з інвалідністю за 3 квартал 2026 року. Як наслідок, невірно була порахована і сума внеску.
Варіант 1. Кількість працевлаштованих осіб з інвалідністю була завищена. Роботодавець в прикладі 1 показав, що в нього працевлаштована одна особа з інвалідністю, а потім зрозумів, що ця особа працює як зовнішній сумісник, тобто, у виконання нормативу не враховується.
Варіант 2. Кількість працевлаштованих осіб з інвалідністю була занижена. Роботодавець в прикладі 1 показав, що в нього немає працевлаштованих осіб з інвалідністю через те, що такий працівник був прийнятий не з початку кварталу. Роботодавець вважав, що такі працівники не враховуються у виконання нормативу, хоча насправді цей працівник пропрацював 2 цілих місяці, тобто, більшу частину кварталу і, таким чином, норматив було виконано.
Як це виправити:
Якщо помилку знайдено до 9 листопада 2026 року, подаємо Звітний новий тип Звіту. Якщо помилку буде знайдено пізніше – то Уточнюючий тип Звіту. Відповідну позначку «Х» ставимо в рядку 01 заголовної частини Звіту.
Звітний період буде той, в якому припустилися помилки – тобто 3 квартал 2026 року (рядок 02).
Далі в заголовній частині повторюємо попередні дані, звертаючи увагу лише на розділ «Категорія платника внеску». Якщо внаслідок виправлення помилки платити внесок буде взагалі не потрібно, то цей розділ – не заповнюємо (навіть, якщо заповнювали його за цей звітний період раніше). І навпаки: якщо внаслідок виправлення помилки зберігається обов’язок сплачувати внесок, лише уточнюється його сума, або виникне обов’язок сплатити цей внесок – заповнюємо цей розділ за правилами, наведеними вище для Звітного типу.
Далі в розділах І та ІІ наводимо правильні дані. Такі, якими вони повинні були бути у Звітній формі (тобто, із урахуванням вже виправлених помилок).
А наслідки виправлення наводимо у розділі ІІІ:
- В рядку 1 наводимо суму внеску, яка підлягала сплаті за звітний період. Вона береться за даними рядка 3 розділу II останнього Звіту з типом Звітний або Звітний новий (якщо це не перше виправлення помилок за цей квартал). В прикладі 1 при варіанті 1 це нуль, при варіанті 2 це 15 000 грн.
- В рядку 2 зазначаємо уточнену суму внеску, яка насправді підлягає сплаті за цей звітний період. Тут зворотна ситуація: при варіанті 1 це 15 000 грн, а при варіанті 2 (норматив виконано) – це нуль.
- А далі в рядку 3 зазначаємо збільшення суми внеску або в рядку 4 – зменшення суми внеску (в обох випадках наводимо значення без знаку мінус). В нашому випадку це буде 15 000 грн.
- Якщо виникла сума недоплати (донараховану суму внеску не заплатили вчасно), то на неї нараховується пеня відповідно до ст. 20-1 Закону №875. Вона визначається платником внеску в розмірі 0,1 відсотка суми недоплати за кожний день прострочення платежу. Тому, щоб не чекати донарахування пені податківцями і правильно самостійно визначити її розмір, зробити доплату (разом з пенею) варто не пізніше дня подання Уточнюючого Звіту.
Яка відповідальність за неподання або несвоєчасне подання Звіту та правильність визначення суми внеску?
За неподання, несвоєчасне подання або подання не за встановленою формою Звіту передбачено штраф на роботодавця – 10 неоподатковуваних мінімумів доходів громадян, в 2026 році це 170 грн (ст. 20-1 Закону №875).
В разі донарахування податковим органом або платником несвоєчасно нарахованого внеску - застосовується штраф у розмірі 10 відсотків зазначеної суми за кожний звітний період, за який донараховано таку суму, але не більш як 50 відсотків суми донарахованого внеску.
Де прочитати більше про працевлаштування осіб з інвалідністю у 2026 р.?
- Працевлаштування осіб з інвалідністю – 2026: нові квартальні нормативи, внесок замість штрафу, звітність, пеня
- Працевлаштування осіб з інвалідністю у 2026 році: покроковий алгоритм та вимоги для роботодавців
- Оплата листка непрацездатності працівника, якому встановлено інвалідність: лист ПФУ і коментар редакції
- Документи для оцінювання повсякденного функціонування: які потрібні у 2026 році
Усі статті і новини редакції про осіб з інвалідністю – за цим посиланням.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз