- Хто має подавати новий Звіт до ДПС?
- Подавати новий Звіт зараз потрібно до ДПС (а не до ПФУ!)
- Хоча форма Звіту набрала чинності 25.09.2026, обов’язок зі сплати внеску діє з 1 січня 2026 року
- Як подати Звіт до ДПС?
- Як порахувати суму внеску?
- Яка структура Звіту: скільки і яких розділів він містить?
- Як скласти Звіт, якщо у роботодавця менше 8 працівників або він виконав норматив працевлаштування? (+ зразки заповнення)
- Що вказувати у заголовній частині Звіту?
- Заповнюємо Розділ І: перевіряємо виконання нормативу
- Заповнюємо Розділ ІІ: обчислюємо суму внеску за порушення нормативу (+ зразки заповнення)
- Заповнюємо заключну частина Звіту
- Що робити, якщо Звіт подали, але згодом знайшли в ньому помилку?
- Яка відповідальність за неподання або несвоєчасне подання Звіту та правильність визначення суми внеску?
Мінфін наказом від 25.08.2026 №453 (зареєстрований в Мін’юсті 07.09.2026 за №1217/46611) затвердив форму Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Він набрав чинності з дати опублікування (25 вересня 2026 р.). Про це ми повідомляли у цій новині.
Перш ніж розглядати саму форму Звіту та особливості його заповнення, наголосимо на кількох важливих моментах, які повинні знати усі роботодавці.
Хто має подавати новий Звіт до ДПС?
ДПС вважає за необхідне подавати такий Звіт всім роботодавцям (утч ФОП) незалежно від обовʼязку сплати самих внесків. Пізніше вони уточнили: подавати Звіт треба всім роботодавцям незалежно від кількості найманих працівників. Тобто, навіть якщо у вас працює в штаті менше 8 працівників, податківці все одно наполягають на поданні Звіту.
Оскільки Порядку складання та подання Звіту так і не затвердили, а норми законів суперечать одна одній, це питання наразі залишається не до кінця визначеним. Однак, форма Звіту наразі підтверджує думку податківців.
Важливо!
В затвердженій формі Звіту є рядок 03, в якому зазначається, хто саме подає певний Звіт. Виходячи з назви рядка, це може бути або роботодавець, або платник внеску. Хто потрапляє до цих двох категорій осіб, пояснює примітка 5 до Звіту.
Роботодавець в цьому випадку визначається за нормами Закону №875. Роботодавцем для цілей цього Закону вважається юридична особа незалежно від організаційно-правової форми, форми власності та підпорядкування, фізична особа – підприємець, які використовують працю фізичних осіб на умовах трудового договору (контракту), контракту про проходження служби або на інших умовах, передбачених законодавством, крім цивільно-правових договорів.
Роботодавець набуває статусу платника внеску, у разі якщо середньооблікова кількість штатних працівників облікового складу за звітний період становить від 8 осіб і більше та водночас не виконано норматив робочих місць для працевлаштування осіб з інвалідністю.
Як вже було сказано, жодних виключень для роботодавців у формі Звіту немає. Тому подавати його мають усі юрособи та ФОПи, які мають найманих працівників за трудовими договорами.
Подавати новий Звіт зараз потрібно до ДПС (а не до ПФУ!)
Новий Звіт присвячено обов’язку працевлаштування осіб з інвалідності та сплаті внесків тими, хто не виконав норматив такого працевлаштування. Здавалося б, проблема чисто соціальна і далека від звичайного кола питань, які стосуються ДПС.
Все так, і за загальними нормами (ст. 18-2) Закону №875 колись адмініструвати сплату внесків та подання звітності щодо них буде ПФУ. Однак зараз, тимчасово, ці питання адмініструє ДПС (це перехідні норми Закону №875). Тож зараз роботодавці подають Звіт до органу ДПС за місцем свого обліку.
Хоча форма Звіту набрала чинності 25.09.2026, обов’язок зі сплати внеску діє з 1 січня 2026 року
Дехто з роботодавців вважає – оскільки форми Звіту до 25.09.2026 не було і немає чіткої інструкції, як порахувати внесок правильно (порядок складання Звіту не затвердили), то і платити його поки що не потрібно.
Але у податківців інша думка.
Увага!
ДПС в «ЗІР» заявляла наступне:
- відсутність форми Звіту щодо внеску на підтримку працевлаштування осіб з інвалідністю не звільняє роботодавців від сплати цього внеску (у разі невиконання нормативу робочих місць для працевлаштування таких осіб) за І квартал 2026 року до 20.05.2026 включно;
- у разі несвоєчасної або не в повному обсязі сплати внеску до платника внеску застосовуються фінансові санкції.
ДПС наполягала: роботодавці мали самостійно порахувати норматив працевлаштування осіб з інвалідністю, визначити, чи виконали вони цей норматив, і якщо ні, то порахувати і сплатити внесок до бюджету. Таку позицію податківці зберігали і щодо внеску за ІІ квартал 2026 року. Із внеском за ІІІ квартал вже питань немає – звітують усі роботодавці, а внесок сплачують лише ті, хто не виконав норматив працевлаштування осіб з інвалідністю.
Таблиця 1. Строки звітування та сплати за 2026 рік
| Звітні періоди 2026 року | Граничний строк подання звітності (включно) | Граничний строк сплати внеску (включно) |
| І квартал | до 11 травня 2026 р. (фактично – до до 9 листопада)* | до 20 травня 2026 р. |
| ІІ квартал | до 10 серпня 2026 р. (фактично – до до 9 листопада)* | до 19 серпня 2026 р. |
| ІІІ квартал | до 9 листопада 2026 р. | до 19 листопада 2026 р. |
| ІV квартал | до 9 лютого 2027 р. | до 19 лютого 2027 р. |
| * Оскільки Наказ №453 набрав чинності у вересні 2026 року, то ці звіти треба буде подати до 09 листопада 2026 р. (включно) | ||
Як подати Звіт до ДПС?
Бланк Звіту можна знайти на нашому сайті за посиланням.
Звіт подається до податкового органу за основним місцем обліку протягом 40 календарних днів після закінчення звітного кварталу (див. таблицю 1).
Подати Звіт можна двома способами:
- в електронній формі – засобами електронного зв’язку. Для цього використовується форма J/F0500701: J – для юридичних осіб, F – для фізичних осіб;
- на папері – особисто або поштою з повідомленням про вручення та описом вкладення до податкового органу за місцем обліку. При надсиланні поштою відправлення потрібно здійснити не пізніше ніж за п’ять днів до завершення граничного строку подання.
Як порахувати суму внеску?
На це питання ми відповідали у статті «Норматив працевлаштування осіб з інвалідністю за ІІІ кв. 2026 р: хто має сплатити внесок і як його порахувати».
Ми оновлювали цю статтю з кварталу в квартал, збираючи усю наявну інформацію та підзаконні нормативні акти, які затверджувалися на виконання норм ст. 18-2 Закону №875. Тож, на сьогодні це найбільш повний алгоритм розрахунку внеску. І тому ми радимо прочитати цю статтю перш, ніж переходити до аналізу форми Звіту.
Яка структура Звіту: скільки і яких розділів він містить?
Звіт містить заголовну частину, три розділи, заключну частину і примітки. На примітки слід звернути особливу увагу, адже вони стали своєрідною заміною порядку заповнення цього Звіту!
Заголовна частина містить дані про те, хто і кому подає цей Звіт.
Розділ І «Розрахунок нормативу робочих місць для працевлаштування осіб з інвалідністю» присвячено визначенню, скільки осіб з інвалідністю треба працевлаштувати у звітному періоді, скільки їх фактично було працевлаштовано і чи виконаний норматив з працевлаштування.
Розділ ІІ «Обчислення та нарахування внеску на підтримку працевлаштування осіб з інвалідністю за звітний період» заповнюється лише тими, хто не виконав норматив з працевлаштування осіб з інвалідністю і має заплатити за звітний період внесок.
Розділ ІІІ «Визначення внеску на підтримку працевлаштування осіб з інвалідністю у зв'язку з виправленням помилок за попередні звітні періоди» – про що цей розділ, очевидно з його назви.
У заключній частині зазначається інформація про дату подання Звіту і осіб, які його затвердили.
А далі йдуть 18 (!) приміток з посиланнями на різні рядки Звіту, які пояснюють, як ці рядки заповнювати.
Як скласти Звіт, якщо у роботодавця менше 8 працівників або він виконав норматив працевлаштування? (+ зразки заповнення)
Про це ми докладно розповіли у цій статті.
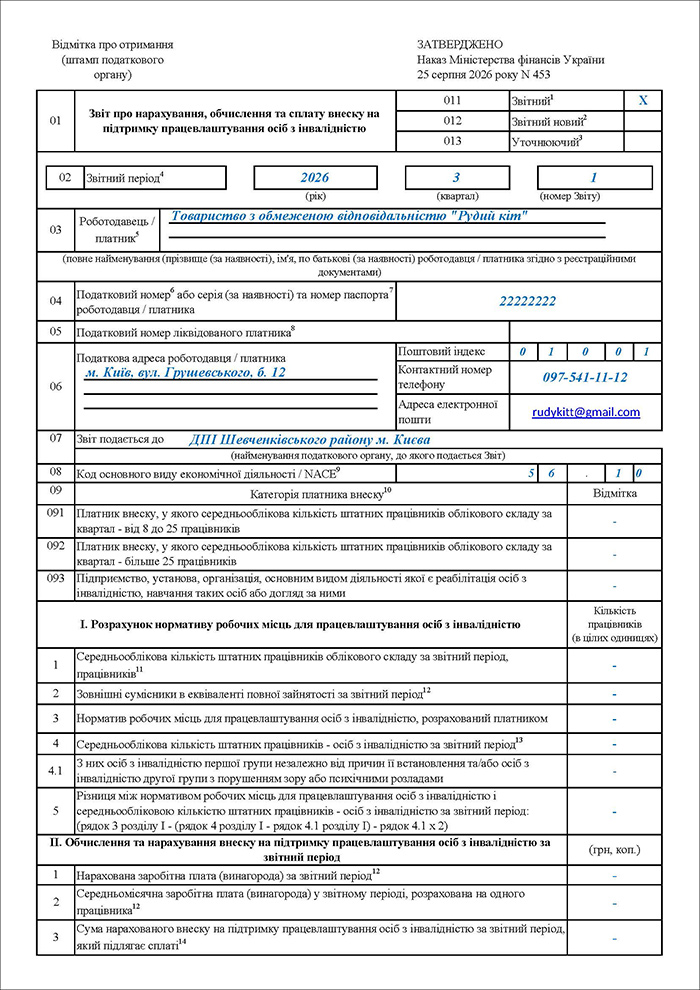
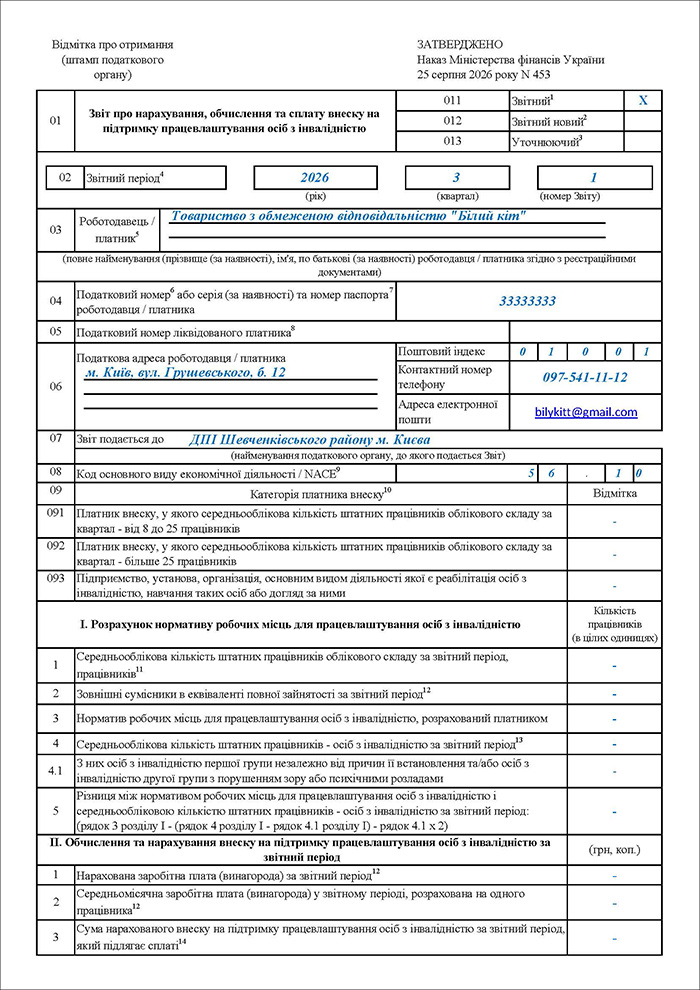
Якщо дуже коротко, то роботодавці, які не повинні сплачувати внесок, заповнюють у Звіті лише заголовну частину (до рядка 091) і заключну частину.
Увага!
Якщо Звіт подається роботодавцем – неплатником внеску, то р. 091-093, 1–5 розд. І, 1–3 розд. ІІ, 1–5 розд. ІІІ залишаються пустими (для Звіту в електронній формі) або прокреслюються (для Звіту в паперовій формі).
Це стосується як тих, кому норматив працевлаштування осіб з інвалідністю не встановлений, так і ті, хто цей норматив виконав.
Наводимо зразки лише для ІІІ кварталу, але в такому самому порядку треба складати ці Звіти і за І та ІІ квартали.
Зразок 1. Звіт про внесок для роботодавців, яким не встановлено норматив з працевлаштування осіб з інвалідністю за 3 квартал 2026 року
Зразок 2. Звіт про внесок для роботодавців, які виконали норматив з працевлаштування осіб з інвалідністю за 3 квартал 2026 року
А от ті, хто є платниками внеску, мають заповнити у звітній формі весь Звіт, крім, розділу ІІІ – він призначений тільки для виправлення помилок у вже поданих звітах за минулі звітні періоди і заповнюється тільки в разі подання уточнюючої форми.
Схема 1. Хто і як подає Звіт в залежності від кількості працівників
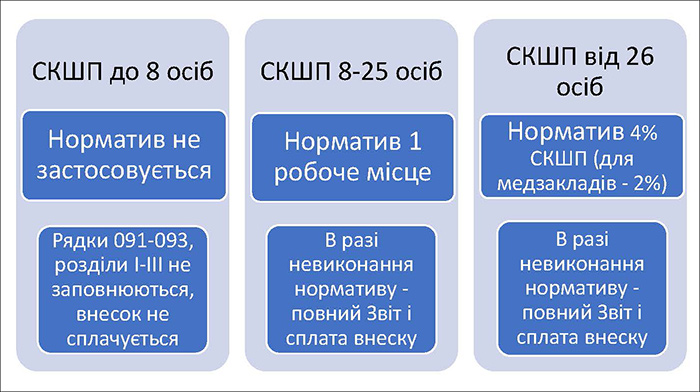
Давайте розглянемо все це докладніше.
Що вказувати у заголовній частині Звіту?
Початок Звіту класичний – кожен, хто вже складав звітність, з ним знайомий. Роботодавець послідовно зазначає:
1. Тип Звіту (Звітний, Звітний новий і Уточнюючий). Тут все так само, як і в податковій звітності, про свідчать перші три примітки:
- Звітний – це Звіт, який подається за звітний період першим.
- Звітний новий – це Звіт, який подається наступним за звітний період до закінчення граничного строку подання.
- Уточнюючий – це Звіт, який подається після закінчення граничного строку подання для відповідного звітного періоду.
Застосовуються Звітний новий і Уточнюючий теж класично – для виправлення помилок у вже поданому Звіті.
2. Звітний період. Ним для внеску є календарний квартал.
3. Поруч зазначається і порядковий номер Звіту. Йому присвячено примітку 4, як наголошує: порядковий номер зазначається в хронологічному порядку незалежно від типу Звіту, але в межах звітного періоду.
Тобто, кожен Звіт звітного типу за будь-який квартал матиме номер 1. Якщо потім ви вирішите виправити помилки в них, то наступний звітний новий або уточнюючий Звіт матиме номер 2; виправляєте помилки ще раз – номер 3 тощо. Тобто, скільки Звітів за цей квартал буде подано, стільки і номерів (у хронологічному порядку) треба буде задіяти. А у першого Звіту, поданого за наступний квартал, знову буде номер 1.
4. Далі йде повне найменування юрособи або прізвище (за наявності), ім'я, по батькові (за наявності) ФОП, який подає Звіт. Ці дані зазначаються згідно з реєстраційними документами.
5. Далі зазначається податковий номер юрособи або ФОПа. Для юрособи це код ЄДРПОУ, для ФОПа – РНОКПП або серія та номер паспорту (якщо ФОП офіційно відмовився від РНОКПП).
6. Далі йде податковий номер ліквідованого платника (рядок 05). Цей рядок заповнюють не всі! Згідно примітки 8, в ньому зазначається код ЄДРПОУ ліквідованого платника в разі подання правонаступником або головним підприємством за ліквідовану філію Звіту з типом Уточнюючий.
7. Далі наводиться податкова адреса, електронна адреса, номер телефону роботодавця, що подає Звіт.
8. Потім вказується найменування органу ДПС, до якого подається Звіт.
9. Наприкінці наводиться код основного виду діяльності. Але, зверніть увагу, він представлений за двома видами Класифікаторів:
- згідно з класифікацією видів економічної діяльності ДК 009:2010
- або згідно з класифікацією NACE 2.1-UA.
Увага!
Із 1 січня 2027 року Україна переходить на нову класифікацію видів економічної діяльності – NACE 2.1-UA. Вона замінить чинний КВЕД:2010. Докладніше про це читайте у добірці.
А ще ми створили зручну таблицю відповідності КВЕД-2010 та NACE 2.1-UA. Вкажіть свій код КВЕД-2010 – і миттєво побачте, яким кодом він став у новому класифікаторі NACE 2.1-UA (або навпаки):
Після цього в заголовній частині є розділ «Категорія платника внеску», який заповнюють тільки ті, хто не виконав норматив працевлаштування осіб з інвалідністю!
У ньому треба проставити відмітку «Х» у одному з рядків 091-093, який відповідає вашій категорії роботодавця. Ці категорії наводяться за тими, яким ст. 18-2 Закону №875 встановлено норматив працевлаштування осіб з інвалідністю:
- Від 8 до 25 працівників
- Більше 25 працівників
- Підприємство, установа, організація, основним видом діяльності якої є реабілітація осіб з інвалідністю, навчання таких осіб або догляд за ними.
Заповнюємо Розділ І: перевіряємо виконання нормативу
Що мають показати у Звіті ті, хто не виконав норматив? Вони заповнюють розділи І та ІІ Звіту.
При цьому в Розділі І вони показують, яким був цей норматив і наскільки він був не виконаний. Якщо ви вже прочитали нашу статтю, то легко зрозумієте, що саме слід вказати в цьому розділі.
Наведемо числовий приклад розрахунку і покажемо, як ці цифри виглядатимуть у Звітах за І-ІІІ квартали 2026 року.
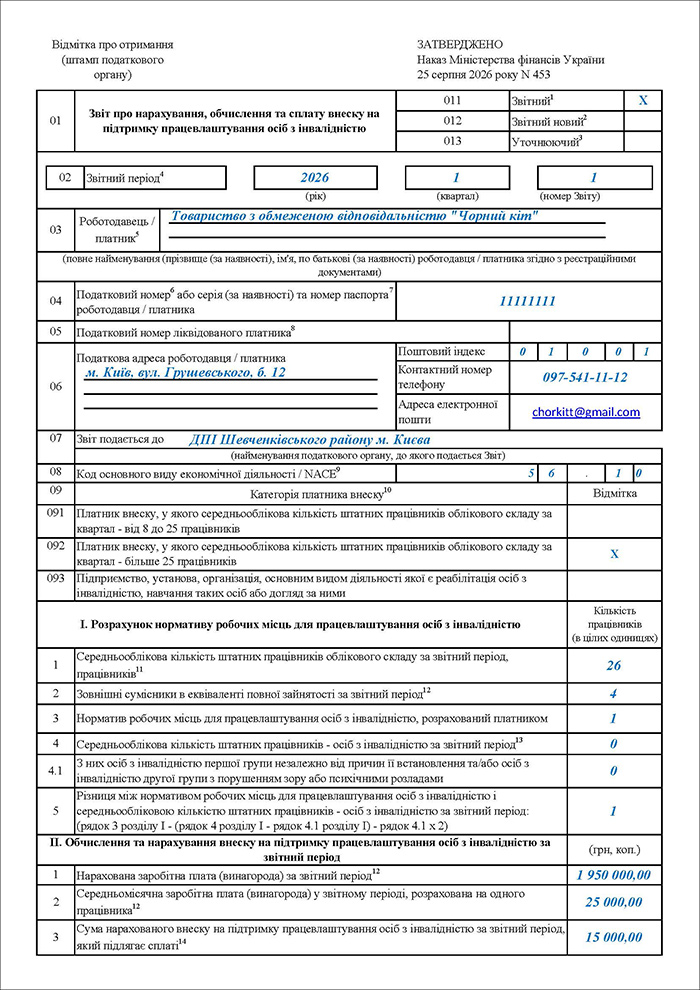
Приклад 1 (І квартал 2026 року)
Протягом І кварталу на підприємстві працювало 30 працівників. З них 26 осіб за основним місцем роботи (в тому числі 1 внутрішній сумісник) і 4 зовнішніх сумісників. Як скласти Звіт в цьому випадку?
В рядку 1 треба навести середньооблікову кількість штатних працівників (далі – СКШП). Тобто, тих, хто працював на підприємстві за основним місцем роботи (сумісників поки що до уваги не беремо). СКШП визначається згідно з Інструкцією зі статистики кількості працівників!
Увага!
СКШП в рядку 1 зазначається для подальшого визначення в рядку 3 нормативу працевлаштування осіб з інвалідністю.
І в такому випадку до СКШП не включаються штатні одиниці, що належать до робіт, професій з важкими, шкідливими чи небезпечними умовами праці, перелік яких затверджено постановою КМУ від 01.04.2026 №490.
Припустимо, що виключень за постановою №490 не було, і ми показуємо в рядку 1 26 основних працівників (внутрішній сумісник теж входить до СКШП як один працівник).
У рядку 2 треба зазначити кількість зовнішніх сумісників в еквіваленті повної зайнятості за звітний квартал. Ця кількість визначається з врахуванням вимог Порядку обчислення середньомісячної заробітної плати (винагороди) для розрахунку внеску на підтримку працевлаштування осіб з інвалідністю, затвердженого постановою КМУ від 25.02.2026 №268.
Тобто, в рядку 2 можна зазначити 4 зовнішніх сумісників.
Проте, цей показник потрібен не для розрахунку нормативу працевлаштування осіб з інвалідністю, а для розрахунку внеску порушниками цього нормативу.
В рядку 3 рахується норматив працевлаштування осіб з інвалідністю. Якщо в рядку 1 зазначено 26 осіб, то норматив становить 4% від цієї кількості, тобто, 1 особа.
Далі можливі два варіанти:
- Якщо на підприємстві серед штатних працівників є, як мінімум, 1 особа з інвалідністю (їх кількість теж визначається за середньообліковою кількістю) – то норматив виконаний і внесок платити не доведеться. В такому випадку розділи І, ІІ та ІІІ Звіту заповнювати не потрібно! Заповнюємо лише заголовну (крім рядків 091-093) і заключну частини Звіту.
- Якщо на підприємстві немає осіб з інвалідністю за основним місцем роботи, то норматив не виконано, в рядку 4 нуль і доведеться платити внесок.
При цьому слід звернути увагу на два важливі моменти!
Як підтвердити статус особи з інвалідністю для виконання нормативу?
На це питання нещодавно відповів ПФУ. На його думку, статус особи з інвалідністю може підтверджуватися, зокрема:
- пенсійним посвідченням;
- посвідченням, що підтверджує призначення державної соціальної допомоги відповідно до законодавства;
- витягом з рішення експертної команди з оцінювання повсякденного функціонування особи;
- іншими документами, що підтверджують встановлення інвалідності відповідно до законодавства.
Ми аналізували це роз’яснення ПФУ тут.
Як округлювати показники середньооблікової кількості працівників?
Коли рахуєш середні показники, нечасто виходять цілі результати. Але коли йдеться про середню кількість працівників, дрібні показники треба округлити.
Але ані в Законі №875, ані в Наказі №453 правил такого округлення немає.
Існують спеціальні правила, встановлені Інструкцією зі статистики кількості працівників.
В Інструкції округлюються цифри поступово справа наліво:
- якщо остання значуща цифра менше або дорівнює «4», вона відкидається;
- якщо більше або дорівнює «6», найближча ліворуч від неї цифра збільшується на одиницю. Якщо остання значуща цифра «5», найближча ліворуч від неї цифра збільшується на одиницю, якщо вона непарна, а парна залишається без змін.
Тому, наприклад, 4,5 округлено буде до 4. А 1,5 – округлено буде до 2.
Тим не менш, є й інша точка зору, що округлювати слід за звичайними математичними правилами. Тобто, якщо після цілого числа йде число менше за 5, то дрібна частина просто відкидається. А якщо від 5 і більше, то остання цифра цілого числа збільшується на 1.
Базується така думка, напевно, на нормі ст. 18-2 Закону №875, яка говорить: роботодавці самостійно розраховують показник нормативу робочих місць для працевлаштування осіб з інвалідністю, з округленням його до цілого значення згідно з математичними правилами округлення. Але, зверніть увагу, ця норма говорить саме про норматив працевлаштування, а не про те, як порахувати середньооблікову кількість штатних працівників та працівників з інвалідністю.
Оскільки для деяких роботодавців різниця в цих методах може виявитись критичною, радимо звернутися із цим питанням до ДПС. А зараз можна лише ще раз пожаліти про відсутність порядку складання Звіту, де на це питання мала б бути чітка відповідь.
Повернемось до нашого прикладу. Оберемо варіант 2 – підприємство не виконало норматив працевлаштування осіб з інвалідністю. Що далі?
Далі в рядку 5 треба показати, на скільки саме норматив не виконано. Це різниця між нормативом і середньообліковою кількістю штатних працівників – осіб з інвалідністю за звітний період. Якщо у підприємства рядок 4 має нульове значення, то в рядку 5 буде зазначено 1 особу.
Заповнюємо Розділ ІІ: обчислюємо суму внеску за порушення нормативу (+ зразки заповнення)
Формула розрахунку середньомісячної зарплати виглядає таким чином:
ЗПсер = ЗПкварт : Ксер : П,
де
- ЗПсер – середньомісячна заробітна плата на одного працівника за відповідний календарний квартал;
- ЗПкварт – нарахована заробітна плата за календарний квартал;
- Ксер – середня кількість працівників, які працюють на умовах трудового договору (контракту), договору про стажування, контракту про проходження служби або на інших умовах, передбачених законодавством, крім цивільно-правових договорів, та яким нараховано заробітну плату за відповідний календарний квартал;
- П – кількість місяців у календарному кварталі, за які здійснено нарахування заробітної плати.
Докладно про те, як ця формула застосовується і як рахується кожен з її показників, ми розповідали із прикладами в окремій статті.
Припустимо, що показник ЗПкварт за І квартал дорівнює 1 950 000 грн, а ЗПсер на одного працівника на підприємстві становить 25 тис. грн. (за три місяці – 75 тис. грн.).
За 1 непрацевлаштовану особу з інвалідністю доведеться сплатити внесок на рівні 40% ЗПсер. Але оскільки І квартал 2026 року припадає на період воєнного стану, то розмір внеску становитиме лише половину від базового.
Отже, в прикладі 1 розмір внеску становитиме: 75 000 х 40% х 50% = 15 000 грн.
Розділ ІІ заповнюється в гривнях з копійками.
Тому в рядку 1 розділу ІІ зазначаємо 1 950 000,00 грн. В рядку 2 – 25 000,00 грн. А в рядку 3 – 15 000,00 грн.
Зразок 3. Звіт про внесок для роботодавців, які не виконали норматив з працевлаштування осіб з інвалідністю (платників) за І квартал 2026 року
Приклад 2 (ІІ квартал 2026 року)
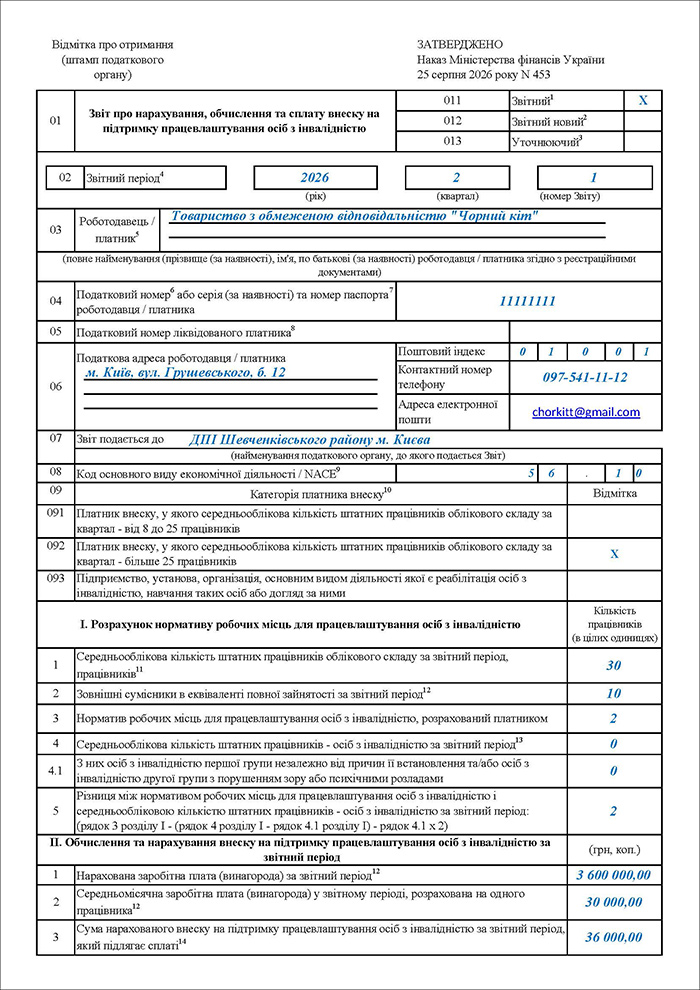
Протягом ІІ кварталу на підприємстві працювало 50 працівників. З них 40 осіб за основним місцем роботи (в тому числі 1 внутрішній сумісник) і 10 зовнішніх сумісників (з них 2 особи з інвалідністю). Як скласти Звіт в цьому випадку?
Ще одне правило, яке треба мати на увазі: кожен Звіт складається окремо. Тобто, показники у ньому наводяться не наростаючим підсумком з початку календарного року, а окремо за кожен звітний квартал.
Тому показники Звіту за І квартал жодним чином не впливають на показники Звіту за ІІ квартал.
Розділ І:
В рядку 1 зазначаємо СКШП, припустимо, це 30 осіб.
У рядку 2 зазначаємо кількість зовнішніх сумісників в еквіваленті повної зайнятості – припустимо 10 осіб.
В рядку 3 зазначаємо норматив працевлаштування осіб з інвалідністю: 40 х 4% = 2 особи.
На підприємстві вже працюють дві особи з інвалідністю. Чи означає це, що норматив виконано? Ні!
Увага!
Для виконання нормативу потрібно, щоб особи з інвалідністю були працевлаштовані за основним місцем роботи і їхня зарплата була вищою за мінімальну зарплату (в 2026 році – 8647 грн). Якщо хоч одна з цих умов не виконується – такий працівник не враховується до виконання нормативу.
У прикладі 2 обидва працівники з інвалідністю є зовнішніми сумісниками. Тому підприємство не виконало норматив.
В рядку 4 показуємо кількість СКШП – осіб з інвалідністю. Тут буде стояти нуль.
В рядку 5 показуємо на скільки не виконано норматив: тут буде стояти 2.
Розділ ІІ:
Припустимо, що показник ЗПкварт за ІІ квартал дорівнює 3 600 000 грн, а показник ЗПсер на одного працівника на підприємстві становить 30 тис. грн (за три місяці – 90 тис. грн).
Отже, в прикладі 2 розмір внеску становитиме: 90 000 х 40% х 50% х 2 = 36 000 грн.
Тому в рядку 1 розділу ІІ зазначаємо 3 600 000,00 грн. В рядку 2 – 30 000,00 грн. А в рядку 3 – 36 000,00 грн.
Зразок 4. Звіт про внесок для роботодавців, які не виконали норматив з працевлаштування осіб з інвалідністю (платників) за ІІ квартал 2026 року
Приклад 3 (ІІІ квартал 2026 року)
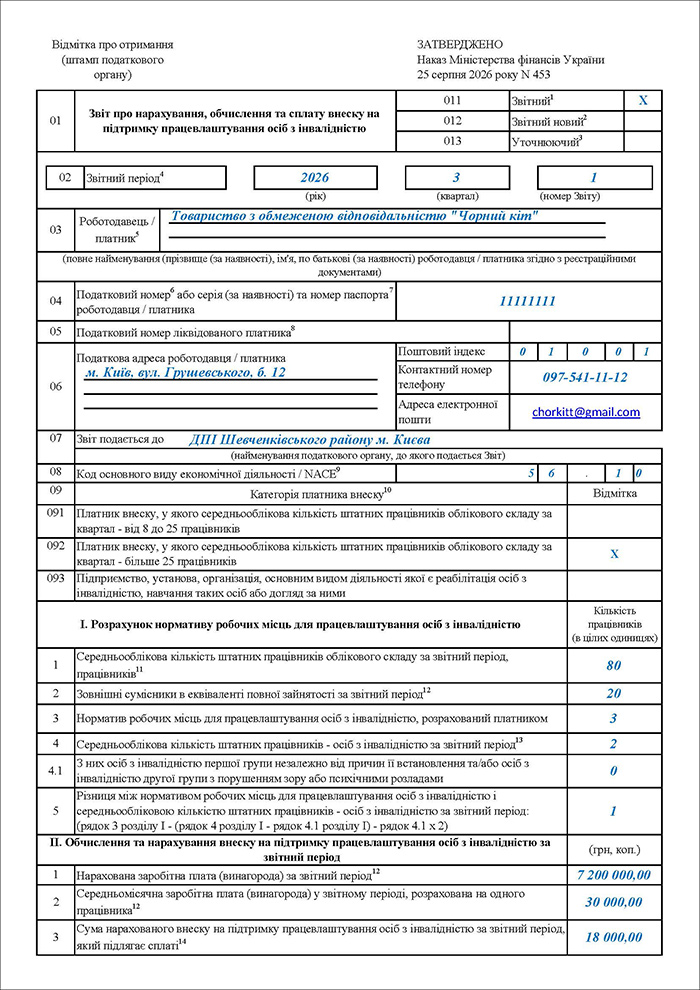
Протягом ІІІ кварталу на підприємстві працювало 100 працівників. З них 80 осіб за основним місцем роботи (в тому числі 1 внутрішній сумісник і 2 працівника з інвалідністю) і 20 зовнішніх сумісників (з них 2 особи з інвалідністю). Як скласти Звіт в цьому випадку?
Керуючись правилами, що ми вже розглянули вище в статті та в прикладах 1 і 2, Звіт за ІІІ квартал складаємо наступним чином.
Розділ І:
В рядку 1 зазначаємо СКШП, припустимо, це 80 осіб.
У рядку 2 зазначаємо кількість зовнішніх сумісників в еквіваленті повної зайнятості – припустимо 20 осіб.
В рядку 3 зазначаємо норматив працевлаштування осіб з інвалідністю: 80 х 4% = 3 особи.
На підприємстві вже працюють 4 особи з інвалідністю. Але тих з них, які працюють за сумісництвом, в розрахунок виконання нормативу не беремо. Тому залишаються лише 2 особи, які працюють за основним місцем роботи. І ще раз нагадуємо – показники щодо кількості осіб з інвалідністю, які працюють за основним місцем роботи, показуємо теж у значення СКШП. Тобто, якщо особу з інвалідністю працевлаштували наприкінці кварталу або звільнили на початку кварталу – в середній показник вона не увійде і виконати норматив не дасть.
В рядку 4 показуємо кількість СКШП – осіб з інвалідністю.
Увага!
Деяких працівників з інвалідністю можна враховувати до виконання нормативу двічі.
Постановою №490 затверджено Порядок зарахування роботодавцем до виконання нормативу робочих місць для працевлаштування осіб з інвалідністю забезпечення роботою осіб з інвалідністю першої групи незалежно від причин її встановлення або осіб з інвалідністю другої групи з порушенням зору або психічними розладами.
Також у додатку до цього Порядку наводиться перелік хвороб для осіб з інвалідністю другої групи, які дають право на подвійне зарахування працівників до виконання нормативу.
Докладніше про це ми розповіли у статті «Розрахунок нормативу працевлаштування осіб з інвалідністю у 2026 р.: аналіз Постанови №490 та практичні нюанси».
Тому тут можливі два варіанти:
Варіант 1. Хоча б один працівників з інвалідністю зараховується до виконання нормативу двічі. В такому випадку норматив виконано, і розділи І-ІІІ у Звіті заповнювати не потрібно (див. зразок 2).
Варіант 2. Кожен з працівників з інвалідністю може зараховуватися до виконання нормативу лише один раз. В такому випадку норматив не виконано і треба платити внесок.
В рядку 5 при Варіанті 2 показуємо на скільки не виконано норматив: тут буде стояти 1.
Розділ ІІ:
Припустимо, що показник ЗПкварт за ІІІ квартал дорівнює 7 200 000 грн, а показник ЗПсер на одного працівника на підприємстві становить 30 тис. грн (за три місяці – 90 тис. грн).
Отже, в прикладі 3 розмір внеску становитиме: 90 000 х 40% х 50% = 18 000 грн.
Тому в рядку 1 розділу ІІ зазначаємо 7 200 000,00 грн. В рядку 2 – 30 000,00 грн. А в рядку 3 – 18 000,00 грн.
Зразок 5. Звіт про внесок для роботодавців, які не виконали норматив з працевлаштування осіб з інвалідністю (платників) за ІІІ квартал 2026 року
Заповнюємо заключну частина Звіту
Наприкінці Звіту зазначаємо дату його подання, наприклад «09.11.2026», дані про тих, хто затверджує Звіт (РНОКПП або серію та номер паспорту) та їх підписи.
У юрособи Звіт підписує директор і головний бухгалтер (або інша особа, відповідальна за ведення бухгалтерського обліку). Звіт ФОПа підписує сам ФОП.
Що робити, якщо Звіт подали, але згодом знайшли в ньому помилку?
В цьому випадку треба буде подати Звітний новий або Уточнюючий тип Звіту.
Оскільки порядку складання Звіту немає, ми можемо здогадатися, як виправляти в ньому помилки, лише з самої форми Звіту та приміток до нього.
Приклад 4
Візьмемо умови прикладу 1 і припустимо, що роботодавець неправильно зазначив кількість працевлаштованих осіб з інвалідністю за І квартал 2026 року. Як наслідок, невірно була порахована і сума внеску.
Варіант 1. Кількість працевлаштованих осіб з інвалідністю була завищена. Роботодавець в прикладі 1 показав, що в нього працевлаштована одна особа з інвалідністю, а потім зрозумів, що ця особа працює як зовнішній сумісник, тобто, у виконання нормативу не враховується.
Варіант 2. Кількість працевлаштованих осіб з інвалідністю була занижена. Роботодавець в прикладі 1 показав, що в нього немає працевлаштованих осіб з інвалідністю через те, що такий працівник був прийнятий не з початку кварталу. Роботодавець вважав, що такі працівники не враховуються у виконання нормативу, хоча насправді цей працівник пропрацював 2 цілих місяці, тобто, більшу частину кварталу і, таким чином, норматив було виконано.
Як це виправити:
Якщо помилку знайдено до 9 листопада 2026 року, подаємо Звітний новий тип Звіту. Якщо помилку буде знайдено пізніше – то Уточнюючий тип Звіту. Відповідну позначку «Х» ставимо в рядку 01 заголовної частини Звіту.
Звітний період буде той, в якому припустилися помилки – тобто І квартал 2026 року (рядок 02).
Далі в заголовній частині повторюємо попередні дані, звертаючи увагу лише на розділ «Категорія платника внеску». Якщо внаслідок виправлення помилки платити внесок буде взагалі не потрібно, то цей розділ – не заповнюємо (навіть, якщо заповнювали його за цей звітний період раніше). І навпаки: якщо внаслідок виправлення помилки зберігається обов’язок сплачувати внесок, лише уточнюється його сума, або виникне обов’язок сплатити цей внесок – заповнюємо цей розділ за правилами, наведеними вище для Звітного типу.
Далі в розділах І та ІІ наводимо правильні дані. Такі, якими вони повинні були бути у Звітній формі (тобто, із урахуванням вже виправлених помилок).
А наслідки виправлення наводимо у розділі ІІІ:
- В рядку 1 наводимо суму внеску, яка підлягала сплаті за звітний період. Вона береться за даними рядка 3 розділу II останнього Звіту з типом Звітний або Звітний новий (якщо це не перше виправлення помилок за цей квартал). При варіанті 1 це нуль, при варіанті 2 це 15 000 грн.
- В рядку 2 зазначаємо уточнену суму внеску, яка насправді підлягає сплаті за цей звітний період. Тут зворотна ситуація: при варіанті 1 це 15 000 грн, а при варіанті 2 (норматив виконано) – це нуль.
- А далі в рядку 3 зазначаємо збільшення суми внеску або в рядку 4 – зменшення суми внеску (в обох випадках наводимо значення без знаку мінус). В нашому випадку це буде 15 000 грн.
- Якщо виникла сума недоплати (донараховану суму внеску не заплатили вчасно), то на неї нараховується пеня відповідно до ст. 20-1 Закону №875. Вона визначається платником внеску в розмірі 0,1 відсотка суми недоплати за кожний день прострочення платежу. Тому, щоб не чекати донарахування пені податківцями і правильно самостійно визначити її розмір, зробити доплату (разом з пенею) варто не пізніше дня подання Уточнюючого Звіту.
Яка відповідальність за неподання або несвоєчасне подання Звіту та правильність визначення суми внеску?
За неподання, несвоєчасне подання або подання не за встановленою формою Звіту передбачено штраф на роботодавця – 10 неоподатковуваних мінімумів доходів громадян, в 2026 році це 170 грн (ст. 20-1 Закону №875).
В разі донарахування податковим органом або платником несвоєчасно нарахованого внеску – застосовується штраф у розмірі 10 відсотків зазначеної суми за кожний звітний період, за який донараховано таку суму, але не більш як 50 відсотків суми донарахованого внеску.
Де прочитати більше про працевлаштування осіб з інвалідністю у 2026 р.?
- Працевлаштування осіб з інвалідністю – 2026: нові квартальні нормативи, внесок замість штрафу, звітність, пеня
- Працевлаштування осіб з інвалідністю у 2026 році: покроковий алгоритм та вимоги для роботодавців
- Оплата листка непрацездатності працівника, якому встановлено інвалідність: лист ПФУ і коментар редакції
- Документи для оцінювання повсякденного функціонування: які потрібні у 2026 році
Усі статті і новини редакції про осіб з інвалідністю – за цим посиланням.
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз