ДПС в Івано-Франківській області розповіла, що згідно з ст. 1 Закону України від 16.04.1991 №959-XII «Про зовнішньоекономічну діяльність» зовнішньоекономічна діяльність – діяльність суб’єктів господарської діяльності України та іноземних суб’єктів господарської діяльності, а також діяльність державних замовників з оборонного замовлення у випадках, визначених законами України, побудована на взаємовідносинах між ними, що має місце як на території України, так і за її межами.
Фізичні особи, які мають постійне місце проживання на території України, мають зазначене право, здійснювати зовнішньоекономічну діяльність, якщо вони зареєстровані як підприємці (ч. 2 ст. 5 Закону №959).
Статтею 4 Закону №959 передбачені види зовнішньоекономічної діяльності, до яких, зокрема, належать експорт та імпорт товарів, капіталів та робочої сили.
Правові засади застосування спрощеної системи оподаткування, обліку та звітності, а також справляння єдиного податку встановлено главою 1 розд. XIV ПКУ.
Умови перебування фізичних осіб – підприємців на єдиному податку встановлені п. 291.4 ПКУ.
Пунктом 291.5 ПКУ визначені види діяльності, здійснюючи які ФОП не можуть бути платниками єдиного податку першої – третьої групи.
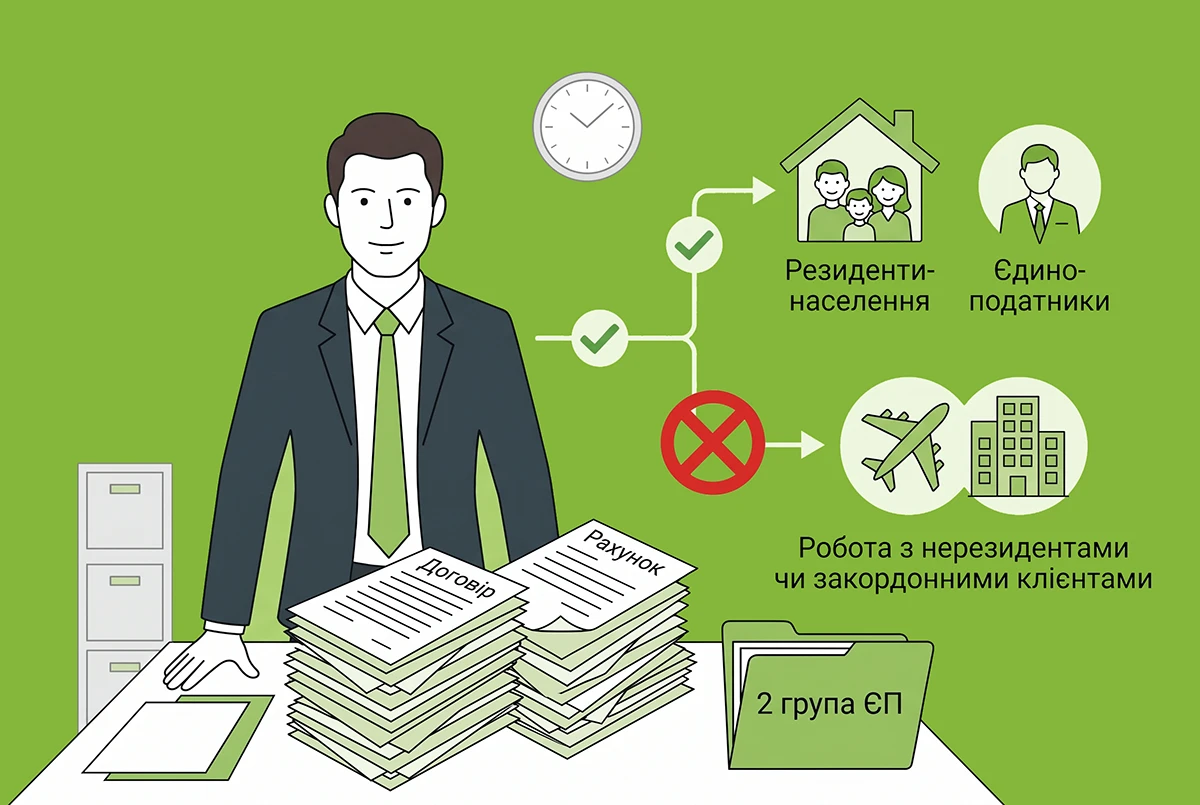
До платників єдиного податку, які відносяться до другої групи, згідно з пп. 2 п. 291.4 ПКУ належать ФОП, які здійснюють господарську діяльність з надання послуг, у тому числі побутових, платникам єдиного податку та/або населенню, виробництво та/або продаж товарів, діяльність у сфері ресторанного господарства, за умови, що протягом календарного року відповідають сукупності таких критеріїв:
не використовують працю найманих осіб або кількість осіб, які перебувають з ними у трудових відносинах, одночасно не перевищує 10 осіб;
обсяг доходу не перевищує 834 розміри мінімальної заробітної плати, встановленої законом на 01 січня податкового (звітного) року.
Дія пп. 2 п. 291.4 ПКУ не поширюється на ФОП, які надають посередницькі послуги з купівлі, продажу, оренди та оцінювання нерухомого майна (група 70.31 КВЕД ДК 009:2005), послуги з надання доступу до мережі Інтернет, а також здійснюють діяльність з виробництва, постачання, продажу (реалізації) ювелірних та побутових виробів з дорогоцінних металів, дорогоцінного каміння, дорогоцінного каміння органогенного утворення та напівдорогоцінного каміння. Такі ФОП належать виключно до третьої групи платників єдиного податку, якщо відповідають вимогам, встановленим для такої групи.
Поняття «населення» у розумінні пп. 2 п. 291.4 ПКУ не є специфічним, а використовується у загальному значенні.
При цьому «населення» – це сукупність людей, які перебувають у межах даної держави і підлягають її юрисдикції. До складу населення входять громадяни даної держави, іноземні громадяни, які живуть у цій державі тривалий час, особи без громадянства та особи з подвійним і більше громадянством (З практики застосування термінів, слів та словосполучень у юриспруденції).
Враховуючи те, що ФОП – платник єдиного податку другої групи може здійснювати господарську діяльність з надання послуг (у тому числі побутових) лише платникам єдиного податку та/або населенню, то така ФОП – платник єдиного податку другої групи не може здійснювати зовнішньоекономічну діяльність з надання послуг нерезидентам і фізичним особам (громадянам України), які тривалий час проживають за межами території України, та отримувати за такі послуги валюту. Платники єдиного податку другої групи мають право здійснювати зовнішньоекономічну діяльність з продажу товарів за умови дотримання вимог розд. XIV ПКУ щодо перебування на спрощеній системі оподаткування.
Докладніше про заборонені види діяльності для 2 групи єдиного податку можна дізнатися з матеріалів:
- В яких випадках фізособа-«єдинник» 2 групи не може надавати послуги іншим ФОПам?
- Оптова і роздрібна торгівля: у чому різниця? Та як ФОПу не втратити статус платника ЄП через неправильний КВЕД
- КВЕДи ФОПів на єдиному податку: що перевіряє ДПС і чим загрожують порушення
- Оплата від юрособи за договором з фізособою у 2026 році: розʼяснення ДПС для фізособи-«єдинника»