- Гроші як відшкодування шкоди: коли ПДВ не нараховується?
- Відшкодування шкоди майном або ремонтом: хто нараховує ПДВ?
- Чому ДПС згадала у ІПК про п. 198.5 ПКУ?
- Висновок та практичні рекомендації
- Що додатково почитати про відшкодування шкоди?
Коментар до ІПК ДПС від 14.09.2026 №5471/ІПК/99-00-21-03-02
Гроші як відшкодування шкоди: коли ПДВ не нараховується?
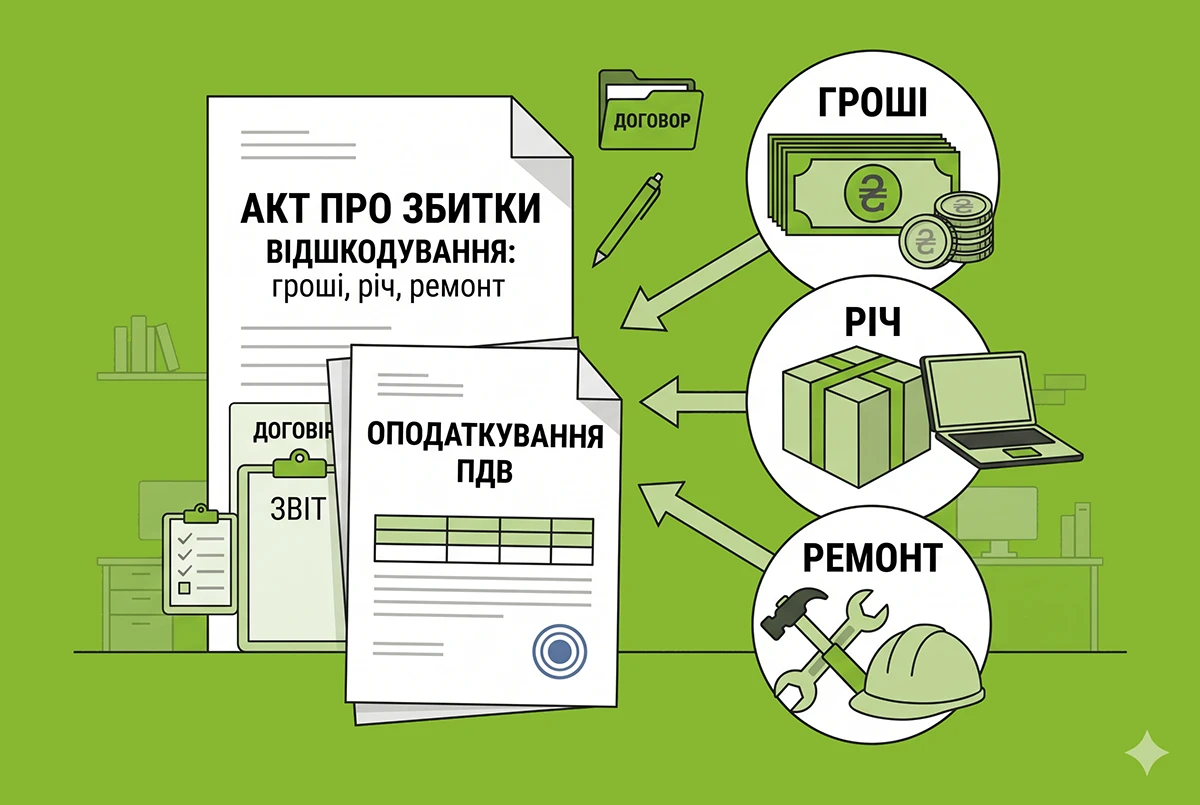
Почнемо з найпростішого варіанту – грошового. Якщо збитки відшкодовують грошима на підставі окремого договору про добровільне відшкодування (а не за рішенням суду чи арбітражу), чи потрапляють ці суми до бази оподаткування ПДВ?
ДПС в коментованій ІПК відповіла досить обережно: не потрапляють за дотримання певних умов. Умовами податківці вважають наступне: ці кошти за своєю суттю повинні бути саме відшкодуванням шкоди, отриманим внаслідок невиконання або неналежного виконання договірних зобов’язань (п. 188.1 ПКУ).
Податківці нагадують про один із базових принципів, який добре знайомий бухгалтерам: превалювання сутності над формою (ст. 4 Закону №996). Операції обліковуються відповідно до їхньої економічної суті, а не лише виходячи з написаного в первинних документах. Для податкового обліку це не менш важливо: податківці аналізують економічні наслідки, а не лише те, що написано в договорі.
Тобто якщо за договором про добровільне відшкодування фактично ховається звичайний продаж майна – податківці можуть перекваліфікувати операцію. І тоді вже доведеться нараховувати ПДВ. Якщо ж справді йдеться про відновлення порушеного права (реальні збитки чи упущена вигода у розумінні ст. 22 ЦКУ), і кошти надходять саме як компенсація шкоди – до бази оподаткування ПДВ вони не включаються.
Важливо розуміти різницю. Відшкодування шкоди – це не плата за товар. Пошкоджене майно залишається власністю постраждалого. Тому законодавець прямо виключив такі суми з бази оподаткування ПДВ (п. 188.1 ПКУ).
Відшкодування шкоди майном або ремонтом: хто нараховує ПДВ?
Тепер про складніші варіанти. Заподіювач шкоди передає потерпілому річ того ж роду і тієї ж якості або сам проводить ремонт пошкодженого майна. Чи треба в такому разі нараховувати ПДВ?
Висновок ДПС:
відшкодування заподіювачем шкоди потерпілому збитків у матеріальній формі (зокрема, шляхом передачі потерпілому речі того ж роду і якості), проведення ремонту пошкодженої речі – за своєю сутністю є операцією з постачання товарів/послуг. Яка підлягає оподаткуванню ПДВ, виходячи з договірної вартості таких товарів/послуг.
Тут відповідь ДПС однозначна: нараховувати ПДВ потрібно. Чому так? Тому що під постачанням товарів розуміється будь-яка передача права розпоряджатися товарами як власник, у тому числі продаж, обмін чи дарування (пп. 14.1.191 ПКУ). А база оподаткування визначається саме виходячи з договірної вартості (п. 188.1 ПКУ).
Для отримувача відшкодування (потерпілого) це означає кілька важливих наслідків. Якщо він є платником ПДВ, то:
- при отриманні речі того ж роду і якості він фактично отримує товар, за який не платить грошима. Те саме стосується ремонту, який теж має свою вартість;
- заподіювач шкоди (якщо він платник ПДВ) зобов’язаний при постачанні товарів/послуг визнати ПЗ і скласти податкову накладну. В разі, якщо постачання безоплатне, як у випадку відшкодування шкоди – він складає дві податкові накладні. Одну – на нульову суму на отримувача відшкодування, другу – на суму перевищення вартості майна/послуги над цією нульовою сумою сам на себе;
- таким чином, отримувач відшкодування не матиме податкового кредиту від такої операції.
Але далі в отримувача може теж виникнути обов’язок нарахувати ПЗ з ПДВ – на думку ДПС.
Чому ДПС згадала у ІПК про п. 198.5 ПКУ?
У відповіді ДПС процитувала п. 198.5 ПКУ. Нагадаємо, що ця норма зобов’язує платника ПДВ нарахувати податкові зобов’язання (і скласти зведену податкову накладну) у разі, якщо товари, послуги чи необоротні активи, придбані/виготовлені з ПДВ (і за якими раніше був сформований податковий кредит), починають використовуватися або призначаються для використання: в неоподатковуваних ПДВ операціях, або в операціях, що не є господарською діяльністю платника.
Тобто йдеться про коригування раніше заявленого кредиту, коли актив фактично виходить з господарського обороту. Чому ДПС згадала про таке коригування в коментованій ІПК?
Коли майно пошкоджене, знищене або втрачене, його списують з балансу. Якщо за цим майном раніше був заявлений податковий кредит, податківці часто розглядають списання як використання активу «не в господарській діяльності» (або як вихід з оподатковуваних операцій). У такому разі виникає обов’язок нарахувати ПДВ саме за п. 198.5 ПКУ (крім випадків, прямо передбачених п. 189.9 ПКУ – наприклад, знищення внаслідок форс-мажорних обставин за наявності належних підтверджень).
Зверніть увагу!
ДПС фактично попередила товариство:
- грошове відшкодування може не оподатковуватись ПДВ;
- але списання самого пошкодженого/знищеного майна – окрема історія, і тут ПЗ з ПДВ доведеться визнати, за п. 198.5 ПКУ.
Тому в реальній роботі варто одночасно вирішувати два питання:
- чи є відшкодування об’єктом ПДВ;
- чи потрібно нараховувати ПДВ при списанні самого активу за п. 198.5 ПКУ (і чи є підстави для застосування винятку з п. 189.9 ПКУ).
Висновок та практичні рекомендації
Головний висновок, який випливає з позиції ДПС, простий: форма договору не рятує, якщо сутність операції інша. Грошове відшкодування збитків може не оподатковуватися ПДВ, але лише тоді, коли воно справді є компенсацією шкоди, а не замаскованим продажем. Відшкодування в натурі чи ремонтом – майже завжди постачання товарів/послуг з усіма наслідками щодо ПДВ.
Рекомендації тим, хто планує укладати такі договори, можуть бути такими:
- Чітко фіксуйте в договорі, що йдеться саме про відшкодування шкоди, а не про купівлю-продаж чи надання послуг. Посилайтеся на норми ЦКУ про відшкодування збитків.
- Якщо відшкодування грошове – зберігайте докази того, що збитки реально виникли внаслідок порушення договірних зобов’язань. Це знижує ризик перекваліфікації.
- Якщо відшкодування в натурі чи ремонтом – одразу готуйтеся до нарахування ПДВ (для заподіювача шкоди) і до правильного оформлення податкових накладних. Для отримувача – якщо пошкоджене майно буде списане, і йдеться про основний засіб (автомобіль, обладнання тощо) зберігайте первинні документи, які доводять неможливість його використання. Це за п. 189.9 ПКУ врятує від визнання ПЗ з ПДВ, виходячи з його балансової вартості. На жаль, щодо товарів, які були пошкоджені контрагентом або сторонньою особою, такої пільги немає. Доведеться визнати ПЗ з ПДВ за п. 198.5 ПКУ при їх списанні (через не використання в господарській діяльності).
Що додатково почитати про відшкодування шкоди?
- Сплата ПДВ і податку на прибуток з відшкодування шкоди: оформлення претензії та відображення в обліку – 2026
- Виплата компенсації нерезиденту за ремонт пошкодженого товару: які податкові наслідки?
- Автомобіль підприємства потрапив у ДТП: наслідки, документальне оформлення, бухгалтерський і податковий облік
- Відшкодування збитків за пошкоджене майно є об’єктом оподаткування ПДВ: роз’яснення ДПС
- ПДВ на відшкодування від перевізника у 2026 році: колізія «ЗІР» і листа ДПС
Увага!
Тепер ви можете читати бухгалтерські новини від «Дебету-Кредиту» у Telegram та VIBER, а обговорювати їх – у найбільшій групі бухгалтерів на Facebook
Приєднуйтесь і дізнавайтесь найважливіші новини першими!
Доступ до повного тексту цієї статті без реклами можливий лише для передплатників «Дебету-Кредиту». Якщо ви передплатник, будь ласка, авторизуйтесь.
Ще не передплатник, проте теж хочете скористатись такою можливістю?
Оформіть пакет «Мій асистент» усього за 199 грн/міс або спробуйте безкоштовну передплату на 14 днів прямо зараз