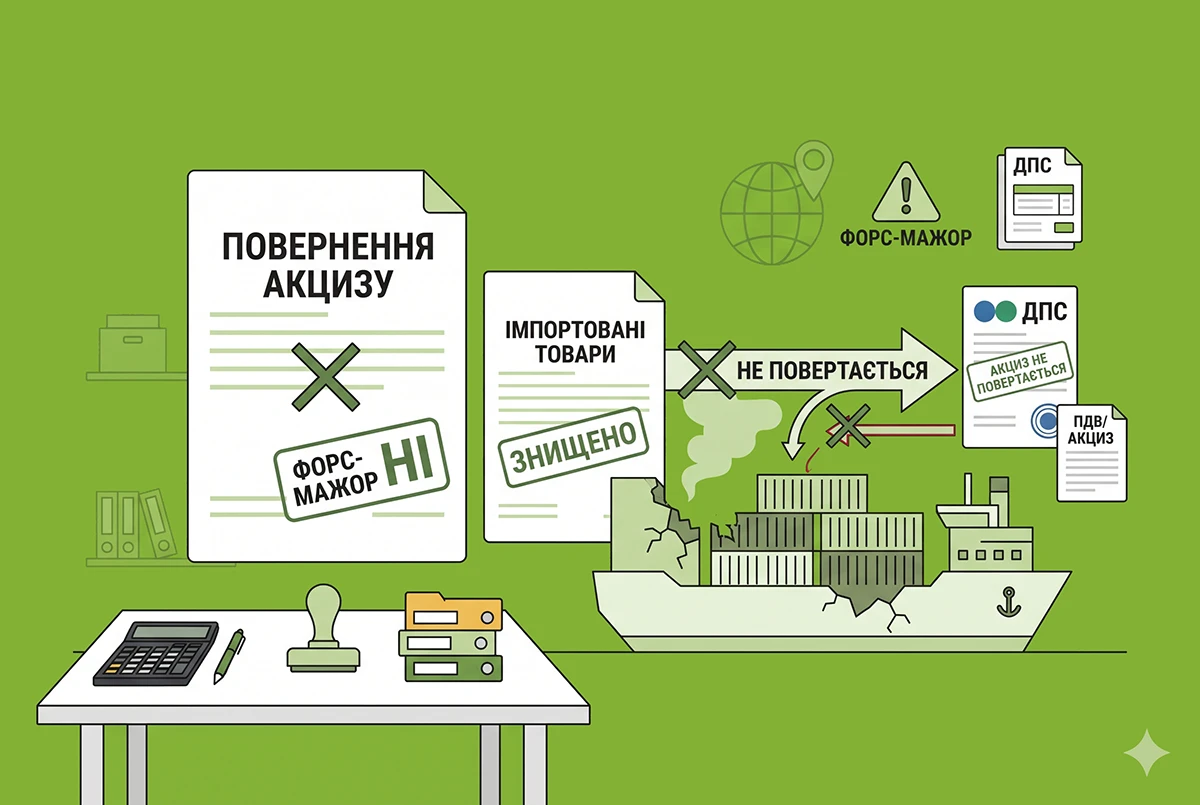
ДПС у Дніпропетровській області розповіла, що акцизний податок, сплачений при ввезенні підакцизних товарів, якщо надалі такі товари були знищені внаслідок форс-мажорних обставин, не коригується, якщо такі товари фактично не повертаються нерезиденту.
Положення п. 218.4 ПКУ передбачають можливість коригування суми акцизного податку, сплаченого при ввезенні підакцизних товарів (продукції) на митну територію України, у разі їх повернення імпортером нерезиденту у зв’язку з непридатністю для реалізації на митній території України за умов, визначених Кодексом.
Отже, сама по собі подальша втрата або знищення імпортованих підакцизних товарів внаслідок форс-мажорних обставин без їх фактичного повернення нерезиденту не є підставою для коригування акцизного податку, сплаченого при ввезенні таких товарів.
Довідково: більше про податкові наслідки знищення та пошкодження майна юридичних осіб внаслідок збройної агресії російської федерації – в Інформаційному листі №4/2026 від ДПС.
Де почитати більше про ліцензії на підакцизні товари (алкоголь, тютюн і пальне)?
Як заповнити заяву на отримання ліцензії на алкоголь та тютюн у 2026 році?
Як та куди сплачувати за ліцензії на операції з підакцизними товарами?
Якою є вартість цих ліцензій у 2026 році?
Як обрати реквізити та заповнити платіжку на сплату за ліцензію?
Що буде за неповідомлення податківців про черговий платіж?
Про це все читайте у аналітиці:
- Вартість ліцензій на підакцизні товари у 2026 році: довідник тарифів згідно Закону №3817 та нової МЗП 8647 грн
- Як заповнити заяву J/F1303406 на отримання ліцензії на алкоголь та тютюн у 2026 році?
Як отримати ліцензію на роздрібну торгівлю алкоголем та тютюновими виробами, ми писали тут. Які документи та куди подавати для отримання ліцензії на роздрібну торгівлю пальним з 01.01.2025 р., читайте тут, а про ліцензії на зберігання пального дивіться тут.
А про те, як розрахувати середню зарплату для торговців підакцизними товарами у 2026 році – у цій статті.